

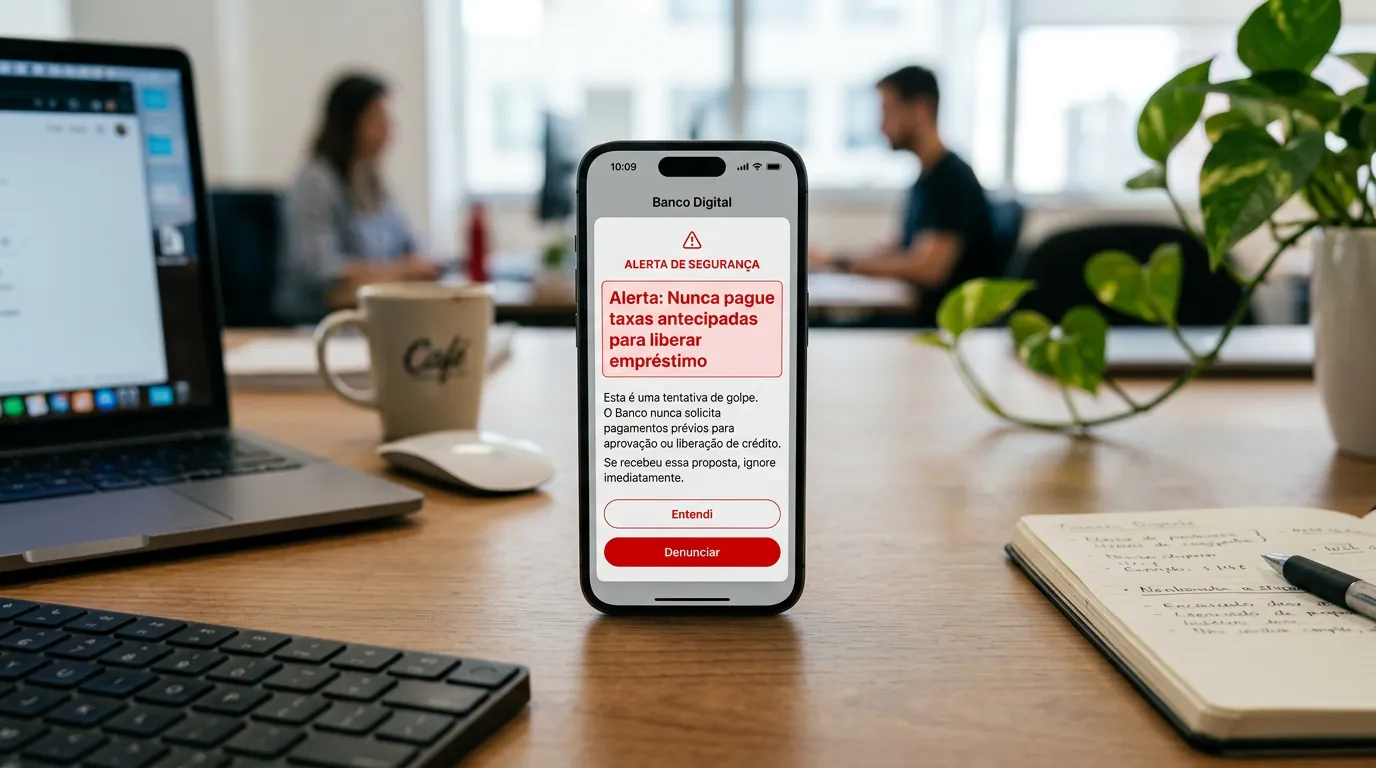
Para identificar um golpe no empréstimo na hora via Pix, a regra regulatória mais importante do Banco Central do Brasil (BCB) é absoluta: nenhuma instituição financeira autorizada cobra taxas antecipadas — seja a título de IOF, seguro fiança, taxa de cadastro ou desbloqueio de score — para liberar o dinheiro na conta. Já para confirmar se a empresa é legítima antes de assinar qualquer contrato ou enviar documentos, é obrigatório consultar o CNPJ no sistema oficial Encontre uma Instituição do Banco Central (verificando se o status consta como "Autorizada em Atividade") ou, caso a empresa atue como correspondente bancário, validar o vínculo diretamente na lista oficial publicada pelo banco emitente da Cédula de Crédito Bancário (CCB).
Principais Aprendizados
- Zero pagamento prévio: Qualquer exigência de depósito ou Pix antecipado para liberar crédito configura crime de estelionato; impostos como o IOF são sempre descontados do valor líquido concedido ou diluídos nas parcelas.
- Validação dupla de CNPJ: Ter CNPJ ativo na Receita Federal não basta; financeiras e fintechs (SCD e SEP) devem constar na base do Banco Central, enquanto correspondentes bancários precisam estar listados no site do banco parceiro.
- Defesa ativa com MED 2.0 e BC Protege+: Se houve transferência via Pix, o acionamento imediato do banco permite rastrear até cinco camadas de contas pelo MED 2.0; se apenas documentos e selfie foram enviados, ativar o BC Protege+ impede a abertura de contas laranjas no CPF.
Por que o empréstimo via Pix se tornou o principal alvo de fraudes?
O desembolso instantâneo via Pix é uma modalidade legítima oferecida por bancos tradicionais, bancos digitais e fintechs — abrangendo desde o crédito pessoal até a antecipação do Saque-Aniversário do FGTS. O problema ocorre porque os criminosos se aproveitam da mesma velocidade de liquidação para aplicar o golpe do falso empréstimo e o roubo de identidade biométrica.
Os números mostram a escala desse risco no país. Segundo o Indicador de Tentativas de Fraude da Serasa Experian, o Brasil registrou 6.937.832 tentativas de fraude apenas no primeiro semestre de 2025 (uma a cada 2,3 segundos), chegando a 10,9 milhões de tentativas no acumulado de janeiro a setembro de 2025, com o setor de Bancos e Cartões concentrando 53,7% das ocorrências. Além disso, dados da pesquisa Radar FEBRABAN apontaram que o percentual de brasileiros que sofreram golpes ou tentativas de golpes subiu para 38% em março de 2025.
Na prática, o ataque acontece em duas frentes principais:
- Fraude da taxa antecipada: O golpista aborda a vítima por WhatsApp, SMS ou anúncios patrocinados prometendo juros abaixo do mercado e aprovação sem consulta ao SPC/Serasa. Após simular uma aprovação e até enviar um comprovante falso de agendamento, exige um Pix prévio alegando custos de cartório, IOF, seguro prestamista ou regularização de score.
- Captura de biometria e documentos: Sob o pretexto de formalizar o contrato, o falso atendente pede fotos de RG ou CNH e um vídeo de "prova de vida" (selfie). Com esse pacote biométrico, a quadrilha abre contas de passagem ("contas laranjas") ou contrata empréstimos reais em nome da vítima.
Como checar se a empresa de empréstimo é autorizada pelo Banco Central
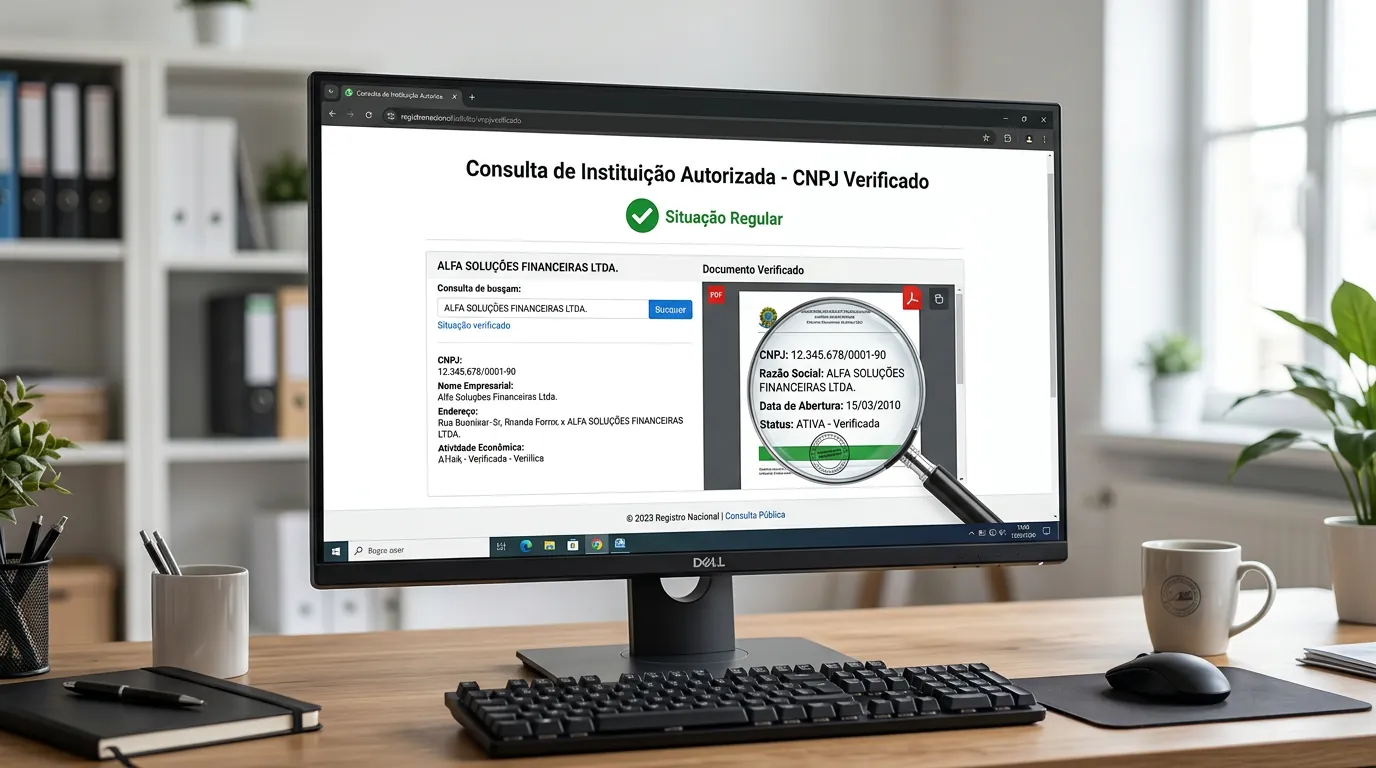
Um erro frequente ao tentar identificar golpes para evitar prejuízos financeiros é consultar apenas o CNPJ na Receita Federal. Criminosos abrem microempresas (MEIs) reais ou utilizam dados públicos de empresas verdadeiras para aparentar legalidade. O consenso técnico da área é que a validação exige verificar o enquadramento regulatório da empresa junto ao Sistema Financeiro Nacional.
1. Consulta direta de Bancos e Fintechs de Crédito (SCD e SEP)
Toda instituição que concede empréstimos diretamente com recursos próprios ou via plataforma eletrônica precisa de autorização de funcionamento do Banco Central. Pela Resolução CMN nº 5.050/2022 (atualizada pela Resolução CMN nº 5.159/2024), as fintechs legítimas de crédito operam sob duas modalidades: Sociedade de Crédito Direto (SCD) ou Sociedade de Empréstimo entre Pessoas (SEP).
Para verificar se um banco, cooperativa ou fintech tem permissão para operar, siga este roteiro:
- Peça o número do CNPJ e a razão social exata da empresa que fará o desembolso do crédito.
- Acesse a ferramenta oficial Encontre uma Instituição no portal do Banco Central do Brasil.
- Digite o CNPJ (apenas números) ou o nome da instituição no campo de busca.
- Confirme se o registro aparece na listagem e se o campo de situação indica expressamente "Autorizada em Atividade".
2. Como validar um Correspondente Bancário (Correspondente no País)
Nem toda empresa legítima que oferece empréstimo aparecerá na busca direta do Banco Central, e compreender essa nuance evita tanto cair em fraudes quanto descartar intermediários reais. Os chamados Correspondentes no País (disciplinados pela Resolução CMN nº 4.935/2021) não são instituições financeiras, mas prestadores de serviços terceirizados contratados por bancos ou SCDs para prospectar clientes.
A recomendação técnica para auditar um correspondente bancário digital envolve três verificações obrigatórias:
- Identifique o banco contratante: Todo correspondente é obrigado a informar com clareza qual é a instituição financeira autorizada pelo BCB que emitirá a Cédula de Crédito Bancário (CCB).
- Consulte a lista no site do banco: Pela Resolução CMN nº 4.935/2021, a instituição financeira contratante responde integralmente pelos atos do correspondente e deve publicar em seu site oficial (e em dados abertos) a lista atualizada de todos os CNPJ contratados. Se o CNPJ do intermediário não constar no site do banco citado, interrompa o contato imediatamente.
- Confirme os canais de atendimento: Golpistas frequentemente usam o nome e o CNPJ real de um correspondente verdadeiro no WhatsApp. Por isso, valide o número de telefone ou domínio do site diretamente nos canais oficiais da empresa antes de enviar qualquer documento.
Sinais de alerta: como diferenciar uma oferta real de uma armadilha
Mesmo quando o fraudador falsifica contratos com logotipos do Banco Central, da Febraban ou de bancos conhecidos, a mecânica operacional da proposta entrega a fraude. A tabela abaixo resume as diferenças estruturais entre uma operação regulamentada e o golpe:
| Critério de Análise | Instituição Autorizada pelo BCB | Golpe do Falso Empréstimo |
|---|---|---|
| Cobrança de IOF e tarifas | Incluídos no Custo Efetivo Total (CET), descontados do valor liberado ou diluídos nas parcelas. | Exige pagamento antecipado via Pix ou boleto antes de liberar o empréstimo. |
| Conta recebedora (se houver pagamento) | Pagamentos de parcelas ocorrem apenas após o crédito, sempre em nome do banco emissor da CCB. | Pede transferência para chave Pix de pessoa física ("representante", "advogado" ou "diretor financeiro"). |
| Análise de crédito para negativados | Compensa o risco com taxas de juros maiores ou exige garantia real (FGTS, consignado, veículo). | Promete juros muito abaixo do mercado sem análise de crédito, exigindo apenas um "seguro fiança" prévio. |
| Uso do nome do Banco Central | Segue as normas do BCB, mas o órgão regulador nunca participa nem assina contratos privados. | Usa brasões da República e falsas notificações do BCB ameaçando multa por quebra de contrato. |
Caiu no golpe ou enviou documentos? Protocolo imediato de ação
Se um pagamento antecipado já foi realizado via Pix ou se documentos e biometria facial foram enviados a um suposto atendente, o tempo de resposta é o fator mais crítico para conter o dano.
1. Acione o MED 2.0 imediatamente no seu banco
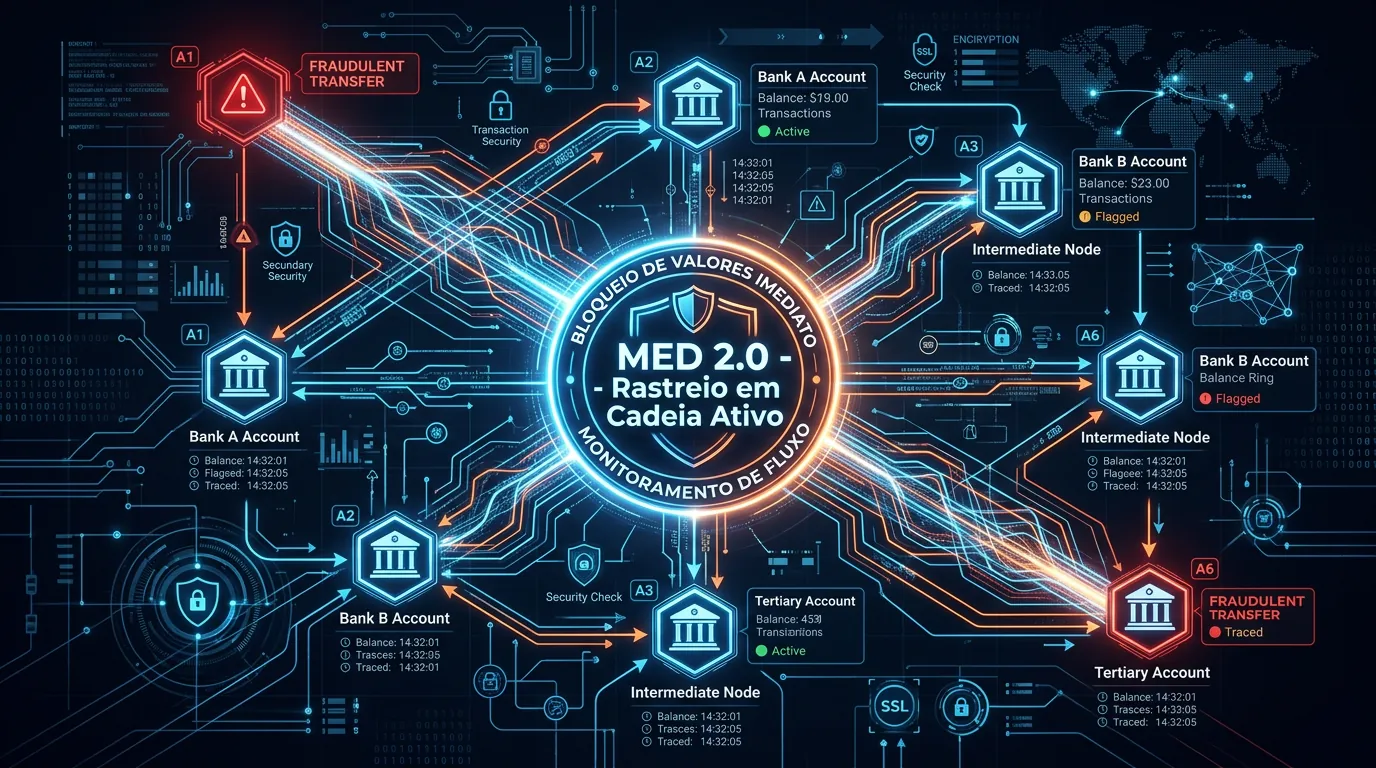
O Mecanismo Especial de Devolução (MED) do Pix passou por uma reformulação profunda com a Resolução BCB nº 493/2025, que instituiu o MED 2.0 (obrigatório desde fevereiro de 2026 e com rastreamento em cadeia em produção plena desde 11 de maio de 2026). Segundo dados do Banco Central compilados pela Topaz Evolution, a primeira versão do MED recuperava em média apenas 9,3% dos valores contestados em 2025 porque só bloqueava a primeira conta recebedora. Com o MED 2.0, o algoritmo de grafos do Banco Central rastreia e bloqueia os valores mesmo que os criminosos pulverizem o dinheiro em até cinco camadas de contas subsequentes.
- Como solicitar: Abra o aplicativo do seu banco, localize o extrato do Pix enviado ao golpista e clique na opção "Contestar transação" ou "Solicitar devolução por golpe/fraude" (autoatendimento obrigatório nos aplicativos bancários).
- Prazos oficiais do BCB: A vítima tem até 80 dias após a transação para registrar o pedido, mas na prática o acionamento deve ocorrer nos primeiros minutos, antes que os fundos sejam sacados em espécie. Após o registro, os bancos avaliam o caso em até 7 dias corridos e, confirmada a fraude, devolvem o saldo bloqueado em até 96 horas.
- Limitação importante: O MED 2.0 é uma ferramenta de rastreio e bloqueio, não um seguro automático; se todas as contas da cadeia já estiverem zeradas no momento da notificação, não haverá saldo administrativo para devolução imediata.
2. Ative o BC Protege+ e monitore o Registrato
Mesmo quem percebeu a armadilha a tempo de não fazer o Pix, mas chegou a enviar fotos de documentos ou gravar uma selfie, precisa bloquear o CPF contra fraudes de identidade. Em 1º de dezembro de 2025, o Banco Central lançou o BC Protege+, uma trava gratuita que impede qualquer banco ou instituição de pagamento do país de abrir novas contas correntes, poupanças ou contas pré-pagas em seu nome. Apenas nos primeiros 45 dias de operação, a ferramenta somou 716 mil ativações e barrou mais de 100 mil tentativas de abertura de contas fraudulentas.
- Acesse a área logada do portal Meu BC utilizando sua conta Gov.br (nível prata ou ouro com verificação em duas etapas ativada).
- Entre no menu BC Protege+ e ative o bloqueio preventivo para o seu CPF (você pode desativá-lo temporariamente no futuro quando quiser abrir uma conta legítima).
- No mesmo portal Meu BC, acesse o sistema Registrato e emita dois relatórios gratuitos: o CCS (Cadastro de Clientes do Sistema Financeiro), para verificar se alguma conta desconhecida foi aberta em seu nome, e o SCR (Sistema de Informações de Crédito), para checar se algum empréstimo fraudulento foi averbado no seu CPF.
- Registre um Boletim de Ocorrência (B.O.) na delegacia virtual do seu estado informando os dados da chave Pix do recebedor e anexe o protocolo ao chamado do banco.
3. O banco é obrigado a ressarcir o prejuízo? O que diz a Justiça em 2026
Quando o MED 2.0 não encontra saldo nas contas dos fraudadores, surge a controvérsia jurídica sobre a responsabilidade civil dos bancos. O estado atual da jurisprudência do Superior Tribunal de Justiça (STJ), consolidado em julgados entre 2025 e 2026 (como o REsp 2.222.059/SP e o REsp 2.238.532/SP), estabelece que a responsabilidade do banco não é automática quando o próprio cliente faz o Pix voluntariamente dentro do seu padrão habitual de movimentação por ter sido enganado pela engenharia social do golpista.
Contudo, com base na Súmula 479 do STJ, os tribunais reconhecem o dever de indenizar por falha na prestação de serviço em duas situações específicas: quando o banco do cliente aprova empréstimos e transferências manifestamente fora do perfil e histórico do correntista sem bloqueio de segurança, ou quando a instituição recebedora falha na verificação documental e permite a abertura de uma "conta laranja" com documentos falsos usada para receber o dinheiro do crime (entendimento reafirmado no AREsp 3.193.758). Em casos de valores expressivos ou contratação indevida mediante roubo de biometria, a orientação recomendada é buscar avaliação de um advogado especializado em direito bancário ou acionar o Procon.
Perguntas Frequentes
É verdade que negativado precisa pagar seguro fiança antecipado para conseguir empréstimo via Pix?
Não. Essa é a desculpa mais usada em golpes contra quem está com restrição no CPF. Instituições autorizadas pelo Banco Central jamais cobram Pix antecipado de seguro fiança, avalista ou IOF; quando aprovam crédito para negativados, elas cobram juros maiores nas próprias parcelas ou exigem garantias reais vinculadas ao contrato, como o saldo do FGTS.
O que fazer se o golpista ameaçar cobrar multa do Banco Central caso eu desista do empréstimo?
Ignore a ameaça e bloqueie o contato. Golpistas costumam enviar falsos termos de cancelamento exigindo o pagamento de uma multa sob o pretexto de que o valor já teria saído do Banco Central e gerado bloqueio no CPF. O Banco Central não intermedia contratos privados, não aplica multas a consumidores por desistência de empréstimo e não emite boletos para cidadãos.
Como saber se abriram uma conta ou fizeram um empréstimo no meu CPF após eu enviar foto dos meus documentos?
Você deve acessar o portal Meu BC (com login Gov.br nível prata ou ouro) e ativar imediatamente o serviço gratuito BC Protege+ para impedir a abertura de novas contas. Em seguida, dentro do mesmo portal, consulte o sistema Registrato emitindo o relatório CCS (que lista todas as contas bancárias ativas em seu CPF) e o relatório SCR (que mostra todos os empréstimos e financiamentos registrados em seu nome).
Fontes
- Banco Central do Brasil — Encontre uma Instituição Regulada/Supervisionada
- Banco Central do Brasil — Alerta Oficial sobre Golpe de Pagamento Prévio para Empréstimos
- Banco Central do Brasil — O que é e como funciona o Mecanismo Especial de Devolução (MED)
- Banco Central do Brasil — Serviço BC Protege+ (Meu BC)
- Banco Central do Brasil — Regulamentação sobre Correspondentes no País (Resolução CMN nº 4.935/2021)
- Banco Central do Brasil — Normas das Fintechs de Crédito SCD e SEP (Resolução CMN nº 5.050/2022)
- Serasa Experian — Golpe do Empréstimo e Indicador de Tentativas de Fraude
- FEBRABAN — Pesquisa Radar Febraban sobre Tentativas de Golpes no Brasil
- Topaz Evolution — MED 2.0 e Resolução BCB nº 493/2025
- Superior Tribunal de Justiça (STJ) — Jurisprudência sobre Responsabilidade Bancária em Golpes


0 Comentários