

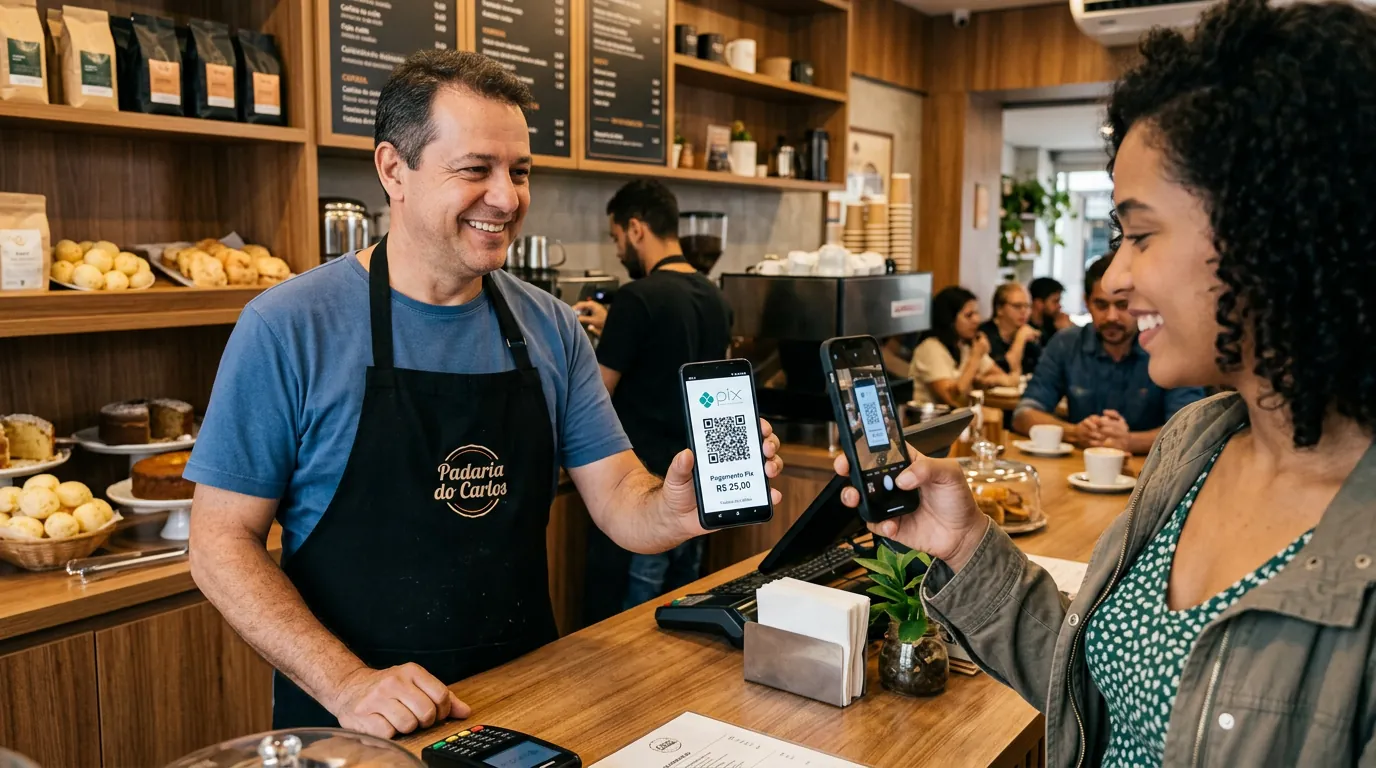
Para gerar um QR Code Pix e receber pagamentos sem maquininha, basta acessar a área Pix do aplicativo do seu banco ou instituição de pagamento, selecionar a função "Cobrar" ou "Receber com Pix", informar o valor da venda (ou deixá-lo em aberto) e escolher a chave Pix vinculada. O código é criado instantaneamente no padrão oficial do Banco Central e pode ser exibido na tela do próprio celular para leitura na hora, compartilhado como link Pix Copia e Cola no WhatsApp ou exportado para impressão em uma placa de balcão.
Principais Aprendizados
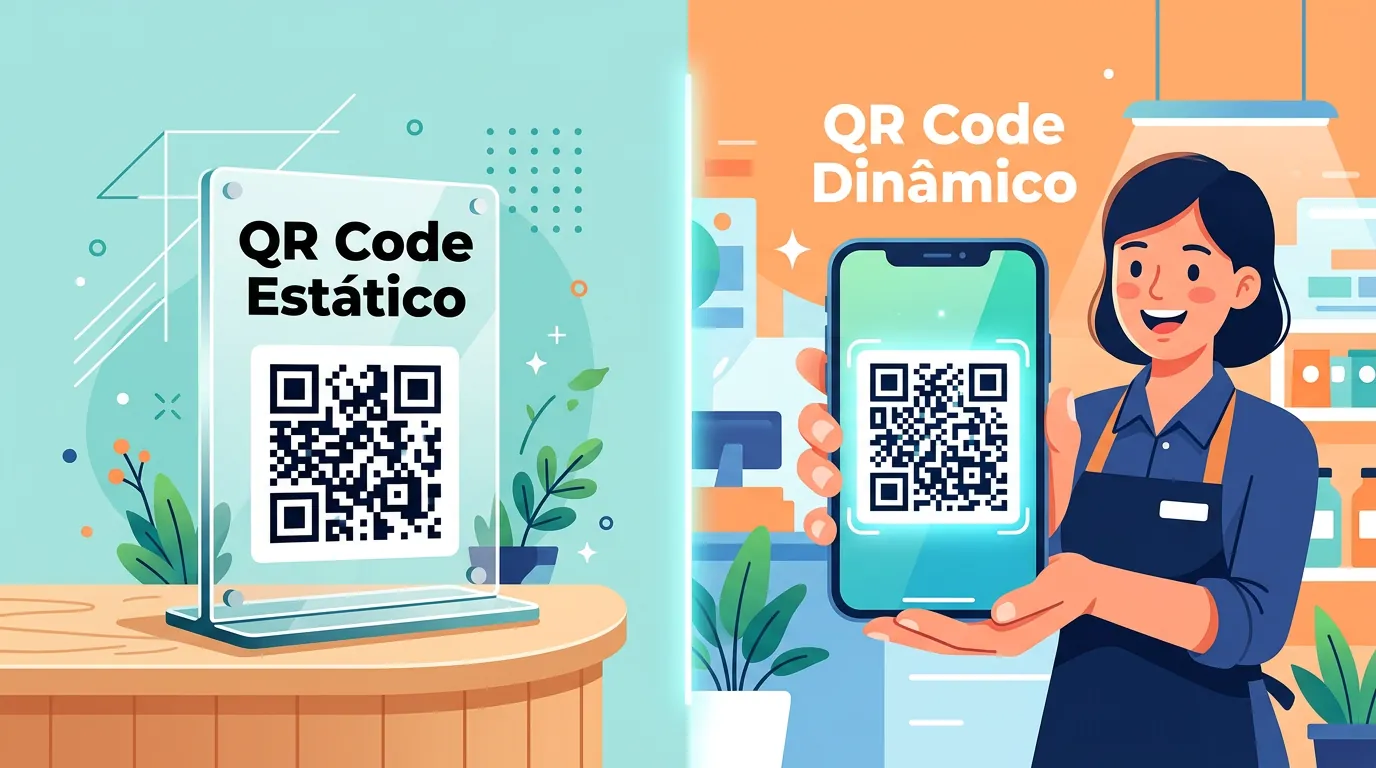
- Estático vs. Dinâmico: O QR Code Estático serve para múltiplos pagamentos (com valor fixo ou em aberto), ideal para placas impressas; já o QR Code Dinâmico é exclusivo para uma única venda, trava o valor exato e faz a conciliação automática.
- Atenção às tarifas comerciais: Pela Resolução BCB nº 19/2020, pessoas físicas e MEIs podem ser tarifados a partir do 31º Pix comercial recebido no mês ou ao utilizar QR Code Dinâmico, enquanto contas PJ têm taxas que variam de 0% a 1,45% conforme a instituição.
- Segurança física e digital: Em placas impressas, a recomendação técnica unânime é usar uma Chave Aleatória (EVP) para ocultar o CPF ou telefone e inspecionar o código diariamente contra a colagem de adesivos falsos (quishing).
Como Funciona o Recebimento por QR Code Pix Sem Maquininha
Qualquer smartphone com o aplicativo de um banco tradicional, banco digital ou fintech de pagamentos funciona como um terminal de cobrança completo, dispensando o aluguel ou a compra de maquininhas de cartão (terminais POS). Isso ocorre porque todo código gerado no país obedece obrigatoriamente ao padrão técnico BR Code, instituído pelo Manual de Padrões de Iniciação do Pix do Banco Central em março de 2020 (nos termos da Circular nº 3.682/2013).
O fato verificado na especificação técnica é que o BR Code combina a codificação gráfica internacional ISO/IEC 18004 com o padrão EMV® QRCPS-MPM (Merchant Presented Mode, versão 1.1), alocando as informações do arranjo Pix no campo 26 (identificador BR.GOV.BCB.PIX) da estrutura de texto que compõe o código Pix Copia e Cola. Essa padronização garante interoperabilidade total: um código gerado na tela de um banco digital é lido sem restrições pela câmera de qualquer outra instituição financeira.
A maturidade desse modelo reflete-se nos números oficiais. Segundo estatísticas do Banco Central do Brasil e dados divulgados pela Agência Brasil (EBC), o Pix reúne mais de 170 milhões de usuários pessoas físicas (cerca de 80% da população brasileira), bateu o recorde diário de 313,3 milhões de operações em dezembro de 2025 e movimentou R$ 3,73 trilhões em 8,11 bilhões de transações em agosto de 2026. Além disso, o estudo Pagamentos Móveis e Comércio Móvel no Brasil (Mobile Time/Opinion Box) aponta que a parcela de brasileiros com smartphone que já pagaram via QR Code saltou de 48% em 2020 para 89% em 2024.
QR Code Pix Estático vs. Dinâmico: Qual a Diferença Real?
Um dos erros conceituais mais frequentes na internet — reproduzido inclusive por ferramentas online de terceiros — é afirmar que o QR Code com valor fixo é estático e o QR Code com valor em aberto é dinâmico. Essa afirmação é tecnicamente incorreta.
De acordo com a regulamentação do Banco Central, a distinção real está no ciclo de vida da cobrança e na forma como os dados são processados:
- QR Code Estático: É gerado uma única vez e pode ser reutilizado indefinidamente por vários clientes. O vendedor pode tanto predefinir um valor fixo (útil para serviços de preço único, como estacionamento ou corte de cabelo) quanto deixar o campo de valor aberto para o pagador digitar na hora. Os dados da conta ficam gravados diretamente na imagem gráfica. É o formato usado nas placas de acrílico de balcão, crachás e cartões de visita. Sua limitação é exigir conferência manual de cada comprovante.
- QR Code Dinâmico: É gerado exclusivamente para uma única transação e expira assim que o pagamento é concluído ou o prazo vence. Em vez de trazer apenas a chave estática, ele incorpora uma URL única gerada via API da instituição financeira e um identificador exclusivo da transação (
txid). O valor da compra vem bloqueado contra edição pelo cliente, eliminando erros de digitação. Na modalidade Pix Cobrança, permite ainda configurar data de vencimento, multa, juros e descontos, funcionando como substituto direto do boleto bancário.
De acordo com levantamento da Cartos com base em dados do Banco Central, o QR Code Dinâmico consolidou-se como a segunda forma de iniciação de Pix mais utilizada no Brasil (atrás apenas do uso direto de Chave Pix), respondendo por 39% do total de transações.
| Característica | QR Code Estático | QR Code Dinâmico |
|---|---|---|
| Validade do código | Permanente (aceita múltiplos pagamentos) | Uso único (expira após ser pago ou vencer) |
| Definição de valor | Valor fixo predefinido ou aberto para digitação | Valor exato travado pelo vendedor |
| Identificador (txid) | Opcional e repetido em todas as leituras | Único por venda (conciliação automática) |
| Juros, multa e vencimento | Não suporta | Suporta (modalidade Pix Cobrança) |
| Melhor aplicação sem maquininha | Plaquinha impressa no balcão e preços tabelados | Cobrança na tela do celular na hora ou venda online/WhatsApp |
Passo a Passo Para Gerar QR Code Pix Pelo Celular
O consenso da área de meios de pagamento aponta que o aplicativo oficial do seu banco ou conta digital (como Nubank, Mercado Pago, Banco Inter, Itaú, Efí Bank, Stone ou InfinitePay) é o ambiente mais seguro e completo para criar códigos de recebimento sem custos de adesão.
1. Como gerar um QR Code na tela do celular na hora da venda
Para vendas presenciais avulsas em que o valor muda a cada cliente, a recomendação técnica é gerar o código na tela do smartphone no momento do fechamento da conta:
- Abra o aplicativo do seu banco ou instituição de pagamento e toque na Área Pix.
- Selecione a opção "Cobrar" ou "Receber com Pix".
- Digite o valor exato da venda (por exemplo, R$ 47,90). Isso evita que o cliente erre os centavos ao digitar manualmente.
- Adicione uma descrição ou identificador opcional (como "Pedido 104") e escolha a chave Pix vinculada.
- Toque em "Criar QR Code". Vire a tela do seu aparelho para que o cliente faça a leitura com a câmera do aplicativo bancário dele ou clique em "Compartilhar" para enviar o código Pix Copia e Cola pelo WhatsApp.
2. Como gerar e imprimir uma Plaquinha de Pix para o balcão
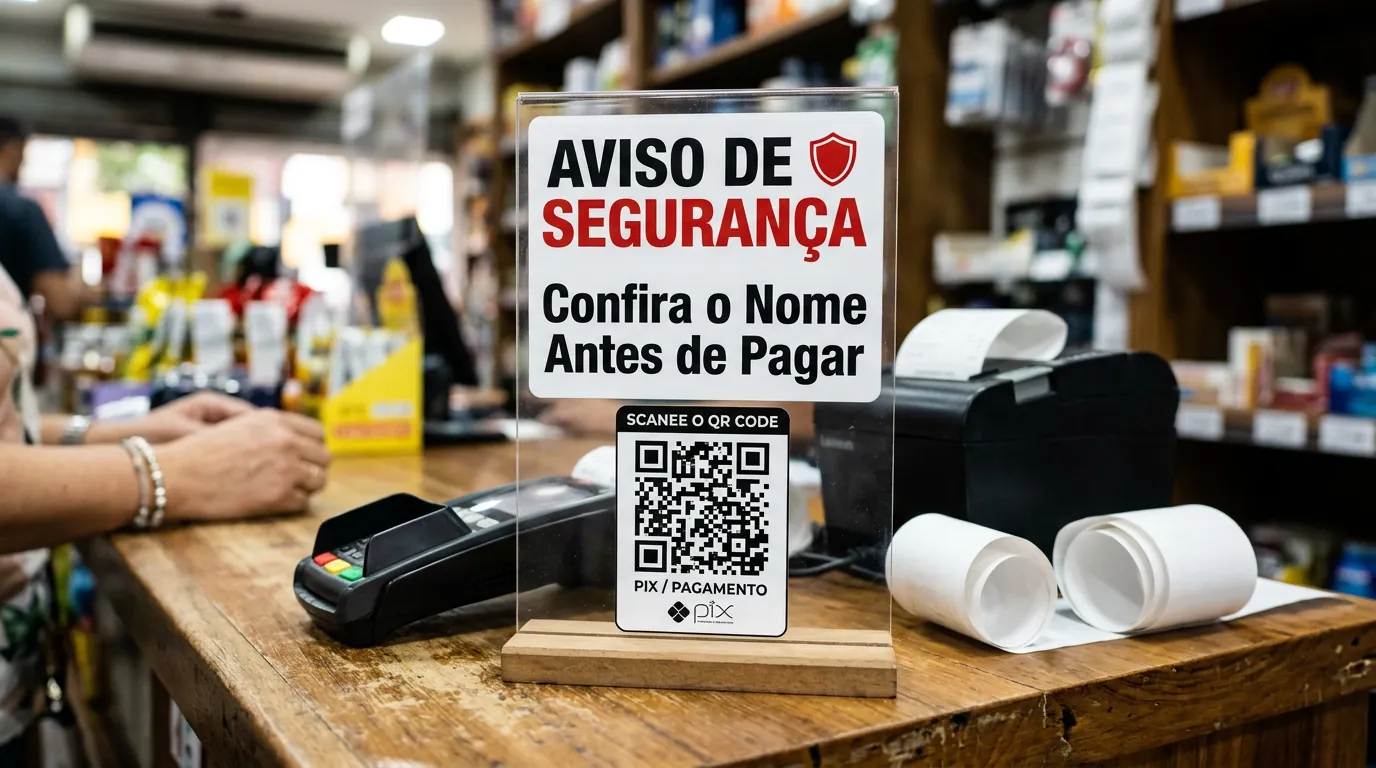
Se o objetivo é agilizar a fila em um comércio físico com uma placa impressa, você deve gerar um QR Code Estático com valor em aberto e usar obrigatoriamente uma Chave Aleatória (EVP) — ou o CNPJ, no caso de empresas. Jamais utilize seu CPF, e-mail pessoal ou número de celular em códigos impressos expostos ao público, pois qualquer pessoa que escanear a placa terá acesso direto a esses dados no payload do código.
- No aplicativo do seu banco, acesse Área Pix > Minhas Chaves e crie uma Chave Aleatória gratuita, caso ainda não tenha uma.
- Volte ao menu Pix, toque em "Cobrar" ou "Gerar QR Code Estático".
- Deixe o campo de valor em branco (ou R$ 0,00) para que cada comprador digite o valor da própria compra.
- Selecione exclusivamente a sua Chave Aleatória (ou CNPJ).
- Salve a imagem gerada na galeria do celular ou envie o arquivo PDF/PNG por e-mail para imprimir e colocar em um display de acrílico no caixa.
3. Sites geradores de QR Code Pix de terceiros são seguros?
Existe uma controvérsia em aberto sobre o uso de sites independentes que prometem criar placas personalizadas de Pix gratuitamente no navegador. Embora o padrão BR Code seja aberto e permita montar a estrutura de texto EMV sem conexão direta com o banco, a avaliação técnica de segurança desaconselha o uso de geradores desconhecidos.
O usuário comum não tem como auditar se um site de terceiros está armazenando suas chaves em banco de dados ou substituindo maliciosamente a chave de destino no código gerado. Caso utilize qualquer modelo gráfico externo para montar uma placa, é indispensável fazer um teste de leitura com o celular de outra pessoa (conferindo nome completo, banco e início/fim do CPF ou CNPJ na tela de confirmação) antes de imprimir e expor ao público.
Pix por Aproximação (NFC): O Celular Como Terminal Completo
Além da leitura óptica da câmera por QR Code, o recebimento sem maquininha ganhou o reforço do Pix por Aproximação, tecnologia baseada em NFC (Near Field Communication) lançada oficialmente pelo Banco Central em 28 de fevereiro de 2025 (Resolução BCB nº 482/2025).
Inicialmente, a modalidade operava com um teto travado em R$ 500 por operação. Contudo, em 1º de outubro de 2026, entrou em vigor a Instrução Normativa BCB nº 746, que extinguiu o limite fixo de R$ 500 e determinou que as instituições financeiras permitam ao cliente gerenciar livremente o valor máximo por aproximação dentro do limite geral do Pix da conta.
Na prática, aplicativos de fintechs e adquirentes que contam com tecnologia SoftPOS (Tap to Pay no celular) permitem que o vendedor digite o valor da venda no próprio smartphone e escolha na hora: exibir o QR Code na tela ou permitir que o cliente aproxime o celular (via Carteira do Google ou app bancário compatível). Vale ponderar que, apesar da conveniência, o QR Code continua hegemônico: em agosto de 2026, o Pix por aproximação registrou 2 milhões de transações (0,06% do volume total do Pix), esbarrando tanto no hábito consolidado da leitura de câmera quanto na restrição técnica nos aparelhos iPhone (iOS), já que a Apple não liberou a Carteira da Apple para o recurso e é alvo de apuração no Conselho Administrativo de Defesa Econômica (CADE).
Taxas, Limite de 30 Pix e Regras Fiscais Para PF, MEI e PJ
Receber sem maquininha elimina a mensalidade do equipamento e o desconto das bandeiras de cartão, mas exige atenção às normas tarifárias e tributárias vigentes no Brasil.
Quando o banco pode cobrar taxa de Pessoa Física e MEI?
Pela Resolução BCB nº 19/2020 (atualizada pelas Resoluções nº 30/2020 e nº 136/2021) e conforme orientações do Sebrae-SC, pessoas físicas, Microempreendedores Individuais (MEIs) e Empresários Individuais (EI) são isentos de tarifas no Pix pessoal, exceto na recepção de recursos com finalidade comercial. Os bancos estão autorizados a tarifar o recebedor PF/MEI quando ocorrer qualquer uma destas quatro hipóteses:
- Recebimento de mais de 30 Pix por mês (cobrança permitida a partir do 31º Pix recebido via chave, dados manuais ou QR Code Estático);
- Recebimento de qualquer valor por meio de QR Code Dinâmico;
- Recebimento via QR Code (estático ou dinâmico) cujo pagador seja uma Pessoa Jurídica (PJ);
- Recebimento em conta definida em contrato como de uso exclusivamente comercial.
Quanto custa receber via QR Code Pix na conta PJ?
Para empresas constituídas como LTDA, SLU ou S/A, o Banco Central permite que cada instituição defina suas próprias tarifas. Enquanto bancos digitais e fintechs (como Nubank, C6 Bank e InfinitePay) mantêm estratégia comercial de taxa 0% no Pix PJ, bancos tradicionais e plataformas de adquirência cobram taxas percentuais sobre vendas via QR Code que variam, em média, de 0,89% a 1,45% por transação (frequentemente com tarifa mínima em torno de R$ 1,00 e teto máximo por operação). Por isso, para quem vende sem maquininha, escolher uma conta digital PJ ou MEI com isenção contratual de Pix faz diferença direta na margem de lucro.
Proibição de sobretaxa (MP nº 1.288/2025) e fiscalização (e-Financeira)
Dois marcos normativos recentes impactam diretamente quem recebe vendas por QR Code Pix:
- Proibição de cobrar mais caro no Pix: De acordo com a Medida Provisória nº 1.288/2025, editada em 16 de janeiro de 2025, o Pix à vista é equiparado ao pagamento em espécie (Lei nº 13.455/2017). O Art. 2º determina que exigir preço superior ou repassar encargo adicional em pagamentos via Pix à vista configura prática abusiva sujeita às multas do Código de Defesa do Consumidor. O Art. 3º também reafirma que não incide qualquer imposto ou tributo específico sobre o ato de usar o Pix.
- Fintechs na e-Financeira da Receita Federal: Pela Instrução Normativa RFB nº 2.278, publicada em 28 de agosto de 2025, todas as instituições de pagamento e carteiras digitais passaram a seguir exatamente as mesmas obrigações dos bancos tradicionais no envio semestral da e-Financeira ao SPED. Isso significa que concentrar alto volume de vendas comerciais em conta de pessoa física — mesmo em fintechs — expõe o vendedor ao cruzamento automático da Malha Fiscal Digital caso os valores não sejam declarados ou formalizados via MEI/PJ.
Segurança no Balcão: Como Evitar o Golpe do Adesivo Falso (Quishing) e Fraudes
A popularização das placas de QR Code no varejo físico atraiu modalidades específicas de fraude presencial e remota. Em 20 de outubro de 2026, a Federação Brasileira de Bancos (Febraban) e o Procon-SP emitiram um alerta nacional sobre a escalada do golpe de quishing (combinação de QR Code com phishing) em restaurantes, feiras livres, bares e estacionamentos.
Nesse esquema, criminosos colam um adesivo com um QR Code fraudulento por cima da placa original do estabelecimento. Quando o cliente aponta a câmera para pagar, o valor pode até aparecer correto ou aberto para digitação, mas o dinheiro é desviado instantaneamente para uma conta laranja. Além disso, quem anuncia produtos na internet precisa redobrar o cuidado para vender sem cair em armadilhas de engenharia social ao enviar códigos de pagamento.
Para blindar o seu caixa ao receber sem maquininha, aplique quatro práticas obrigatórias de segurança operacional:
- Prefira gerar o QR Code na tela do seu celular: Sempre que possível, crie a cobrança na hora no seu próprio aparelho. Isso impede qualquer adulteração física do código e trava o valor exato da compra.
- Inspecione placas físicas diariamente: Se utilizar placa de acrílico no balcão, passe o dedo sobre o código no início do expediente para checar se não há adesivos sobrepostos e oriente o cliente a conferir o nome da sua empresa na tela antes de digitar a senha.
- Nunca libere o produto olhando apenas a tela do cliente: Golpistas utilizam aplicativos falsos que simulam recibos perfeitos ou realizam agendamentos para datas futuras e cancelam em seguida. Saber exatamente como detectar um comprovante falso exige uma regra única: só entregue a mercadoria após a notificação e o saldo caírem no extrato do seu aplicativo bancário.
- Proteja o caixa contra abordagens financeiras suspeitas: Caso receba mensagens prometendo liberação de crédito comercial imediato mediante pagamento de taxa prévia via QR Code, saiba como identificar golpe consultando previamente as instituições autorizadas pelo Banco Central.
Perguntas Frequentes
Qual a diferença entre QR Code Pix estático e dinâmico?
O QR Code Pix estático é gerado uma única vez e pode ser pago várias vezes por diferentes clientes, permitindo valor fixo ou em aberto (ideal para placas impressas no balcão). Já o QR Code Pix dinâmico é gerado exclusivamente para uma única venda, expira após o pagamento, trava o valor exato da compra e inclui um identificador único (txid) para conciliação automática.
Quem recebe pagamentos por QR Code Pix no celular paga alguma taxa?
Depende do enquadramento da conta e do banco. Pela Resolução BCB nº 19/2020, pessoas físicas e MEIs são isentos até o 30º Pix comercial recebido no mês via código estático, mas podem ser tarifados a partir do 31º Pix, em qualquer QR Code dinâmico ou quando o pagador for Pessoa Jurídica. Já para empresas (PJ), bancos digitais costumam oferecer taxa zero, enquanto bancos tradicionais cobram entre 0,89% e 1,45% por venda.
É seguro usar uma placa de QR Code Pix impressa no balcão?
Sim, desde que o comerciante vincule o código a uma Chave Aleatória (EVP) ou CNPJ para não expor CPF e telefone pessoais, verifique diariamente se nenhum adesivo fraudulento (golpe de quishing) foi colado por cima da placa e confirme a entrada efetiva do dinheiro no próprio aplicativo bancário antes de liberar o produto.
Fontes
- Banco Central do Brasil — Estatísticas Oficiais do Pix
- Banco Central do Brasil — Manual BR Code: QR Codes para Iniciação de Pagamentos no SPB
- Banco Central do Brasil — Resolução BCB nº 19/2020 (Regras de Tarifação do Pix)
- Agência Brasil (EBC) — Novas Regras do Pix por Aproximação e Instrução Normativa BCB nº 746/2026
- Portal da Legislação (Planalto) — Medida Provisória nº 1.288/2025
- Sebrae-SC — Regras de Cobrança de Tarifa do Pix para MEI, EI e Pessoa Física
- Cartos — Crescimento e Participação do Pix via QR Code Dinâmico no Brasil
- NDM Advogados — Obrigatoriedade da e-Financeira para Fintechs (IN RFB nº 2.278/2025)
- UOL Economia — Alerta da Febraban sobre Golpe do QR Code (Quishing)


0 Comentários