

NFC no celular (Near Field Communication, ou Comunicação por Campo de Proximidade) é uma tecnologia de transmissão sem fio de curtíssimo alcance que opera na frequência de 13,56 MHz e permite transformar o smartphone em um cartão bancário, credencial de transporte ou terminal de recebimento de pagamentos. Para ativar o recurso no Android, basta acessar as configurações de conexões do aparelho e acionar a chave "NFC", enquanto no iPhone o chip opera de forma automática assim que um cartão é configurado no aplicativo Carteira (Wallet). Pagar por aproximação pelo celular é tecnicamente mais seguro do que utilizar o cartão físico, pois o dispositivo substitui os dados reais da conta por um código criptográfico único (token) e exige autenticação biométrica antes de emitir qualquer sinal para a maquininha.
Principais Aprendizados
- Adoção dominante no Brasil: Os pagamentos por aproximação já representam 76,2% das compras presenciais com cartões no país, movimentando R$ 1 trilhão apenas no primeiro semestre de 2026.
- Pix sem limite fixo: Desde 1º de outubro de 2026, por determinação do Banco Central (IN BCB nº 746), o Pix por aproximação deixou de ter o teto obrigatório de R$ 500, permitindo que o próprio cliente defina seus limites no aplicativo do banco.
- Segurança criptográfica vs. engenharia social: O protocolo do celular impede furtos eletrônicos no bolso graças à biometria e à tokenização EMV, mas exige atenção contra aplicativos falsos que aplicam o chamado "golpe do toque fantasma".
O Que É NFC no Celular e Como Funciona na Prática
A tecnologia NFC baseia-se no princípio físico do acoplamento indutivo. Dentro do smartphone e do terminal de pagamento (maquininha) existem pequenas antenas em formato de bobina que operam na faixa de frequência industrial, científica e médica (ISM) não licenciada de 13,56 MHz. Quando os dois aparelhos se aproximam a poucos milímetros ou centímetros, o campo eletromagnético gerado pelo leitor induz uma corrente elétrica na antena do celular, permitindo a troca bidirecional de dados a taxas de 106, 212 ou 424 kbit/s, segundo as normas internacionais ISO/IEC 18092 e ISO/IEC 14443.
No cotidiano dos bancos digitais e serviços financeiros, o chip NFC do smartphone atua em três modos distintos de operação:
- Emulação de cartão (Card Emulation): O celular comporta-se exatamente como um cartão inteligente sem contato (contactless). Isso pode ocorrer via hardware dedicado — o chamado Elemento Seguro (Secure Element — eSE), padrão adotado no Apple Pay — ou via software, por meio da tecnologia Host Card Emulation (HCE), amplamente utilizada no Android pelo Google Wallet e pelos aplicativos próprios de bancos digitais.
- Modo Leitor e Gravador (Reader/Writer): O próprio smartphone gera o campo magnético ativo para ler informações armazenadas em cartões físicos, passaportes eletrônicos, bilhetes de transporte público ou etiquetas inteligentes (NFC Tags) coladas em produtos e cartazes.
- Ponto a Ponto (P2P): Permite a comunicação direta entre dois dispositivos ativos para validação rápida de credenciais ou pareamento instantâneo de acessórios.
No Brasil, essa infraestrutura deixou de ser um diferencial de aparelhos topo de linha e tornou-se o padrão do comércio físico. Segundo o balanço da ABECS (Associação Brasileira das Empresas de Cartões de Crédito e Serviços) referente ao primeiro semestre de 2026, os pagamentos via NFC movimentaram R$ 1 trilhão no país — um avanço de 18,5% sobre o mesmo período de 2025 —, respondendo por 76,2% de todas as transações presenciais. Além disso, pesquisa da Abecs em parceria com o instituto Datafolha divulgada em agosto de 2026 aponta que 73% dos brasileiros já utilizam pagamentos por aproximação, sendo que 41% dos usuários empregam o próprio smartphone na hora de pagar (contra 65% que usam o cartão físico e 2% que utilizam relógios inteligentes).
Outro movimento relevante é o uso do modo leitor do aparelho por comerciantes e profissionais autônomos. A tecnologia Tap on Phone (que transforma o smartphone em uma maquininha de cartão sem necessidade de hardware extra) movimentou R$ 53,6 bilhões no primeiro semestre de 2026, registrando alta de 79,2% em doze meses e crescimento acumulado de 471,3% em dois anos, conforme dados compilados pelo setor de meios de pagamento.
O Novo Padrão NFC Release 15 e o Alcance de 2 cm
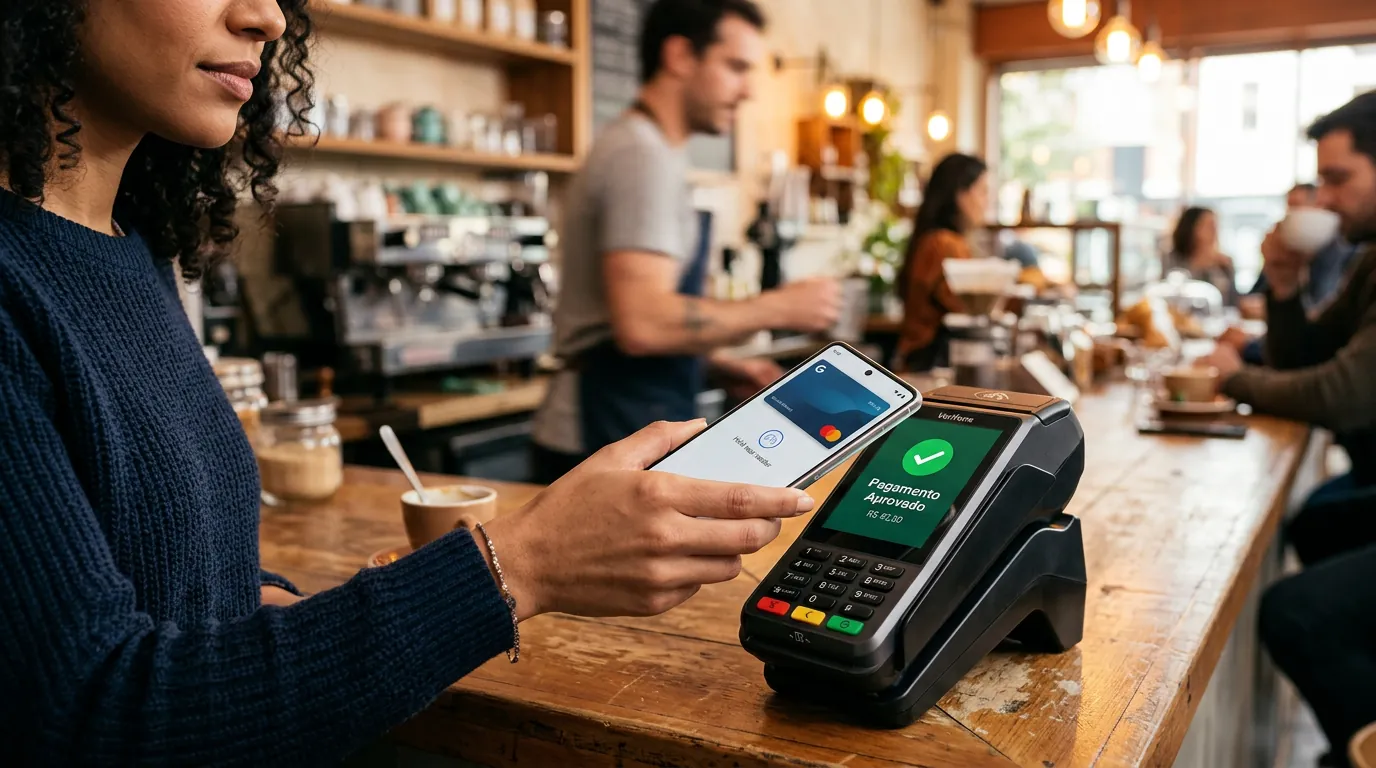
Historicamente, o alcance certificado do NFC exigia uma distância máxima de apenas 0,5 centímetro (5 milímetros) entre o celular e o leitor, o que frequentemente obrigava o usuário a procurar a posição exata da antena na traseira do telefone. Contudo, a especificação técnica NFC Release 15, oficializada pelo NFC Forum e implementada na geração de dispositivos lançados ao longo de 2026, quadruplicou o alcance operacional certificado para até 2 centímetros.
Na prática, essa evolução técnica torna o alinhamento entre o smartphone e a maquininha muito mais tolerante e acelera o fechamento da transação, sem comprometer o isolamento físico que impede leituras acidentais à distância. Por essa razão, verificar a presença do chip já é um critério básico ao escolher o melhor celular custo-benefício para o dia a dia.
Como Saber Se o Celular Tem NFC e Como Ativar
O processo para descobrir se o smartphone conta com suporte a pagamentos sem contato e colocá-lo em funcionamento varia completamente entre o sistema Android e o iOS da Apple.
Como Ativar o NFC no Android e Configurar a Carteira Padrão
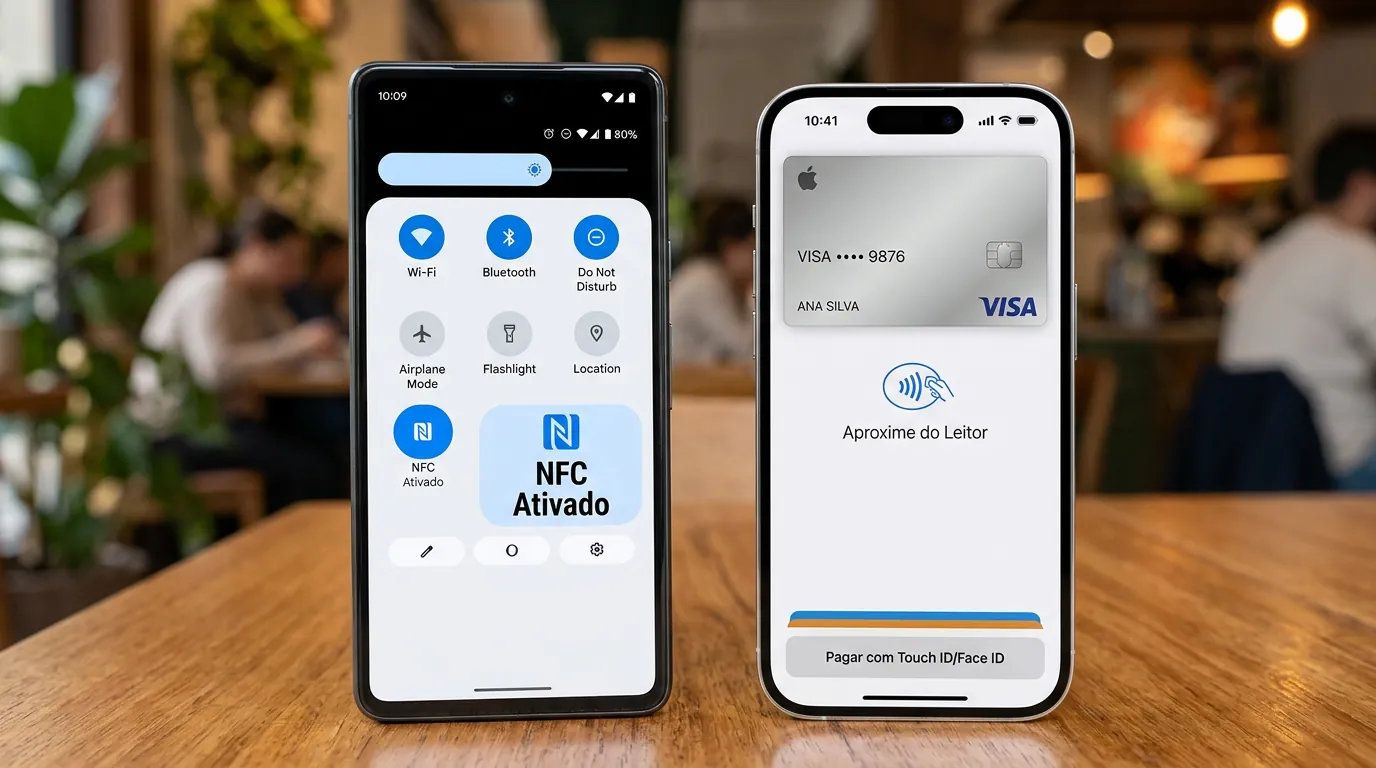
Nos aparelhos Android (como linhas Samsung Galaxy, Motorola, Xiaomi e Realme), o chip NFC possui uma chave geral de ativação que pode ser ligada ou desligada pelo usuário:
- Abra o aplicativo Configurações do telefone e toque na lupa de busca no topo da tela.
- Digite NFC. Se o recurso aparecer nos resultados, o aparelho possui o hardware instalado. Você também pode acessar manualmente o caminho Configurações > Conexões (em aparelhos Samsung) ou Configurações > Dispositivos conectados > Preferências de conexão (em modelos Motorola e Android padrão).
- Ative a chave NFC (ou "NFC e pagamentos sem contato"). O atalho também pode ser acionado diretamente na barra de notificações superior do sistema.
- Toque na opção Pagamentos sem contato (ou Aplicativo de pagamento padrão) logo abaixo do interruptor do NFC e escolha qual serviço gerenciará suas transações: Carteira do Google (Google Wallet), Samsung Wallet ou diretamente o aplicativo do seu banco digital.
- Abra a carteira escolhida, cadastre seu cartão de crédito/débito ou vincule sua conta para o Pix por aproximação e conclua a validação de segurança exigida pelo banco emissor.
Como Funciona o NFC no iPhone (iOS) e Por Que Não Há Botão de Ligar
Um erro muito comum entre usuários que migram do Android para a Apple é procurar um interruptor para ligar o NFC nos Ajustes do iOS. Não existe botão de ligar ou desligar o NFC no iPhone.
Todos os modelos a partir do iPhone 6 contam com a antena NFC integrada para uso no Apple Pay, e todos os aparelhos a partir do iPhone XS e XR possuem leitura automática de etiquetas em segundo plano. No ecossistema da Apple, o chip permanece em estado de espera (latente) gerenciado nativamente pelo sistema operacional e só é energizado no instante em que o usuário autoriza uma operação:
- Abra o aplicativo nativo Carteira (Wallet) no iPhone.
- Toque no ícone de adição (+) no canto superior direito e selecione Cartão de Débito ou Crédito.
- Siga as instruções do seu banco para autenticar o cartão.
- Para pagar na maquininha, basta pressionar duas vezes o botão lateral do iPhone, autenticar via Face ID (reconhecimento facial), Touch ID (impressão digital) ou código numérico e aproximar a parte superior traseira do aparelho do leitor.
Pix por Aproximação e Carteiras Digitais: O Que Mudou em 2026
Além dos cartões tradicionais, o ecossistema financeiro brasileiro passou a integrar o pagamento instantâneo diretamente à antena do celular. Disponibilizado oficialmente pelo Banco Central em 28 de fevereiro de 2025, o Pix por aproximação opera sobre a infraestrutura da Jornada Sem Redirecionamento (JSR) do Open Finance, permitindo que carteiras digitais (atuando como Iniciadores de Transação de Pagamento — ITP) ou os próprios aplicativos bancários concluam um Pix apenas encostando o telefone na maquininha habilitada.
Fim do Limite Fixo de R$ 500 e Liberação no iOS
Durante seu primeiro ano e meio de operação, o Pix por aproximação funcionou sob uma trava regulatória padrão de R$ 500 por compra. Contudo, em 1º de outubro de 2026, entrou em vigor a Instrução Normativa BCB nº 746 do Banco Central, que extinguiu o limite fixo obrigatório de R$ 500 por transação no Pix por aproximação (JSR). Pela regra atual, os bancos digitais e tradicionais devem permitir que o próprio correntista gerencie e personalize os limites de valor por operação e por período diretamente na área de gestão de limites Pix do aplicativo bancário.
Outra mudança estrutural de 2026 envolve o sistema iOS. No início de 2026, o Pix por aproximação somava 1,06 milhão de transações mensais (R$ 46,5 milhões movimentados), volume considerado tímido diante das 7 bilhões de operações totais do Pix no mesmo período. O principal entrave apontado pelas instituições financeiras era a restrição imposta pela Apple ao acesso ao chip NFC dos iPhones, o que motivou um inquérito administrativo no CADE (Conselho Administrativo de Defesa Econômica) em 2025. Em junho de 2026, a Apple sinalizou acordo com a autarquia antitruste brasileira para liberar o acesso às APIs do chip NFC do iPhone para que bancos ofertem o Pix por aproximação dentro de seus próprios aplicativos no iOS sem cobrança de tarifas adicionais por transação.
Precisa de Internet Para Pagar por Aproximação?
A necessidade de conexão ativa com a internet (4G, 5G ou Wi-Fi) no momento de encostar o celular na maquininha depende exclusivamente da modalidade escolhida:
- Cartão de crédito, débito ou pré-pago na carteira digital: Não precisa de internet no celular. Os tokens criptográficos e as chaves de validação ficam armazenados de maneira segura no hardware do smartphone. Na hora do pagamento, quem se comunica com a rede adquirente e o banco é a maquininha do estabelecimento comercial.
- Pix por aproximação: Precisa de internet no celular. Pelas regras vigentes da arquitetura do Pix e do Open Finance, o aplicativo do pagador precisa estar conectado à rede para receber os dados dinâmicos da cobrança gerada pelo terminal, autenticar a ordem e liquidar a transferência em tempo real. Caso o usuário esteja sem pacote de dados móveis e o local ofereça apenas Wi-Fi instável, a alternativa para o lojista continua sendo aprender a gerar um QR Code Pix estático ou compartilhar a conexão com o cliente.
Pagar por Aproximação no Celular É Seguro?
Para responder com precisão se o pagamento sem contato oferece riscos, é fundamental separar a arquitetura criptográfica do protocolo das vulnerabilidades causadas por engenharia social.
Tokenização EMV e Biometria (CD-CVM) vs. Cartão Físico
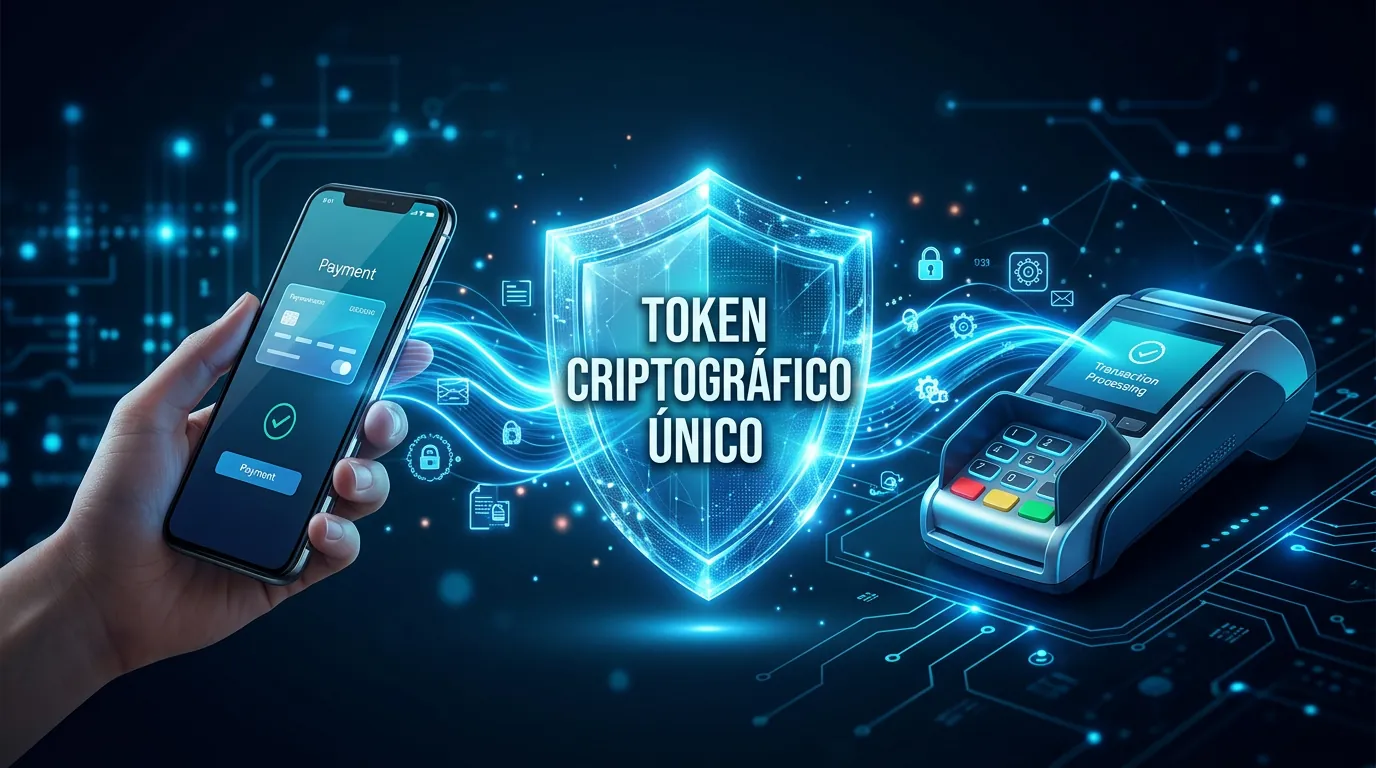
O consenso consolidado da engenharia de segurança bancária aponta que pagar com o celular é consideravelmente mais seguro do que utilizar o cartão físico por aproximação. Essa superioridade técnica decorre de três camadas de proteção:
- Tokenização EMV (EMV Payment Tokenisation): Quando você cadastra um cartão no Apple Pay, Google Wallet ou Samsung Wallet, o número real de 16 dígitos impresso no plástico (chamado de Primary Account Number — PAN) nunca é armazenado nem transmitido pelo celular. Conforme documentado pelo consórcio global EMVCo, o número verdadeiro é substituído por um código substituto (Token) vinculado exclusivamente àquele aparelho específico (Token Domain Restriction Controls).
- Criptograma dinâmico de uso único: A cada vez que o celular se aproxima de uma maquininha, o terminal envia um número aleatório imprevisível. O elemento seguro do telefone combina esse desafio com chaves internas usando algoritmos de criptografia assimétrica (RSA ou Curva Elíptica — ECC) e simétrica (AES) para gerar um criptograma exclusivo para aquela única compra. Mesmo que um invasor interceptasse o sinal de rádio no ar, o código capturado seria inútil segundos depois, impedindo ataques de repetição (replay attacks) ou clonagem de trilha.
- Verificação biométrica no dispositivo (CD-CVM): Nos cartões plásticos tradicionais, compras por aproximação de até R$ 200 ocorrem sem digitação de senha, conforme diretriz estabelecida pela ABECS e divulgada pela FEBRABAN, o que gera risco imediato caso o cartão seja perdido na rua. Já o smartphone opera sob o protocolo CD-CVM (Consumer Device Cardholder Verification Method): a antena não emite nenhum dado financeiro enquanto a tela estiver bloqueada, exigindo leitura de impressão digital ou reconhecimento facial antes de qualquer centavo ser autorizado. Isso torna tecnicamente inviável o mito do "furto eletrônico no bolso" em locais aglomerados como transporte público.
O Risco Real: Golpe do Toque Fantasma e Malwares de Retransmissão
Embora a criptografia do pagamento por aproximação não tenha sido quebrada, criminosos mudaram de tática e passaram a explorar a engenharia social combinada à antena NFC. De acordo com levantamento de telemetria da Kaspersky Brasil divulgado em junho de 2026, os ataques de malware explorando recursos de NFC em celulares Android cresceram 188% em 2026, com mais de 35 mil investidas bloqueadas apenas nos quatro primeiros meses do ano.
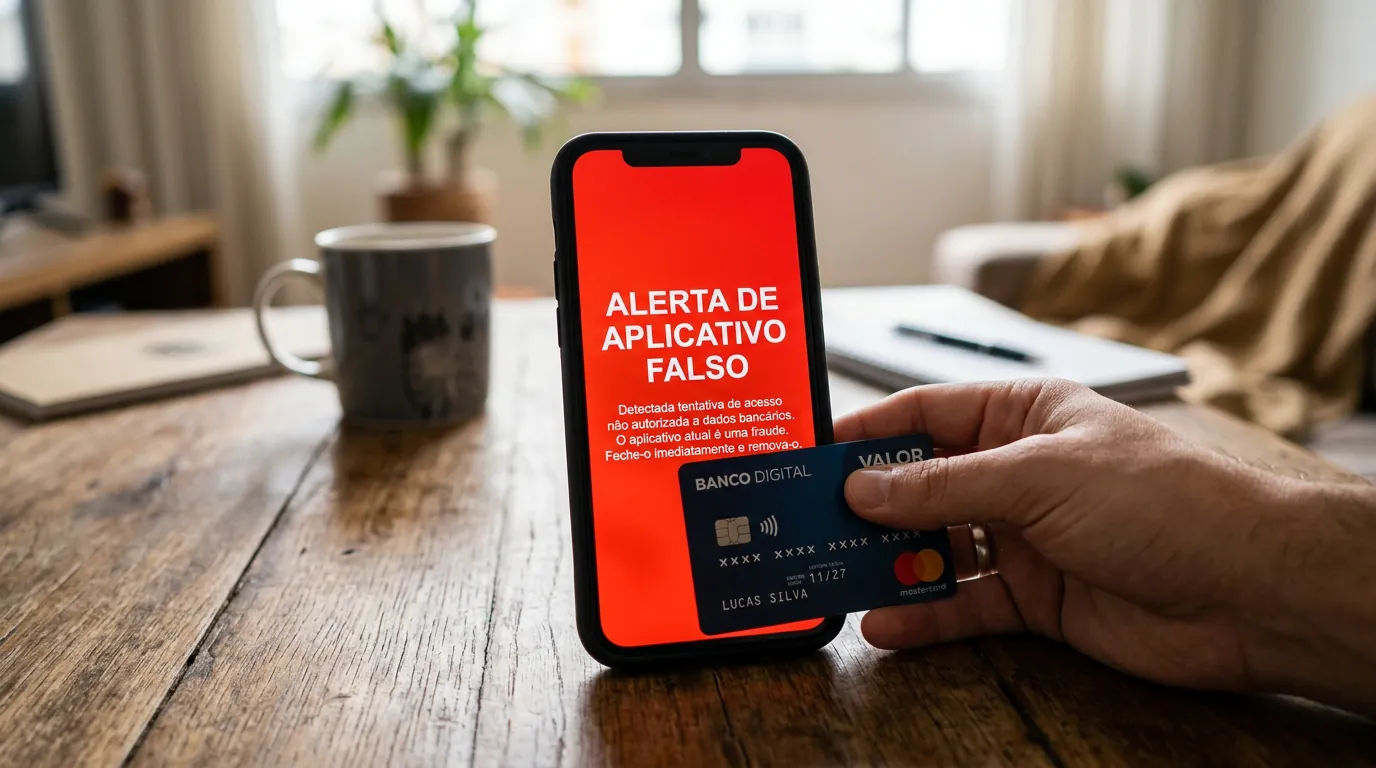
A principal modalidade registrada no país é o chamado ataque de retransmissão NFC (NFC Relay), popularmente conhecido como "golpe do toque fantasma", operado por famílias de trojans como PhantomCard e RelayNFC (derivados da ferramenta de código aberto NFCGate). O ataque não ocorre por aproximação furtiva na rua, mas sim em três etapas de manipulação da vítima:
- O criminoso entra em contato passando-se pela central de segurança do banco ou envia links falsos via SMS/WhatsApp, convencendo o usuário a instalar um aplicativo malicioso fora da loja oficial (arquivo
.apk) sob o pretexto de "atualizar a segurança" ou "validar o cartão". - O aplicativo fraudulento solicita que a vítima encoste seu cartão físico na traseira do próprio celular e digite a senha para supostamente confirmar a titularidade.
- Nesse exato instante, o malware usa o modo leitor do NFC do telefone da vítima para capturar o criptograma do cartão plástico e o retransmite em tempo real, pela internet, para o celular ou maquininha do golpista a quilômetros de distância, realizando saques ou compras de alto valor instantaneamente.
Se um aplicativo desconhecido solicitar que você encoste o cartão físico atrás do aparelho, interrompa a operação imediatamente e siga o procedimento técnico para remover vírus do celular. Caso uma transferência indevida via Pix já tenha sido consumada mediante fraude, o procedimento oficial é acionar o banco imediatamente e registrar um pedido pelo MED do Pix (Mecanismo Especial de Devolução).
Deixar o NFC Sempre Ligado É Seguro ou Gasta Bateria?
No que diz respeito ao consumo energético, o fato técnico verificado é que deixar o NFC ligado não gasta bateria de forma perceptível. Diferentemente do Wi-Fi, do GPS ou do Bluetooth, que varrem o ambiente continuamente em busca de sinais a dezenas de metros, o controlador NFC consome frações irrisórias de miliampere em repouso e permanece completamente inativo quando a tela do celular está apagada.
Sobre manter a chave do NFC permanentemente ligada no Android ou desligá-la após cada compra, existe uma divergência legítima na área:
- Posição dos fabricantes e desenvolvedores de sistemas: Sustentam que manter o NFC sempre ativo é totalmente seguro para pagamentos, pois a emulação de cartão (HCE/eSE) exige que a tela esteja ligada e desbloqueada por biometria.
- Posição conservadora de analistas de cibersegurança: Recomendam desligar o atalho de NFC na barra rápida do Android quando não estiver em uso. O argumento técnico não é o risco de pagamento fantasma, mas sim evitar que o celular (quando estiver na mão com a tela desbloqueada) leia acidentalmente uma etiqueta NFC adulterada (NFC Tag maliciosa colada sobre um balcão ou mesa de restaurante) programada para abrir páginas falsas de phishing no navegador.
Na prática, a recomendação técnica mais equilibrada — especialmente após o fim do teto fixo de R$ 500 no Pix por aproximação em outubro de 2026 — é manter os recursos de "Modo Rua" ou "Locais Seguros" ativados nos aplicativos dos bancos digitais. Assim, mesmo que o aparelho seja roubado desbloqueado, transações acima de um valor reduzido exigirão reconhecimento facial adicional dentro do cofre bancário.
Mitos e Erros Comuns ao Usar o Pagamento Sem Contato
- Bloquear a aproximação no app do banco achando que só afeta o cartão plástico: Muitos usuários desativam a chave "Compras por aproximação" ou bloqueiam temporariamente o cartão físico dentro do aplicativo do banco digital para guardá-lo na gaveta e tentar usar apenas a carteira do celular. Na maioria dos emissores brasileiros, essa chave corta a permissão na raiz da conta, fazendo com que as transações via Apple Pay ou Google Wallet também sejam negadas na maquininha. O correto é manter o cartão ativo e proteger o plástico guardando-o em casa.
- Medo de pagar duas vezes se encostar duas vezes na maquininha: Cada sessão de pagamento no terminal POS é encerrada no milissegundo em que o primeiro criptograma é validado. Para que uma segunda cobrança ocorra, o lojista precisaria digitar um novo valor no terminal e o cliente precisaria autenticar a biometria novamente no smartphone.
Perguntas Frequentes
Como saber se meu celular tem NFC para pagar por aproximação?
No Android, abra o menu de Configurações, digite "NFC" na barra de pesquisa superior ou verifique o painel de atalhos rápidos deslizando o dedo do topo da tela para baixo; se o ícone aparecer, o aparelho possui o chip. No iPhone, todos os modelos lançados a partir do iPhone 6 possuem NFC integrado para pagamentos via Apple Pay, sem necessidade de ativação manual nos ajustes.
Qual é o limite do Pix por aproximação no celular em 2026?
Desde 1º de outubro de 2026, com a entrada em vigor da Instrução Normativa BCB nº 746 do Banco Central, deixou de existir o limite fixo obrigatório de R$ 500 por transação no Pix por aproximação. Atualmente, cada usuário pode definir e personalizar seus próprios limites por operação e por horário diretamente no aplicativo do seu banco digital ou tradicional.
É possível roubar dinheiro do celular por aproximação com ele no bolso?
Não. O pagamento por aproximação no smartphone exige duas condições simultâneas: uma distância física máxima entre 0,5 cm e 2 cm da maquininha e a autenticação ativa do usuário por biometria (impressão digital ou reconhecimento facial) com a tela ligada. Com o celular bloqueado dentro do bolso ou da bolsa, a antena NFC não transmite dados de pagamento.
Fontes
- ABECS — Balanço do Setor de Meios Eletrônicos de Pagamento (1º Semestre de 2026)
- Mobile Time — Pesquisa Abecs/Datafolha sobre uso de pagamentos via NFC no Brasil (2026)
- Finsiders Brasil — Crescimento de pagamentos por aproximação e Tap on Phone no 1S26
- Banco Central do Brasil (BCB) — Instrução Normativa BCB nº 746 e regras de limites do Pix por aproximação
- Banco Central do Brasil (BCB) — Funcionamento do Pix por aproximação e Jornada Sem Redirecionamento
- Let's Money — Acordo da Apple com o CADE para abertura do NFC no iPhone para o Pix
- NFC Forum — Especificações Técnicas (13,56 MHz, ISO/IEC 18092 e ISO/IEC 14443)
- NFC Forum — Anúncio oficial do padrão NFC Release 15 com alcance de até 2 cm
- EMVCo — EMV Payment Tokenisation e Segurança de Criptogramas Dinâmicos
- FEBRABAN — Limite de R$ 200 sem senha em cartões físicos e protocolos de aproximação
- Kaspersky Brasil — Relatório de ameaças e crescimento de 188% em ataques NFC em 2026


0 Comentários