

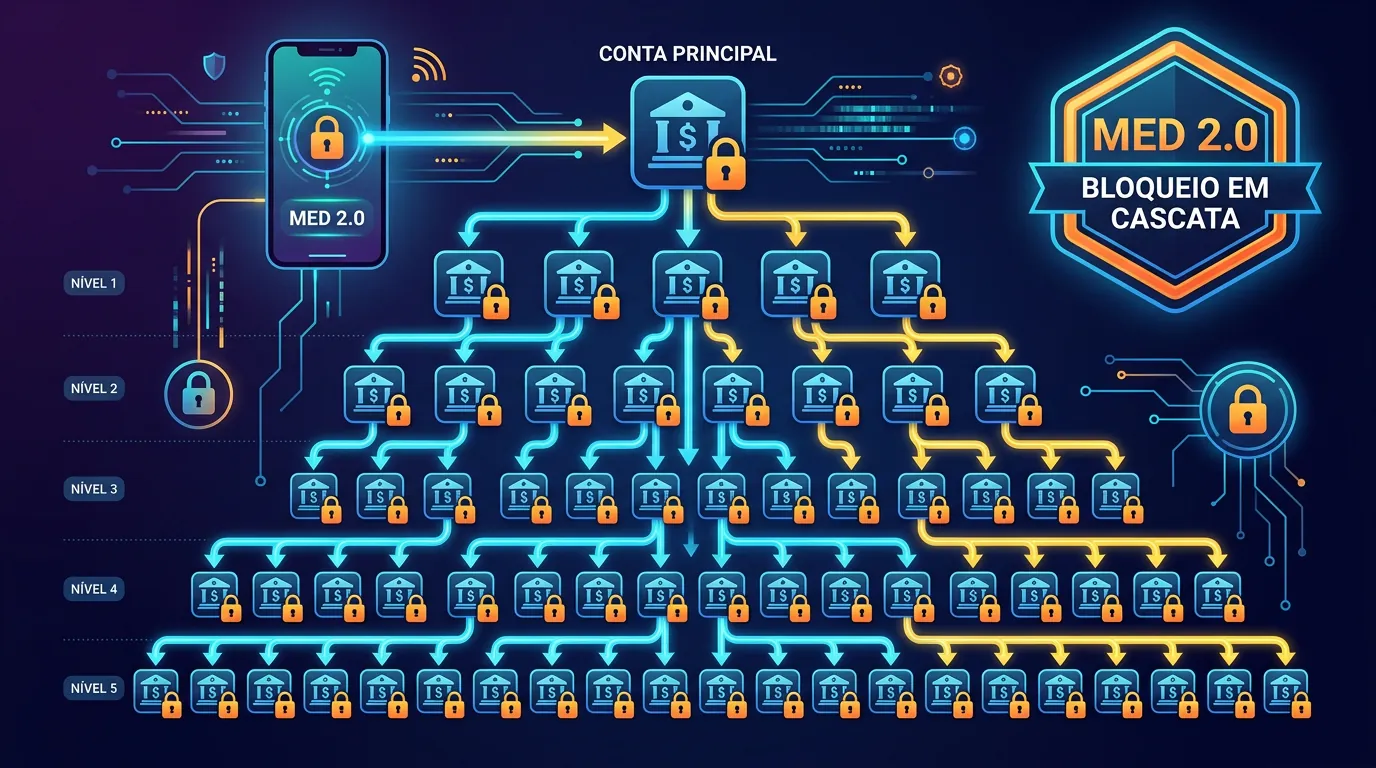
Para pedir a devolução do dinheiro após cair em um golpe, a vítima deve acessar imediatamente o extrato do aplicativo do seu banco, selecionar a transferência fraudulenta e clicar na opção de contestação (geralmente identificada como "Contestar Pix" ou "Relatar problema") para acionar o Mecanismo Especial de Devolução (MED). Esse procedimento é 100% digital, dispensa a ida a uma agência física e dispara um bloqueio cautelar imediato nas contas recebedoras — rastreando o caminho do dinheiro por até cinco camadas de contas desde a implementação obrigatória do MED 2.0 em 2026 — para viabilizar o estorno em até 11 dias corridos.
Principais Aprendizados
- Ação imediata pelo celular: O acionamento do MED é feito diretamente pelo botão de autoatendimento no aplicativo do banco em até 80 dias após a transação, mas agir nos primeiros minutos é decisivo para encontrar saldo disponível.
- Rastreamento em cascata (MED 2.0): Com a Resolução BCB nº 493/2025, o bloqueio deixou de atingir apenas a primeira conta do golpista e passou a perseguir o dinheiro por até cinco camadas de contas laranjas subsequentes.
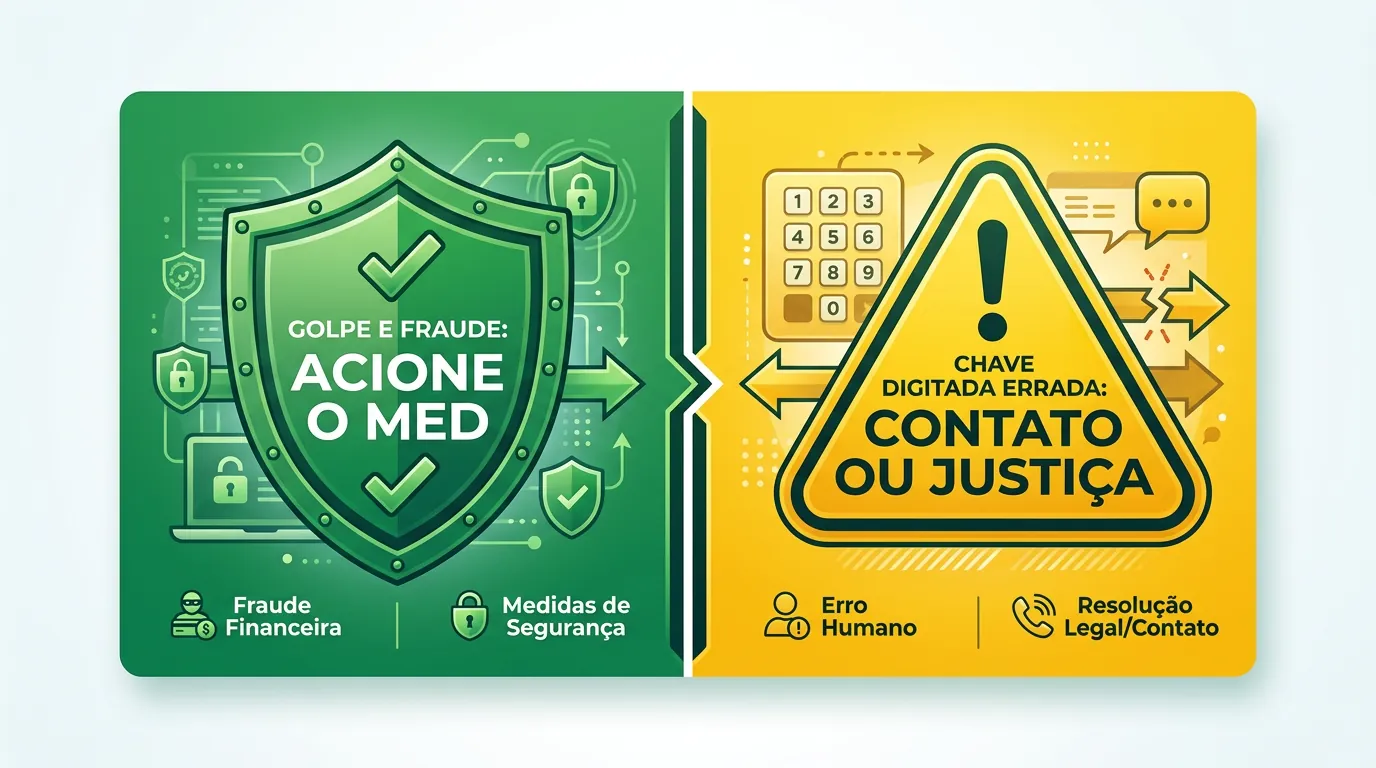
- Escopo estrito de proteção: O mecanismo cobre exclusivamente casos de golpe, fraude comprovada, coerção/roubo ou falha operacional bancária, não sendo aplicável a erros de digitação de chave por descuido do próprio pagador.
Como Acionar o MED do Pix Passo a Passo no Aplicativo
A velocidade de reação é o fator mais crítico para recuperar valores transferidos a criminosos. O consenso da área de segurança bancária aponta que a eficácia do bloqueio cai drasticamente após as primeiras horas, pois quadrilhas utilizam automação para pulverizar os recursos rapidamente.
A recomendação técnica é seguir imediatamente a ordem de ações abaixo, sem perder tempo deslocando-se até uma agência física:
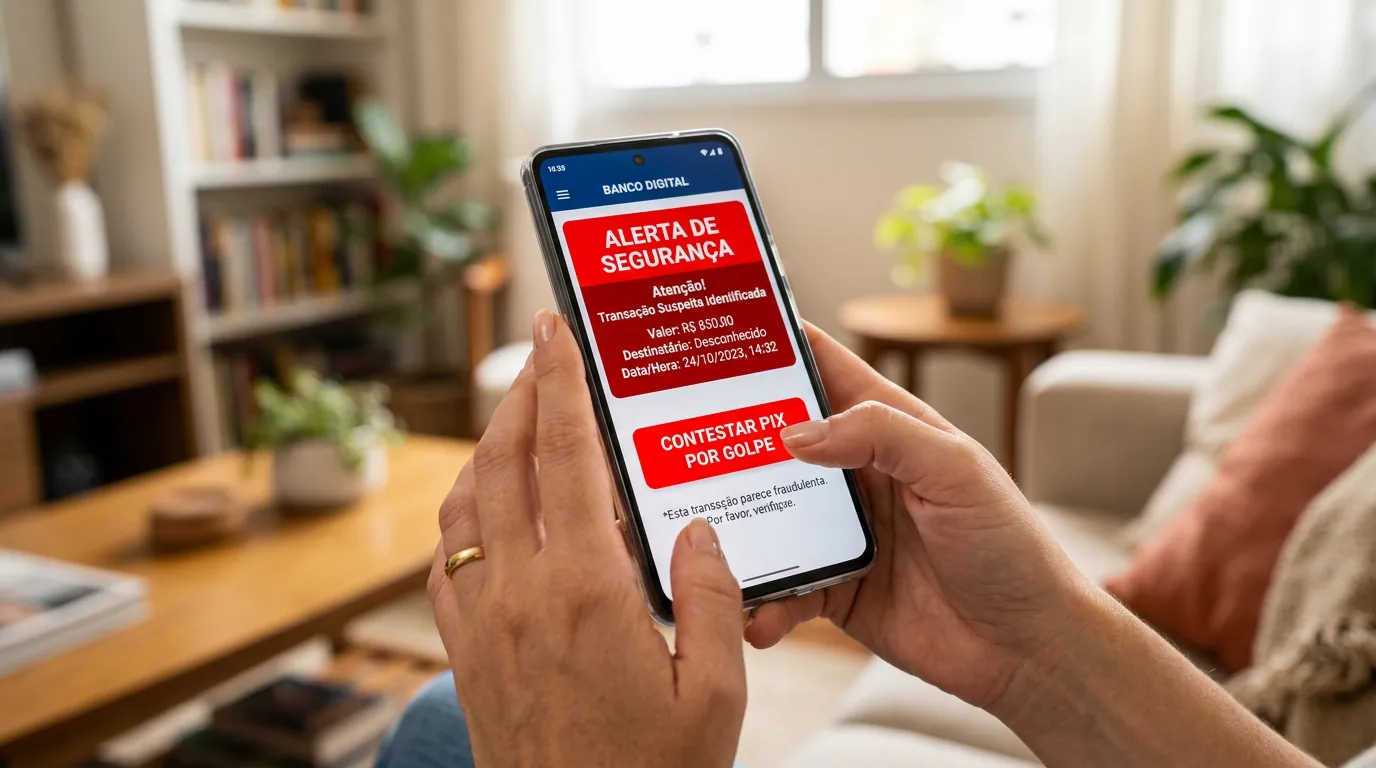
1. Conteste a transação pelo autoatendimento do aplicativo
Desde a entrada em vigor das regras do MED 2.0, todas as instituições participantes do Pix são obrigadas a oferecer uma ferramenta de contestação direta no aplicativo. O fluxo padrão nos bancos digitais e tradicionais funciona assim:
- Abra o aplicativo da sua instituição financeira e acesse a Área Pix;
- Entre no Extrato ou histórico de transações e toque sobre o Pix enviado ao golpista;
- Procure pelo botão "Contestar transação", "Solicitar devolução (MED)" ou "Foi um golpe / Tenho um problema";
- Selecione o motivo correspondente à fraude (golpe, invasão de conta ou coerção/sequestro) e descreva de forma objetiva o que ocorreu;
- Confirme a solicitação e anote o número de protocolo gerado pelo sistema, juntamente com o horário exato do pedido.
2. Registre o Boletim de Ocorrência (B.O.) e reúna provas
Logo após acionar o bloqueio no aplicativo, registre um Boletim de Ocorrência pela Delegacia Virtual da Polícia Civil do seu estado ou presencialmente. No relato policial, informe o ID da transação Pix (código começando com a letra "E" presente no comprovante), o valor exato, o horário e os dados (nome, CPF/CNPJ e instituição) de quem recebeu o dinheiro.
Guarde capturas de tela das conversas no WhatsApp, perfis falsos em redes sociais, anúncios fraudulentos usados em golpes na OLX ou eventuais arquivos de comprovante falso utilizados pelo estelionatário. Segundo reportagem do portal g1, o Banco Central publicou em 3 de setembro de 2026 a versão 7.4 do Manual de Requisitos Mínimos para a Experiência do Usuário do Pix, determinando que os aplicativos bancários permitam anexar o B.O. e capturas de tela diretamente na tela de contestação (com implementação obrigatória em todos os bancos até 1º de março de 2027).
3. Acompanhe o protocolo e acione a Ouvidoria ou o Banco Central
Caso o aplicativo apresente instabilidade ou não exiba o botão de autoatendimento, ligue imediatamente para o SAC 24 horas do seu banco e exija expressamente a abertura do Mecanismo Especial de Devolução (MED). Se a instituição financeira se recusar a registrar a Notificação de Infração ou demorar além do prazo regulamentar, registre uma reclamação formal na Ouvidoria do banco e no portal Meu BC, do Banco Central.
O Que Mudou com o MED 2.0 em 2026: Rastreio em Cascata
Criado originalmente em novembro de 2021 para aumentar a segurança do sistema do Pix, o MED enfrentava uma limitação severa em sua primeira versão (MED 1.0): o bloqueio restringia-se unicamente à primeira conta que recebia o dinheiro da vítima. Como organizações criminosas transferem os valores em segundos para outras contas de passagem ("contas laranjas"), a primeira conta quase sempre estava vazia quando o bloqueio chegava.
De acordo com estatísticas do Banco Central compiladas pela Topaz Evolution, o Pix movimentou um recorde de R$ 35,36 trilhões em 79,8 bilhões de transações em 2025 (crescimento de 33,6% em relação a 2024), mas o modelo original do MED conseguiu recuperar, em média, apenas 9,3% dos valores contestados pelas vítimas naquele ano.
Para corrigir essa falha estrutural, o Banco Central do Brasil editou a Resolução BCB nº 493/2025, que instituiu o MED 2.0. O novo sistema tornou-se obrigatório para todos os bancos e fintechs em 2 de fevereiro de 2026 (com período de estabilização encerrado em 10 de maio de 2026 e nova etapa técnica de compartilhamento de camadas ativada em 26 de outubro de 2026). As mudanças práticas na operação incluem:
- Rastreamento em até 5 camadas (grafos de profundidade): O sistema do Banco Central mapeia automaticamente para onde o dinheiro foi transferido após cair na conta do primeiro golpista, alcançando até cinco níveis de contas subsequentes em diferentes bancos;
- Bloqueio cautelar em cadeia: As instituições financeiras que integram a árvore de dispersão do dinheiro recebem Notificações de Infração (NIs) automatizadas e realizam o bloqueio proporcional dos saldos encontrados;
- Marcação de fraude no DICT: Quando a fraude é confirmada, o CPF ou CNPJ e a chave Pix envolvidos recebem uma marcação de fraude no Diretório de Identificadores de Contas Transacionais (DICT). Essa anotação é visível para todo o sistema financeiro nacional e bloqueia o fraudador para novos envios ou recebimentos de Pix.
Prazos do MED e Monitoramento de 90 Dias Para Devolução Parcial
O fluxo do Mecanismo Especial de Devolução segue prazos estritos definidos pelo regulador para equilibrar a rapidez do bloqueio e a segurança da análise antifraude. Conforme detalhado nas diretrizes oficiais do FAQ do MED do Banco Central, o cronograma opera da seguinte maneira:
- Até 80 dias corridos para reclamar: A vítima tem até 80 dias após a data da transferência Pix para abrir a contestação no seu banco;
- Bloqueio imediato e até 7 dias corridos para análise: Assim que a reclamação é registrada, os recursos disponíveis são bloqueados cautelarmente. Os bancos envolvidos têm até 7 dias corridos para analisar as evidências e concluir se houve fraude;
- Até 96 horas para devolução (fluxo total de até 11 dias): Confirmada a fraude após a análise de 7 dias, a instituição recebedora efetua o estorno para a conta da vítima em até 96 horas, encerrando todo o procedimento em no máximo 11 dias corridos após a abertura do chamado;
- Monitoramento por até 90 dias (devoluções parciais): Segundo levantamento técnico da Matera, se a conta fraudadora tiver apenas parte do valor no momento do bloqueio, o estorno inicial será parcial. Contudo, a conta permanece monitorada por até 90 dias corridos: qualquer novo depósito que cair nela durante esse período é bloqueado automaticamente e transferido à vítima até completar o valor total roubado.
Vale destacar também uma atualização importante para quem recebe pagamentos honestamente: conforme noticiado pela revista Veja, em 1º de setembro de 2026 entrou em vigor a norma que ampliou de 30 para 80 dias o prazo para que o recebedor de um Pix conteste um bloqueio ou estorno do MED que considere indevido, igualando o tempo de defesa do vendedor de boa-fé ao prazo de reclamação do pagador.
Quando o MED Funciona (e Quando o Pedido É Negado)
Um dos erros mais frequentes dos usuários é tentar utilizar o MED para resolver qualquer problema envolvendo transferências instantâneas. O Banco Central restringe o acionamento do mecanismo a hipóteses específicas.
Casos elegíveis ao MED
- Golpes de engenharia social: Falsa central de atendimento bancário, falso parente no WhatsApp, falsas ofertas de empréstimo via Pix mediante taxa antecipada, lojas virtuais fictícias ou páginas falsas de pagamento;
- Invasão de conta ou furto de aparelho: Transferências feitas por criminosos após roubo de celular, clonagem de aplicativos ou acesso não autorizado;
- Coerção ou sequestro-relâmpago: Quando a vítima é obrigada mediante grave ameaça ou violência a realizar a transferência;
- Falha operacional da instituição financeira: Cobrança em duplicidade ou erro sistêmico do próprio banco (acionado de ofício pela instituição).
Casos em que o MED NÃO funciona
- Erro de digitação da chave: Se o próprio usuário digitou um número de telefone ou CPF incorreto por distração e enviou um Pix errado para um terceiro sem que tenha havido golpe, o banco negará o MED. Nessa situação, é preciso buscar contato amigável com o recebedor ou acionar a Justiça Civil/Criminal por apropriação de coisa havida por erro;
- Arrependimento ou desacordo comercial legítimo: Se você comprou um produto de um comerciante real e legítimo, mas houve atraso na entrega ou divergência sobre a qualidade do item (sem caracterizar estelionato), o caso deve ser tratado pelo Código de Defesa do Consumidor (Procon/Justiça), e não via MED.
Atenção redobrada: como não cair no "Golpe do MED"
Criminosos também tentam explorar o próprio mecanismo de devolução no chamado Golpe do Pix Errado. Na fraude, o golpista envia um valor para a sua conta e entra em contato pelo WhatsApp chorando ou alegando ter feito a transferência por engano, pedindo que você devolva o dinheiro para uma outra chave Pix (de uma terceira conta).
Na prática, o mais recomendável é jamais devolver um Pix fazendo uma nova transferência manual para outra chave. Se você fizer um novo Pix para a chave indicada pelo golpista, ele acionará o MED na transferência original; o banco estornará o valor da sua conta pelo sistema oficial e você perderá o dinheiro em dobro — além de correr o risco de ter sua conta incluída na malha de rastreamento em cascata do MED 2.0. Sempre utilize exclusivamente o botão nativo "Devolver Pix" dentro do detalhe da própria transação recebida no extrato.
O Banco Negou a Devolução ou Demorou Para Agir: Quais os Direitos da Vítima?
É consenso regulatório e jurídico que o MED, por si só, não é uma garantia automática de reembolso: se os criminosos conseguirem sacar o dinheiro em espécie ou convertê-lo fora do sistema financeiro antes do bloqueio em todas as cinco camadas rastreadas, o procedimento administrativo terminará sem saldo recuperado.
Entretanto, existe uma importante discussão jurídica no Poder Judiciário sobre quando a instituição financeira deve indenizar a vítima com recursos próprios com base na Súmula 479 do Superior Tribunal de Justiça (STJ), que estabelece a responsabilidade objetiva dos bancos por fraudes praticadas por terceiros no âmbito das operações bancárias.
De acordo com análises jurídicas sobre os julgados mais recentes do STJ entre 2025 e 2026, a responsabilidade dos bancos divide-se em três cenários claros:
- Demora do banco em acionar o MED: Conforme destacado pelo escritório Lima Netto Advogados, o STJ decidiu no julgamento do AgInt no REsp 2.221.112/SC (2026) que a demora da instituição financeira em ativar o MED após ser notificada minutos depois do crime (levando cinco dias para efetuar o bloqueio) configura falha grave na prestação do serviço e obriga o banco a restituir integralmente o prejuízo do cliente;
- Transações totalmente fora do perfil do consumidor: Segundo levantamento do escritório Figueiredo e Magalhães Advogados, nos julgados REsp 2.222.059/SP (outubro de 2025) e REsp 2.269.747 (setembro de 2026), o STJ consolidou que os bancos respondem pelo prejuízo quando deixam de bloquear preventivamente transferências de alto valor, repetidas em curto espaço de tempo, em horários atípicos ou precedidas de empréstimos repentinos que destoam por completo do histórico do correntista;
- Transferência dentro do padrão habitual e sem falha no MED: Por outro lado, há controvérsia quando a própria vítima realiza um Pix dentro do seu padrão normal de movimentação após ser enganada no WhatsApp, e o banco aciona o MED imediatamente sem encontrar saldo. Nesses casos (como nos julgados REsp 2.238.532/SP e REsp 2.209.868, de 2026), o STJ tem afastado o dever de indenizar por entender que houve culpa exclusiva de terceiro ou da vítima, salvo se comprovada falha na abertura da conta laranja pelo banco recebedor.
Se o seu caso envolver demora do banco para abrir o MED, falha do botão de autoatendimento no aplicativo ou aprovação de transferências completamente incompatíveis com seu perfil de consumo, a recomendação é reunir o Boletim de Ocorrência, os protocolos de atendimento e os extratos bancários para buscar orientação com um advogado especializado ou com a Defensoria Pública.
Perguntas Frequentes
Qual é o prazo máximo para pedir a devolução pelo MED do Pix?
A vítima tem até 80 dias corridos, contados a partir da data em que fez o Pix, para registrar o pedido de devolução pelo MED no aplicativo do seu banco. Apesar desse prazo amplo, o acionamento deve ser feito nos primeiros minutos após identificar o golpe para aumentar as chances de bloquear o saldo antes que seja sacado.
Quanto tempo demora para o dinheiro voltar para a conta pelo MED?
Após a abertura da contestação e o bloqueio cautelar dos valores, os bancos têm até 7 dias corridos para analisar a fraude. Se o golpe for confirmado, o dinheiro bloqueado é devolvido para a conta da vítima em até 96 horas, totalizando um prazo máximo de 11 dias corridos desde a reclamação.
O que acontece se a conta do golpista estiver zerada no momento do bloqueio?
Com o MED 2.0, o sistema rastreia e bloqueia valores em até 5 camadas de contas subsequentes para onde o golpista tenha repassado o dinheiro. Além disso, caso o saldo bloqueado seja insuficiente, a conta do fraudador fica sob monitoramento automático por até 90 dias, retendo e devolvendo à vítima qualquer novo valor que entrar na conta durante esse período.
Fontes
- Banco Central do Brasil — BC aprimora o Mecanismo Especial de Devolução do Pix (Resolução BCB nº 493)
- Banco Central do Brasil — FAQ Oficial: O que é e como funciona o Mecanismo Especial de Devolução (MED)
- Banco Central do Brasil — Segurança do Pix e Mecanismo Especial de Devolução
- g1 / Globo — PIX: BC altera regras para ampliar proteção contra fraudes e permitir anexar documentos
- Veja / Editora Abril — Pix MED: nova regra do Banco Central amplia prazo de contestação para 80 dias
- Topaz Evolution — MED 2.0, Estatísticas do Banco Central e Resolução BCB nº 493/2025
- Matera — MED 2.0: como funciona o Mecanismo Especial de Devolução e monitoramento de 90 dias
- Lima Netto Advogados — Decisão do STJ responsabilizando bancos por demora no acionamento do MED (AgInt no REsp 2.221.112/SC)
- Figueiredo e Magalhães Advogados — Julgados do STJ de 2025 e 2026 sobre golpes do Pix


0 Comentários