

O Pix foi criado pelo corpo técnico de servidores concursados do Banco Central do Brasil (BCB), e não por um único político, partido ou empresa privada. Desenvolvido como uma política de Estado contínua que começou com estudos regulatórios em 2014, ganhou estrutura oficial em maio de 2018 e entrou em operação plena em 16 de novembro de 2020, o projeto teve liderança executiva de servidores de carreira como Carlos Eduardo Brandt, Breno Santana Lobo e Angelo Duarte, em cooperação consultiva com o setor financeiro via Fórum Pix. Nos bastidores, a tecnologia funciona sobre o Sistema de Pagamentos Instantâneos (SPI) e o Diretório de Identificadores de Contas Transacionais (DICT), utilizando mensagens criptografadas no padrão internacional ISO 20022 através da Rede do Sistema Financeiro Nacional (RSFN).
Principais Aprendizados
- Paternidade técnica e institucional: O Pix é obra de funcionários de carreira do Banco Central (departamentos DEBAN, DECEM, DENOR e DEINF), atravessando quatro governos federais desde a concepção técnica até as expansões de 2026.
- Arquitetura sem blockchain: O ecossistema opera em uma infraestrutura centralizada de Liquidação Bruta em Tempo Real (SPI) combinada a Contas Pagamentos Instantâneos (Contas PI), ao diretório de chaves (DICT) e à rede privada RSFN.
- Escala trilionária e evolução contínua: Após movimentar R$ 35,36 trilhões em 2025 e atingir o recorde de 318,1 milhões de transações em um único dia em setembro de 2026, a tecnologia incorporou o Pix Automático obrigatório para débito interbancário e o rastreamento antifraude em grafos do MED 2.0.
Quem Realmente Criou o Pix: A Linha do Tempo no Banco Central
O consenso da área entre economistas, juristas e engenheiros de sistemas de pagamentos aponta que o Pix é um projeto institucional de Estado conduzido pela autarquia monetária brasileira. A construção do sistema exigiu anos de preparação jurídica, desenho de arquitetura distribuída e coordenação regulatória, dividindo-se em três fases históricas documentadas.
2013 a 2016: A Base Legal e os Primeiros Estudos
O alicerce jurídico para modernizar o Sistema de Pagamentos Brasileiro (SPB) surgiu com a promulgação da Lei nº 12.865/2013, que estabeleceu as diretrizes legais para arranjos e instituições de pagamento no país. No ano seguinte, em 2014, o Relatório de Vigilância do Sistema de Pagamentos Brasileiro publicado pelo Banco Central registrou a primeira manifestação oficial sobre a urgência de criar uma solução de transferências de varejo em tempo real e de baixo custo.
A partir de 2016, equipes técnicas internas do BCB intensificaram os estudos de viabilidade econômica e tecnológica. Durante essa etapa, os especialistas da autarquia analisaram modelos internacionais de pagamentos instantâneos como referência (benchmarks), incluindo o UPI da Índia, o NPP da Austrália e o Zelle dos Estados Unidos.
2018: O Grupo de Trabalho Oficial e a Decisão Estratégica
A criação formal do projeto ocorreu durante a presidência de Ilan Goldfajn no Banco Central. Em 3 de maio de 2018, os chefes do Departamento de Operações Bancárias e de Sistema de Pagamentos (DEBAN), Flávio Túlio Vilela, e do Departamento de Regulação do Sistema Financeiro (DENOR), João André Calvino Marques Pereira, assinaram a Portaria nº 97.909, que instituiu o grupo de trabalho temático GT - Pagamentos Instantâneos, sob a coordenação do servidor de carreira Breno Santana Lobo.
O trabalho desse grupo culminou na publicação do Comunicado nº 32.927, em 21 de dezembro de 2018. Esse documento estabeleceu os requisitos fundamentais do ecossistema brasileiro e cravou a decisão estratégica mais importante do projeto: o próprio Banco Central construiria, gerenciaria e operaria a infraestrutura centralizada de liquidação e o banco de dados de endereçamento, evitando a fragmentação do mercado em redes privadas incompatíveis.
2019 a 2020: Desenvolvimento Executivo, Fórum Pix e Lançamento
Entre 2019 e 2020, já sob a presidência de Roberto Campos Neto no BCB e com a supervisão da Diretoria de Organização do Sistema Financeiro e de Resolução (liderada pelo diretor João Manoel Pinho de Mello), o desenvolvimento de software e das regras de negócio ganhou corpo executivo. Os trabalhos foram conduzidos pelos servidores do recém-estruturado Departamento de Competição e de Estrutura do Mercado Financeiro (DECEM), em conjunto com o DEBAN e o Departamento de Tecnologia da Informação (DEINF).
Nessa fase de execução e codificação, destacaram-se na liderança operacional servidores concursados como Carlos Eduardo Brandt (então chefe adjunto do DECEM, reconhecido internacionalmente pela imprensa especializada e pela Bloomberg pela coordenação executiva do projeto), Angelo Duarte e Breno Santana Lobo. Paralelamente, o BCB instaurou o Fórum Pix, um comitê consultivo reunindo cerca de 200 instituições — entre bancos tradicionais, fintechs, cooperativas, iniciadores de pagamento e associações setoriais — para calibrar padrões de APIs e experiência do usuário.
A criação oficial da marca e do arranjo foi consolidada pela Resolução BCB nº 1, de 12 de agosto de 2020, que instituiu formalmente o Pix e aprovou seu Regulamento. O cronograma de ativação seguiu três marcos: o cadastramento de chaves começou em 5 de outubro de 2020, a operação restrita iniciou-se em 3 de novembro e o lançamento integral para toda a população brasileira ocorreu em 16 de novembro de 2020.
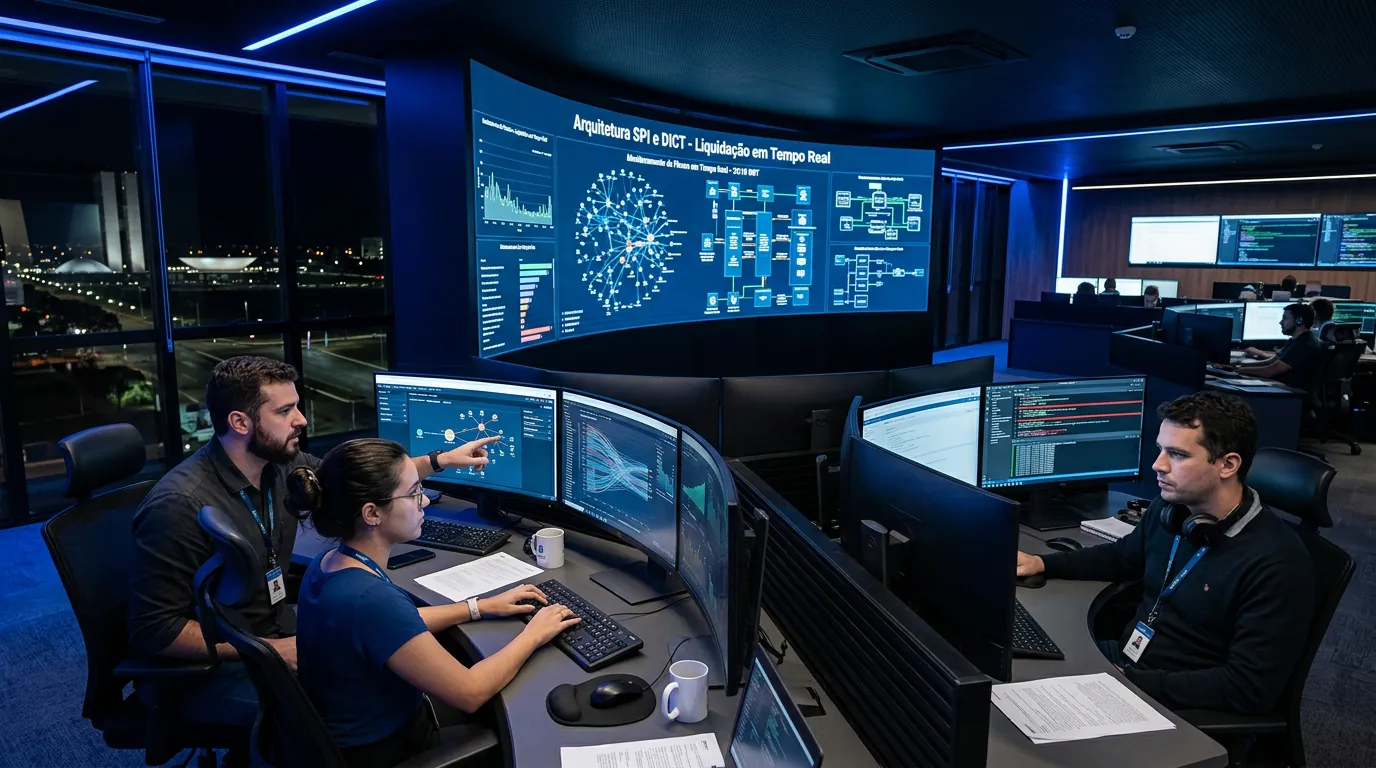
A Engenharia por Trás do Pix: Como Funciona a Tecnologia nos Bastidores
Na prática, a avaliação técnica da arquitetura exige separar dois conceitos que o público geral costuma fundir: o Pix e o SPI. O Pix é o arranjo de pagamentos — o conjunto de regras comerciais, padrões visuais de iniciação e especificações de experiência do usuário. Já a infraestrutura tecnológica de liquidação interbancária é um conjunto de sistemas de missão crítica operados diretamente pelos centros de dados do Banco Central.
Ao contrário de boatos recorrentes, o Pix não utiliza redes descentralizadas de criptomoedas nem tecnologia blockchain. Sua engenharia apoia-se em quatro pilares técnicos altamente integrados.
1. SPI e Contas PI: O Motor de Liquidação Bruta em Tempo Real
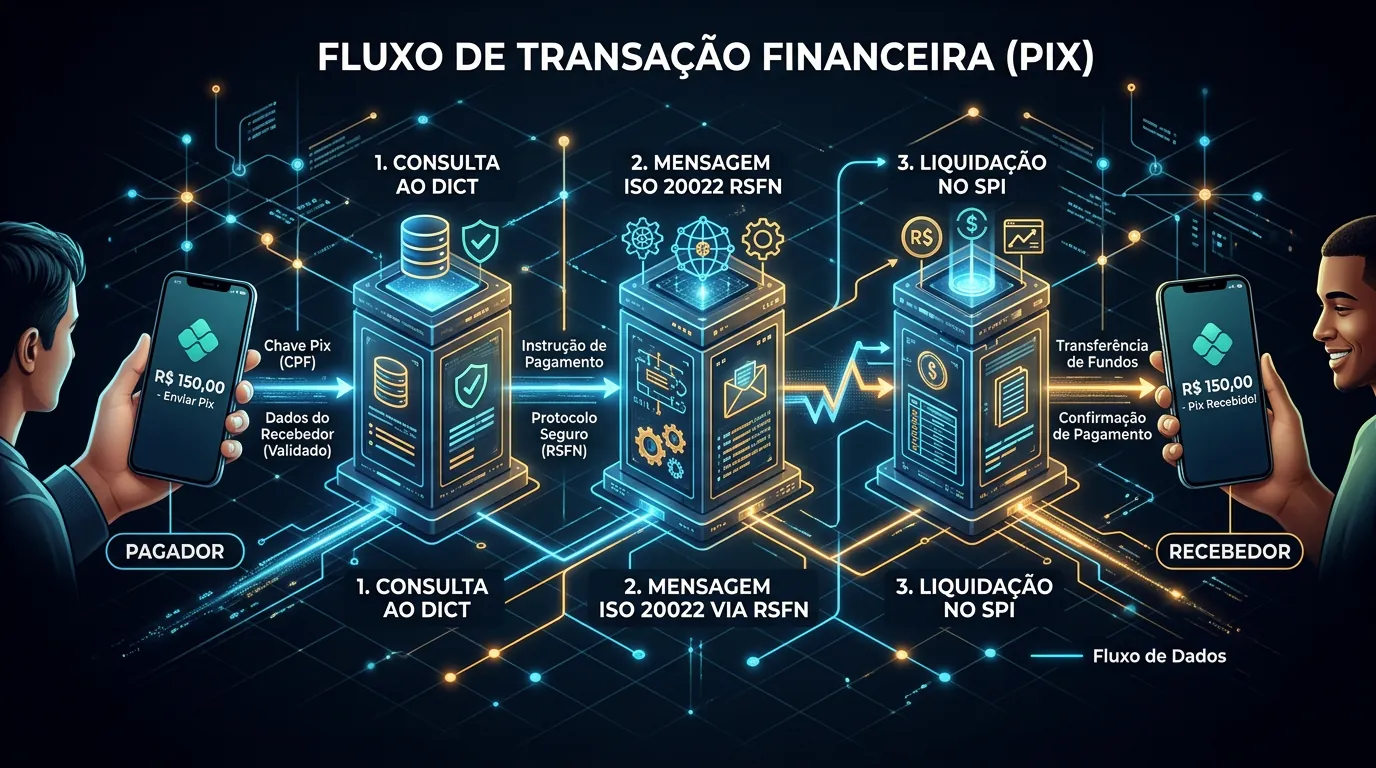
O SPI (Sistema de Pagamentos Instantâneos), regulamentado pela Resolução BCB nº 195/2022, é a infraestrutura centralizada de Liquidação Bruta em Tempo Real (LBTR, ou RTGS - Real-Time Gross Settlement). Diferentemente de sistemas antigos de compensação que acumulavam transferências para liquidar o saldo líquido em horários fixos, o SPI processa e liquida cada transação individualmente, segundo a segundo, 24 horas por dia, nos 365 dias do ano.
Para garantir essa liquidação imediata entre diferentes bancos, as instituições financeiras participantes diretas mantêm junto ao Banco Central uma Conta PI (Conta Pagamentos Instantâneos). Quando um usuário envia um Pix do Banco A para o Banco B, o SPI debita o valor em moeda de banco central da Conta PI do Banco A e credita instantaneamente na Conta PI do Banco B. Não existe fila de espera nem concessão de crédito pelo regulador: se a instituição pagadora não possuir saldo suficiente na sua Conta PI no exato milissegundo da ordem, a transação é rejeitada.
De acordo com a documentação técnica de eficiência operacional do SPI, a infraestrutura roda de forma distribuída em dois Centros de Serviços de Informática (CSIs) distintos do Banco Central, com replicação síncrona de dados em tempo real. Isso assegura um índice médio de disponibilidade de 99,98%, superando a meta mínima regulatória de 99,90%. Vale notar que, quando o pagador e o recebedor possuem conta na mesma instituição financeira (transações intrabancárias ou on-us), a liquidação ocorre internamente nos servidores daquele banco, fora do SPI, sendo posteriormente informada ao BCB.
2. DICT: O Cérebro de Endereçamento e Chaves
O DICT (Diretório de Identificadores de Contas Transacionais) é a base de dados nacional gerida pelo Banco Central que armazena os vínculos entre as chaves Pix (CPF, CNPJ, e-mail, número de telefone celular e a chave aleatória EVP) e os dados bancários completos da conta do usuário (ISPB da instituição, número da agência, número e tipo da conta).
Quando o pagador digita uma chave ou faz a leitura de um QR Code Pix dinâmico ou estático no aplicativo do seu banco, a instituição consulta o DICT via APIs RESTful de baixa latência. O DICT retorna os dados da conta destinatária em milissegundos para que o pagador confira o nome do recebedor na tela antes de digitar a senha e disparar a ordem de liquidação ao SPI.
3. Padrão ISO 20022, RSFN e Criptografia ICP-Brasil
Toda a comunicação de liquidação financeira entre as mais de 900 instituições participantes e o SPI obedece ao padrão internacional de mensageria financeira ISO 20022, estruturado em arquivos XML de alta performance. No fluxo básico de uma transferência, o sistema utiliza mensagens padronizadas como a pacs.008 (instrução de transferência de crédito entre instituições financeiras) e a pacs.004 (utilizada para devoluções de valores, como nos casos de estorno ou acionamento antifraude).
Essas mensagens não trafegam pela internet comercial comum. O envio dos pacotes ocorre exclusivamente dentro da RSFN (Rede do Sistema Financeiro Nacional), uma malha de telecomunicações privada, dedicada e fisicamente isolada da rede pública. Além do isolamento físico e lógico, cada mensagem XML exige autenticação mútua (mTLS) e assinatura digital criptográfica com certificados da cadeia ICP-Brasil, garantindo integridade absoluta e não-repúdio jurídico em cada operação.
| Componente Técnico | Função Principal na Arquitetura | Padrão / Operação |
|---|---|---|
| SPI | Liquidação Bruta em Tempo Real (LBTR) entre instituições diferentes | Disponibilidade de 99,98% em 2 CSIs síncronos |
| Conta PI | Reserva de liquidez das instituições junto ao Banco Central | Moeda de banco central sem concessão de crédito |
| DICT | Tradução de chaves (CPF, CNPJ, celular, e-mail, EVP) em dados de conta | Consultas instantâneas via APIs RESTful |
| RSFN + ISO 20022 | Transporte privado de mensagens financeiras (pacs.008 / pacs.004) | Esquemas XML com criptografia ICP-Brasil |
O Papel Duplo do Banco Central e a Escala do Sistema em 2026
De acordo com análises técnicas do Banco Mundial, o fator determinante para a rápida adoção do Pix no Brasil foi a decisão do BCB de exercer um papel duplo: atuar simultaneamente como regulador do mercado e operador técnico da infraestrutura central.
Ao obrigar inicialmente todas as instituições financeiras com mais de 500 mil contas ativas a integrarem o sistema desde o primeiro dia de operação e ao vedar a cobrança de tarifas para pessoas físicas e Microempreendedores Individuais (MEIs) em transferências pessoais, o regulador eliminou a barreira de coordenação de mercado. Para cobrir os custos de processamento dos data centers do SPI, o Banco Central cobra das instituições participantes apenas uma tarifa de ressarcimento operacional de cerca de R$ 0,01 a cada 10 transações liquidadas.
Os números oficiais divulgados no Relatório de Gestão do Pix 2023–2025, publicado pelo Banco Central em 10 de agosto de 2026, dimensionam o impacto dessa arquitetura:
- Volume anual consolidado (2025): O sistema processou 79,8 bilhões de transações ao longo de 2025, movimentando um volume financeiro de R$ 35,36 trilhões.
- Base de endereçamento: O DICT encerrou o ciclo avaliado pelo relatório com mais de 920 milhões de chaves cadastradas e mais de 170 milhões de usuários incluídos no sistema financeiro.
- Recordes históricos em 2026: Segundo dados do Portal Oficial do Pix no BCB, em 4 de setembro de 2026 o sistema atingiu a marca recorde de 318.116.744 transações em um único dia, movimentando R$ 186,9 bilhões em 24 horas (superando o recorde anterior de 313,3 milhões registrado em 5 de dezembro de 2025). No acumulado mensal de setembro de 2026, o giro financeiro ultrapassou R$ 3,8 trilhões.
A Evolução Tecnológica Recente: Pix Automático e MED 2.0
Sob a gestão de Gabriel Galípolo na presidência do Banco Central e de Gilneu Vivan na Diretoria de Regulação e Organização do Sistema Financeiro, a infraestrutura concebida em 2018 passou por atualizações profundas entre 2025 e 2026 para abranger pagamentos recorrentes, tecnologia sem fio e combate automatizado a redes de lavagem de dinheiro.
Pix por Aproximação e Obrigatoriedade do Pix Automático
Em fevereiro de 2025, entrou em operação padronizada o Pix por aproximação via tecnologia NFC (Near Field Communication), permitindo pagamentos em maquininhas físicas diretamente pela carteira digital do smartphone por meio de Iniciadores de Transação de Pagamento (ITPs) integrados ao Open Finance.
Logo em seguida, em 16 de junho de 2025, o BCB lançou o Pix Automático (instituído pela Resolução BCB nº 402/2024), projetado para substituir boletos e convênios de débito automático tradicionais em contas de consumo, assinaturas e mensalidades escolares. A consolidação definitiva ocorreu com a publicação da Resolução CMN nº 5.251 e da Resolução BCB nº 505, em setembro de 2025, que tornaram obrigatório o uso da infraestrutura do Pix Automático para todas as operações de débito interbancário realizadas por empresas e entidades não autorizadas pelo BC, com prazo final de adequação encerrado em 1º de janeiro de 2026.
MED 2.0: Rastreamento em Grafos Contra Fraudes
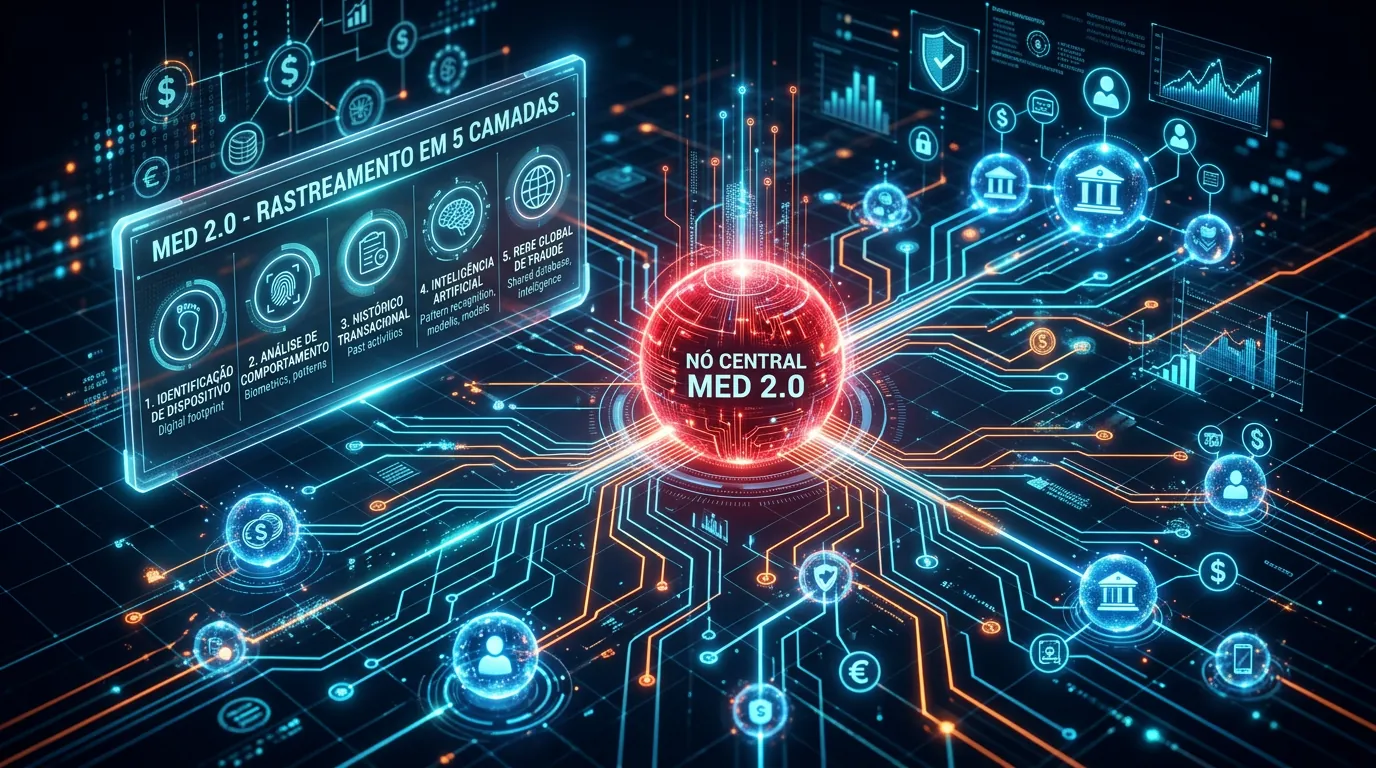
O maior salto de engenharia de segurança do sistema ocorreu no primeiro semestre de 2026 com a implementação do MED 2.0 (Mecanismo Especial de Devolução 2.0), regulamentado pela Resolução BCB nº 493/2025. O mecanismo entrou em vigor obrigatório em 2 de fevereiro de 2026, atingindo ativação plena em 11 de maio de 2026 após a janela de adaptação técnica dos bancos.
A atualização foi desenhada porque a versão original do MED conseguia recuperar apenas 9,3% dos valores contestados por vítimas de golpes em 2025, já que quadrilhas esvaziavam a primeira conta recebedora em questão de segundos, pulverizando o dinheiro em diversas contas de passagem ("contas laranja").
Na arquitetura do MED 2.0, o sistema utiliza algoritmos baseados em grafos de profundidade para rastrear e aplicar bloqueios cautelares automáticos ao longo de até cinco camadas de contas a partir da transação fraudulenta original. Além disso, o protocolo introduziu a mensageria Track 02, que obriga os bancos a reportarem ao grafo central inclusive as transferências intrabancárias (on-us), fechando a brecha técnica que criminosos usavam ao transferir valores entre contas da mesma instituição após aplicarem fraudes como o golpe do comprovante falso ou falsas promessas de empréstimo via Pix.
Controvérsias em Aberto e Mitos Comuns
Apesar do sucesso operacional da infraestrutura, a maturidade do ecossistema gerou embates regulatórios internacionais e discussões jurídicas que permanecem em aberto no setor financeiro, além de mitos técnicos que exigem esclarecimento.
O Debate Internacional: Regulador vs. Operador (Caso USTR)
Uma controvérsia geopolítica e concorrencial relevante ganhou força entre julho de 2025 e setembro de 2026, quando o Escritório do Representante de Comércio dos Estados Unidos (USTR), em investigação amparada na Seção 301 da legislação comercial norte-americana, questionou o modelo brasileiro. Conforme reportado pela Agência Brasil, o órgão acusou o Banco Central do Brasil de possível conflito de interesses por acumular os papéis de regulador do mercado e operador direto do Pix, alegando desvantagem competitiva para bandeiras privadas de cartão norte-americanas e soluções de pagamento de grandes empresas de tecnologia.
Embora o BCB defenda tecnicamente que o SPI é uma infraestrutura pública neutra que estimula a competição aberta, a autarquia promoveu ajustes pontuais: em setembro de 2026, flexibilizou a norma que exigia a oferta obrigatória do Pix por qualquer instituição com mais de 500 mil contas ativas quando o modelo de negócios da empresa não envolver contas transacionais de varejo. O debate sobre os limites de bancos centrais operarem redes de varejo frente a arranjos privados segue em discussão no comércio global.
Velocidade de Liquidação, Responsabilidade Civil e Pix Parcelado
No âmbito doméstico, permanecem abertas duas discussões importantes entre instituições financeiras, órgãos de defesa do consumidor e o Poder Judiciário:
- Responsabilidade em fraudes e bloqueios em cadeia: Mesmo com a chegada do MED 2.0, juristas e bancos debatem os limites da responsabilidade objetiva das instituições onde contas receptoras fraudulentas são abertas, bem como a calibração dos algoritmos para evitar que bloqueios cautelares até a quinta camada atinjam comerciantes ou terceiros de boa-fé que receberam pagamentos legítimos de um golpista.
- Padronização do Pix Parcelado: Enquanto modalidades privadas de parcelamento com juros no Pix são ofertadas livremente pelos bancos, a regulamentação padronizada do chamado "Pix Parcelado" (ou Pix Garantido) pelo Banco Central sofreu adiamentos sucessivos, mantendo em aberto a definição técnica de como acoplar linhas de crédito padronizadas a um motor projetado exclusivamente para liquidação à vista.
Mitos Desmentidos Tecnicamente
- "A empresa americana criadora do Zelle fez o Pix": Falso. A empresa Early Warning Services (operadora do Zelle nos EUA) não desenvolveu nenhuma linha de código do sistema brasileiro. O Zelle, assim como o sistema indiano UPI, foi apenas estudado como referência comparativa pelos servidores do BCB.
- "O Pix é um aplicativo próprio do governo": Falso. O Pix não possui aplicativo independente; suas funcionalidades rodam integradas via APIs dentro dos aplicativos dos bancos, fintechs e carteiras digitais homologadas.
- "A chave Pix é obrigatória para transferir dinheiro": Falso. A chave registrada no DICT é apenas um apelido para facilitar o endereçamento. Qualquer usuário pode enviar ou receber um Pix informando manualmente os dados bancários tradicionais (código da instituição, agência e conta) ou lendo um QR Code.
- "Existe imposto federal sobre transferências Pix de pessoas físicas": Falso. A Resolução BCB nº 1/2020 garante gratuidade para pessoas físicas e MEIs em transferências pessoais, e não existe tributo criado sobre a movimentação via Pix.
Perguntas Frequentes
Quem é considerado o criador do Pix?
O Pix não tem um único autor individual, mas foi criado institucionalmente pelo corpo técnico de servidores concursados do Banco Central do Brasil (departamentos DEBAN, DECEM, DENOR e DEINF) entre 2014 e 2020. Na coordenação executiva e técnica do projeto, destacaram-se servidores de carreira como Carlos Eduardo Brandt, Breno Santana Lobo e Angelo Duarte, ao longo das gestões de Ilan Goldfajn e Roberto Campos Neto.
Qual é a diferença entre o Pix e o SPI?
Pix é o arranjo de pagamentos e a marca que define as regras de negócio, a iniciação por chaves ou QR Code e a experiência do usuário nos aplicativos bancários. Já o SPI (Sistema de Pagamentos Instantâneos) é a infraestrutura tecnológica de Liquidação Bruta em Tempo Real (LBTR) operada pelos servidores do Banco Central, onde ocorre a transferência efetiva de fundos entre as Contas PI das diferentes instituições financeiras.
O Pix utiliza tecnologia blockchain?
Não. O Pix não é uma criptomoeda nem utiliza blockchain. Ele funciona sobre uma arquitetura centralizada de altíssima disponibilidade (99,98%) operada pelo Banco Central em dois centros de dados espelhados de forma síncrona, utilizando o banco de dados de chaves DICT e mensagens XML no padrão ISO 20022 trafegadas na rede privada do Sistema Financeiro Nacional (RSFN).
Fontes
- Agência Pública / Diário Oficial da União — Portaria BCB nº 97.909, de 3 de maio de 2018
- Banco Central do Brasil — Comunicado nº 32.927, de 21 de dezembro de 2018
- Banco Central do Brasil — Resolução BCB nº 1, de 12 de agosto de 2020
- Banco Central do Brasil — Arquitetura e Eficiência Operacional do SPI
- Banco Central do Brasil — Relatório de Gestão do Pix 2023–2025
- Banco Central do Brasil — Portal Oficial e Estatísticas do Pix (Setembro/2026)
- Banco Central do Brasil — Resolução CMN nº 5.251 e Resolução BCB nº 505 (Pix Automático)
- Topaz Evolution / Dados BCB — Implementação do MED 2.0 e Resolução BCB nº 493/2025
- World Bank — Technical Note on Pix and SPI Fast Payment System
- Agência Brasil / EBC — Investigação do USTR sobre o papel do Banco Central no Pix


0 Comentários