

O Pix Automático funciona como uma modalidade de débito automático via Sistema de Pagamentos Instantâneos (SPI), na qual empresas previamente autorizadas pelo consumidor enviam cobranças periódicas (fixas ou variáveis) direto para a conta bancária entre 2 e 10 dias corridos antes do vencimento. Para cancelar uma cobrança recorrente, o usuário deve acessar o aplicativo do próprio banco, entrar no menu Área Pix > Pix Automático e escolher entre cancelar apenas o agendamento do mês vigente — ação permitida até as 23h59 do dia anterior ao vencimento — ou revogar em definitivo a autorização da empresa na aba de autorizações ativas, sem depender de aprovação do fornecedor.
Principais Aprendizados
- Controle total pelo aplicativo do banco: O consumidor pode definir um limite máximo (teto) para cada débito, desativar o uso de cheque especial e encerrar a recorrência a qualquer momento diretamente no aplicativo bancário.
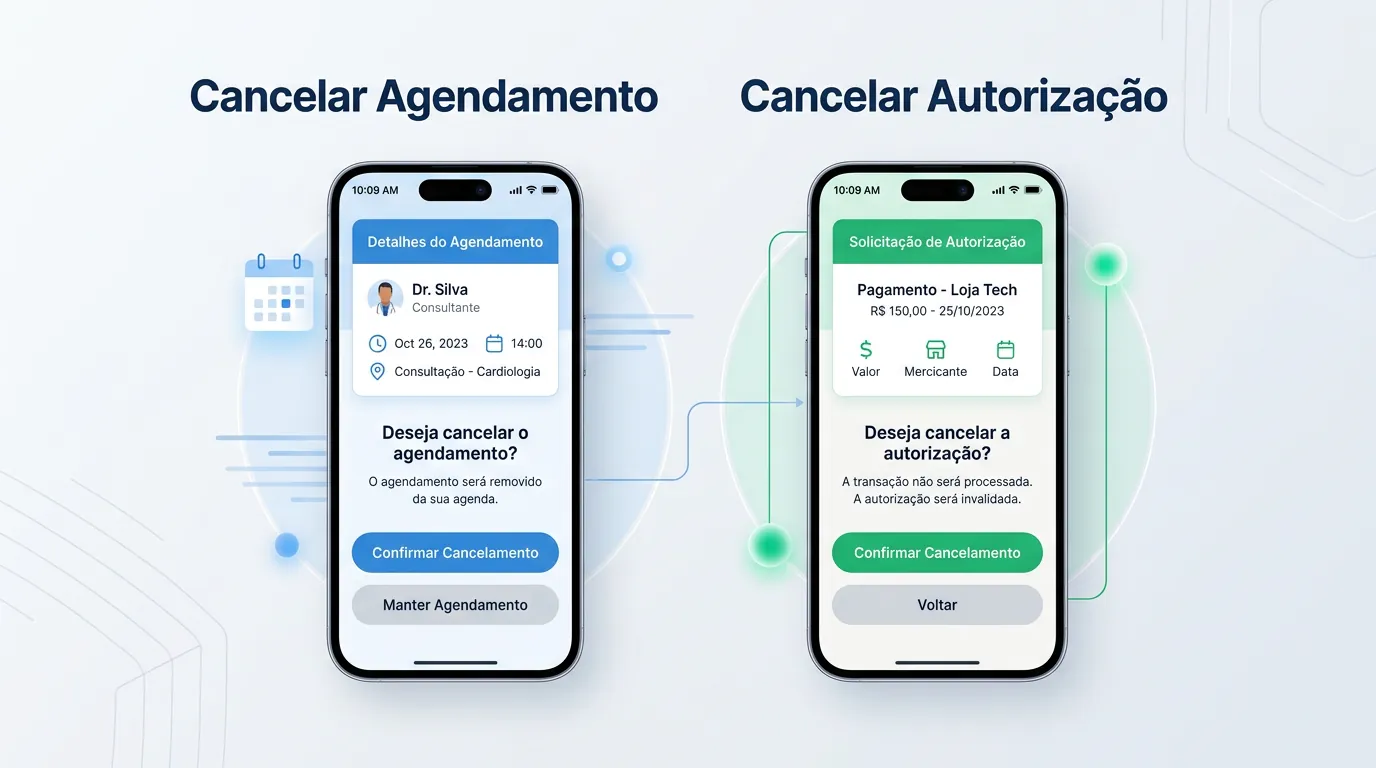
- Dois níveis distintos de cancelamento: Cancelar um agendamento suspende apenas a cobrança do ciclo atual (se feito até as 23h59 da véspera), enquanto cancelar a autorização revoga o mandato da empresa para todas as cobranças futuras.
- Vínculo contratual permanece ativo: Interromper o Pix Automático no banco bloqueia o envio do dinheiro, mas não rescinde o contrato comercial com a empresa prestadora do serviço.
O Que É e Como Funciona o Pix Automático na Prática
Em operação oficial desde 16 de junho de 2025, conforme o cronograma estabelecido pela Resolução BCB nº 402/2024, o Pix Automático é a infraestrutura padrão do sistema financeiro brasileiro para pagamentos recorrentes destinados a pessoas jurídicas (empresas com CNPJ ativo). O serviço é totalmente gratuito para o usuário pagador pessoa física e funciona todos os dias do ano, incluindo finais de semana e feriados.
O consenso da área financeira aponta que o principal impacto dessa modalidade foi extinguir a barreira dos antigos convênios bilaterais de débito automático. No modelo tradicional, apenas grandes concessionárias de serviços públicos e corporações conseguiam firmar contratos individuais com cada banco. Com a entrada em vigor da Resolução CMN nº 5.251 e da Resolução BCB nº 505, cujo prazo de adequação contratual encerrou-se em 1º de janeiro de 2026, o uso do Pix Automático tornou-se obrigatório para todas as operações de débito interbancário quando o recebedor final é uma empresa ou entidade não autorizada pelo Banco Central.
Segundo dados do Banco Central divulgados pelo portal Finsiders Brasil, ao completar seu primeiro ano de operação em maio de 2026, a ferramenta atingiu 2,87 milhões de transações mensais e movimentou R$ 1,2 bilhão por mês (acumulando mais de R$ 4,5 bilhões nos cinco primeiros meses de 2026), ultrapassando a marca de 7 milhões de transações mensais em setembro de 2026. Além disso, levantamentos de processadoras de pagamentos como o Ebanx indicam que cerca de 64% dos consumidores que utilizam o Pix Automático são novos assinantes de serviços digitais que antes não contratavam planos recorrentes por falta de cartão de crédito ou de limite disponível.
As 4 Jornadas de Autorização do Banco Central
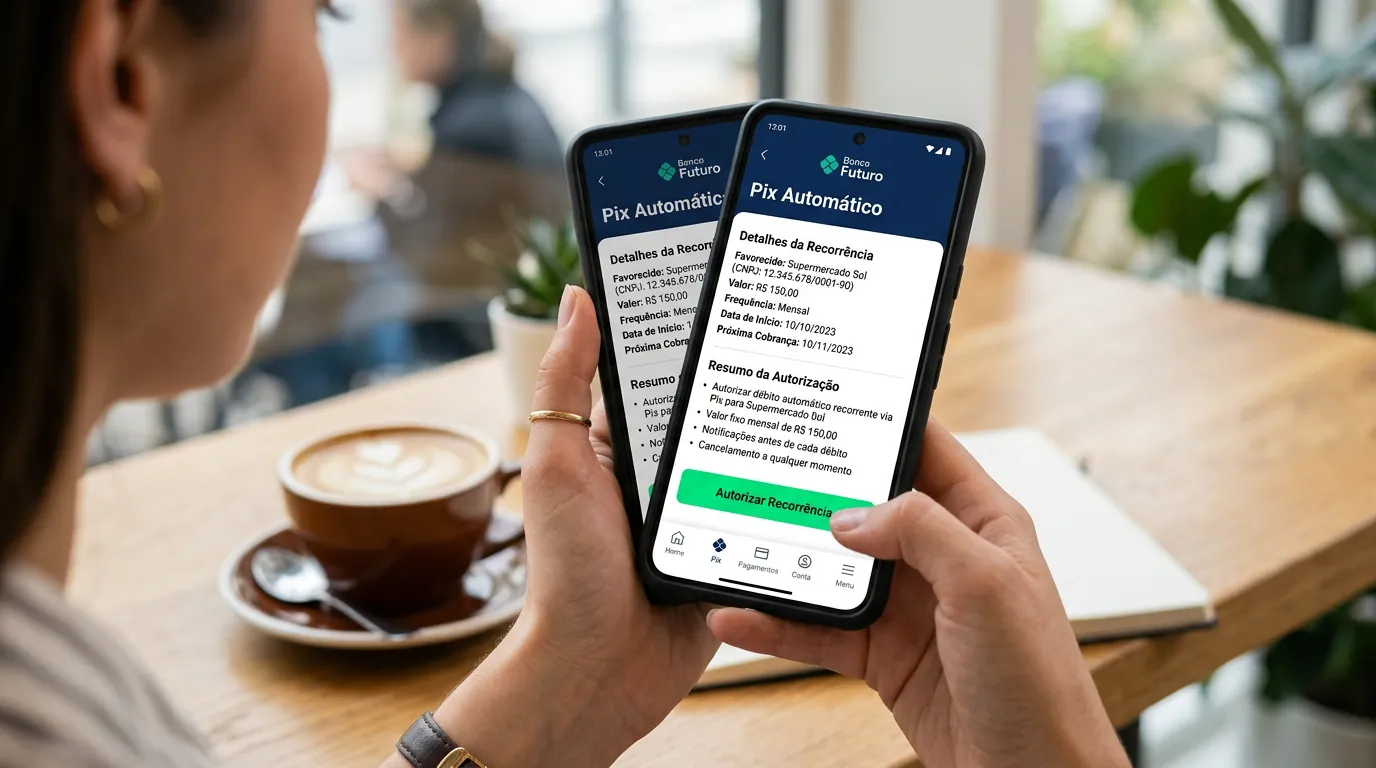
Tecnicamente, o Pix Automático opera no formato pull payment (iniciativa do recebedor): a empresa dispara a cobrança a cada ciclo periódica (semanal, mensal, trimestral, semestral ou anual), mas somente após o cliente conceder um consentimento prévio e único. De acordo com o documento oficial de perguntas frequentes do Banco Central, existem quatro jornadas padronizadas para o usuário autorizar essa recorrência:
- Jornada 1 (Notificação / Push no aplicativo): O consumidor informa seus dados de conta no canal da empresa (como o site de uma faculdade, condomínio ou operadora). A empresa envia um pedido via SPI e o cliente recebe uma notificação no aplicativo do seu banco para confirmar a autorização com senha ou biometria.
- Jornada 2 (QR Code ou Pix Copia e Cola exclusivo para adesão): Enquanto autônomos costumam gerar QR Code Pix apenas para vendas avulsas, nesta jornada a empresa fornece um código que contém exclusivamente os parâmetros do mandato recorrente, sem pagamento imediato no ato da leitura.
- Jornada 3 (QR Code com pagamento imediato + autorização recorrente): Ao escanear o código, o usuário quita a primeira mensalidade ou taxa de adesão na mesma hora e, simultaneamente, autoriza os débitos automáticos dos ciclos seguintes.
- Jornada 4 (Oferta de recorrência em cobrança avulsa): O cliente lê um QR Code de uma conta comum (por exemplo, a fatura de energia elétrica do mês) e, na tela de confirmação do banco, visualiza a opção de autorizar o débito automático das faturas futuras daquela mesma empresa.
Janela de Cobrança, Teto de Valor e Uso de Crédito
Uma vez concedida a autorização, a empresa recebedora não pode debitar valores de surpresa. A regulamentação determina que o recebedor envie a instrução de pagamento ao banco do pagador na janela obrigatória de 2 a 10 dias corridos antes da data de vencimento. O banco agenda a transação e envia uma notificação ao cliente para que ele confira o valor antes da liquidação.
No momento da adesão — ou a qualquer instante na área de gestão do aplicativo —, o pagador conta com duas configurações essenciais de proteção financeira:
- Definição de limite máximo (teto): Em contas de valor variável (água, luz, telefonia ou planos por uso), o consumidor pode estipular um teto em reais. Se a empresa enviar uma cobrança um centavo acima desse limite, o banco bloqueia o débito automaticamente.
- Permissão de linha de crédito (cheque especial): O titular escolhe se autoriza ou proíbe o banco de utilizar limite de crédito pré-aprovado caso a conta corrente não possua saldo suficiente na data do vencimento.
Como Cancelar uma Cobrança Recorrente no Pix Automático
O domínio sobre a manutenção do Pix Automático pertence integralmente ao titular da conta. Não é necessário entrar em contato com a empresa recebedora para travar a saída de recursos no banco. Contudo, a recomendação técnica ao acessar o aplicativo bancário é observar com atenção qual das duas opções de cancelamento atende à sua necessidade, pois elas produzem efeitos diferentes.
1. Como Cancelar Apenas o Agendamento do Mês (Pular um Ciclo)
Se o objetivo é impedir somente o débito da próxima fatura agendada — por exemplo, porque você identificou um valor incorreto na conta deste mês ou prefere pagá-la manualmente depois — sem desativar a cobrança automática para os meses seguintes, o procedimento deve ser feito na fila de agendamentos:
- Abra o aplicativo da sua instituição financeira e acesse a Área Pix;
- Toque na opção Pix Automático;
- Entre em Pagamentos Agendados (também exibido em alguns bancos como Pagamentos Futuros ou Próximos Lançamentos);
- Selecione a cobrança específica da empresa que deseja barrar;
- Toque em Cancelar agendamento e confirme com sua senha ou biometria.
Prazo regulatório: Segundo as regras operacionais detalhadas pela Celcoin e pelas instituições participantes, o cancelamento de um agendamento pontual deve ser concluído até as 23h59 do dia anterior à data prevista para o pagamento. Neste formato, a autorização geral da empresa continua ativa para os ciclos seguintes.
2. Como Revogar a Autorização Definitivamente (Desvincular a Empresa)
Quando a intenção é encerrar por completo o mandato da empresa para que ela nunca mais envie cobranças automáticas para a sua conta, é preciso revogar a autorização na raiz:
- No aplicativo do seu banco, acesse Área Pix > Pix Automático;
- Toque em Autorizações Ativas (ou Minhas Autorizações / Gerenciar Autorizações, conforme a interface do aplicativo, como demonstrado nos guias do PagBank);
- Localize e selecione o nome da empresa recebedora;
- Toque em Cancelar autorização (ou Excluir Pix Automático) e valide a operação.
Atenção ao horário de corte: A revogação da autorização tem efeito imediato para todas as cobranças com vencimento a partir do dia seguinte. Porém, se houver uma parcela agendada para vencer no mesmo dia em que você está revogando a autorização, esse débito do dia ainda será processado, pois a janela de cancelamento da liquidação diária encerra-se às 23h59 da véspera.
Cuidado Contratual e a Impossibilidade de Pausar
Vale ponderar dois aspectos práticos que geram dúvidas recorrentes nos usuários:
- O cancelamento no banco não rescinde o contrato comercial: Revogar o Pix Automático apenas retira a permissão de débito na conta bancária. Se você mantém um contrato vigente com uma academia, escola, seguradora ou plataforma de streaming, é obrigatório solicitar o cancelamento do serviço diretamente à empresa ou cadastrar outro meio de pagamento para evitar cobrança de juros, multa contratual e negativação do CPF.
- Não existe botão de "pausar" assinatura: O regulamento do Banco Central não prevê a suspensão temporária de uma autorização. Caso o consumidor queira interromper os débitos por dois ou três meses (por exemplo, durante férias), a única alternativa técnica é cancelar os agendamentos individualmente a cada mês ou revogar a autorização inteira e refazer a adesão quando desejar retomar.
Diferença Entre Pix Automático, Pix Agendado Recorrente e Pix Parcelado
A nomenclatura das funcionalidades do ecossistema Pix frequentemente leva o consumidor a confundir produtos com regras e finalidades distintas. A distinção técnica entre as três modalidades evita erros na hora de programar ou cancelar pagamentos:
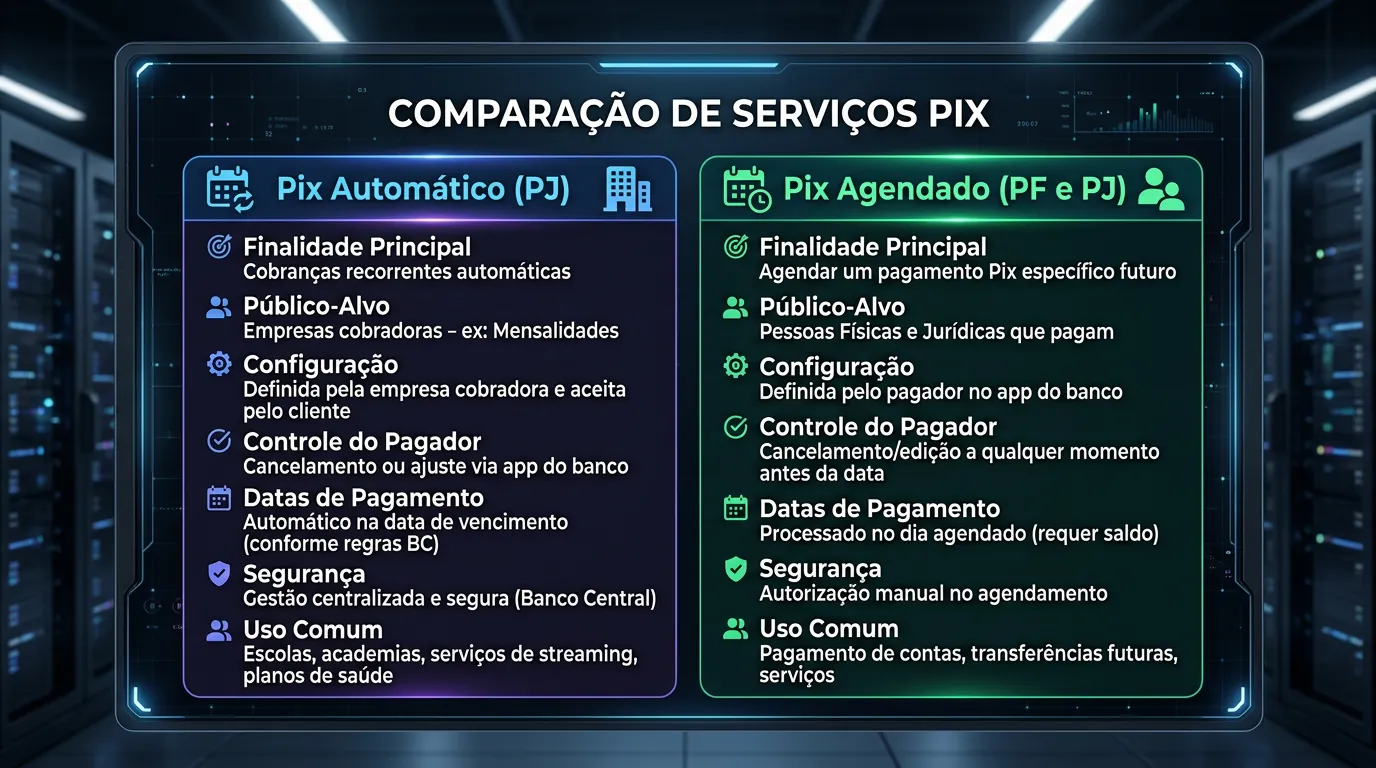
- Pix Automático: Iniciado pela empresa recebedora (exclusivo para CNPJ) após autorização do cliente. Permite valores fixos ou variáveis (contas de consumo, mensalidades, clubes de assinatura) e substitui o antigo débito automático. Em 18 de setembro de 2026, por meio da Resolução BCB nº 587, o Banco Central aprovou também a expansão do Pix Automático para contas-salário (com vigência a partir de 1º de julho de 2027) e regulamentou a cobrança híbrida (boleto com QR Code que cancela automaticamente o documento caso o pagamento ocorra por outra via, evitando duplicidade).
- Pix Agendado Recorrente: Obrigatório nos bancos desde outubro de 2024, funciona por iniciativa exclusiva do próprio pagador (push payment). O usuário agenda a transferência de um valor sempre fixo para uma data repetitiva (ex.: todo dia 5). Pode ser enviado tanto para empresas quanto para pessoas físicas — ideal para pagar mesada, aluguel direto ao proprietário ou diarista.
- Pix Parcelado: Não é uma ferramenta de assinatura contínua, mas uma operação de crédito pontual. O consumidor toma recursos emprestados (com incidência de juros) para dividir uma compra avulsa em parcelas, enquanto o lojista recebe o valor à vista. Assim como ocorre ao avaliar ofertas de empréstimo via Pix, essa modalidade exige atenção ao Custo Efetivo Total (CET) contratado junto à instituição financeira.
Segurança, Direitos de Reembolso e Golpes Para Evitar
A arquitetura do Pix Automático incorpora salvaguardas regulatórias rígidas para proteger o correntista contra falhas operacionais e cobranças abusivas. Caso ocorra um erro atribuível à instituição financeira do pagador — como um débito processado sem autorização válida, fora do prazo ou acima do limite máximo (teto) configurado pelo usuário —, a norma do Banco Central determina que o banco deve reembolsar o cliente em até 24 horas após a solicitação, utilizando recursos próprios da instituição.
Além dessa garantia imediata, o usuário conta com o respaldo do Mecanismo Especial de Devolução (MED). Se houver suspeita fundada de fraude na autorização ou falha operacional no arranjo, o consumidor tem o prazo de até 80 dias após a data da transação para abrir uma contestação formal pelo aplicativo do banco e solicitar a devolução dos valores.
Na esfera de cibersegurança, a principal recomendação técnica concentra-se na prevenção à engenharia social durante as Jornadas 3 e 4. Golpistas podem criar páginas falsas de promoções ou serviços avulsos que geram um QR Code híbrido: a vítima acredita estar pagando apenas uma taxa única de entrega ou compra pontual, mas o código embute uma autorização de recorrência mensal. Embora o Banco Central proíba caixas de seleção pré-marcadas sem destaque, o usuário nunca deve digitar sua senha sem antes ler a tela de resumo do aplicativo bancário — o mesmo cuidado de verificação direta no extrato que protege comerciantes contra o golpe do comprovante falso. Na prática, sempre que aprovar uma adesão legítima, o mais recomendável é definir imediatamente um teto máximo de valor compatível com o serviço contratado.
Perguntas Frequentes
Qual é o prazo limite para cancelar uma cobrança do Pix Automático?
Para impedir que uma cobrança já agendada seja debitada da sua conta, o cancelamento do agendamento ou da autorização deve ser feito no aplicativo do banco até as 23h59 do dia anterior à data de vencimento. Se o cancelamento for solicitado no próprio dia do vencimento, o débito daquele dia ainda será processado, e o bloqueio valerá apenas para as cobranças dos meses seguintes.
Cancelar o Pix Automático no aplicativo do banco cancela minha assinatura na empresa?
Não. Revogar a autorização do Pix Automático no aplicativo bancário interrompe apenas o envio automático do dinheiro pelo banco, mas mantém o contrato comercial ativo. Para não ficar inadimplente nem sofrer cobrança de juros ou multa, é necessário solicitar o cancelamento do serviço diretamente nos canais de atendimento da empresa contratada ou substituir a forma de pagamento.
O que acontece se não houver saldo na conta no dia do Pix Automático?
Se o usuário não tiver autorizado o uso de limite de crédito (cheque especial) para cobrir o débito, a transação não será concluída no momento da tentativa inicial. Nesse cenário, as regras do Banco Central permitem que a empresa recebedora realize retentativas de cobrança conforme os parâmetros operacionais do sistema ou acione sua régua de comunicação para que o cliente regularize o pagamento.
Fontes
- Banco Central do Brasil — Documento de Perguntas Frequentes e Jornadas do Pix Automático
- Banco Central do Brasil — Resoluções CMN nº 5.251 e BCB nº 505 (Obrigatoriedade em Débitos Interbancários)
- Banco Central do Brasil — Resolução BCB nº 587 (Pix Automático em Conta-Salário e Cobrança Híbrida)
- Banco Central do Brasil — Diferença entre Pix Automático e Pix Agendado
- InvestSP / Agência Brasil — Cronograma do Pix Automático e Resolução BCB nº 402
- Celcoin — Pix Automático: Como Funciona, Cronograma e Regras do BC
- Celcoin — Guia sobre Regras, Reembolso em 24h e Base Normativa do Pix Automático
- Finsiders Brasil — Volume Financeiro e Transações do Pix Automático em 2026
- PagBank — Como Cancelar um Pix Automático


0 Comentários