

Recuperar um Pix enviado por engano exige identificar imediatamente a origem do problema: se o envio ocorreu por erro de digitação para a chave de outra pessoa, o Mecanismo Especial de Devolução (MED) não se aplica, sendo necessário negociar diretamente com o recebedor, pedir intermediação ao banco ou acionar o Juizado Especial Cível; já se a transferência decorreu de golpe, fraude ou falha operacional da instituição financeira, o pagador deve registrar a contestação em até 80 dias pelo autoatendimento do aplicativo bancário para ativar o MED 2.0, que rastreia e bloqueia valores em até cinco camadas de contas.
Principais Aprendizados
- Erro de digitação não ativa o MED: Quando o próprio usuário digita a chave errada e confirma a transferência, os bancos não têm autorização legal para estornar o saldo à força sem ordem judicial.
- O MED 2.0 rastreia contas laranja em cadeia: Em casos de golpe ou fraude, a Resolução BCB nº 493/2025 permite bloquear recursos pulverizados em até cinco níveis de contas subsequentes, com devolução em até 11 dias caso haja saldo.
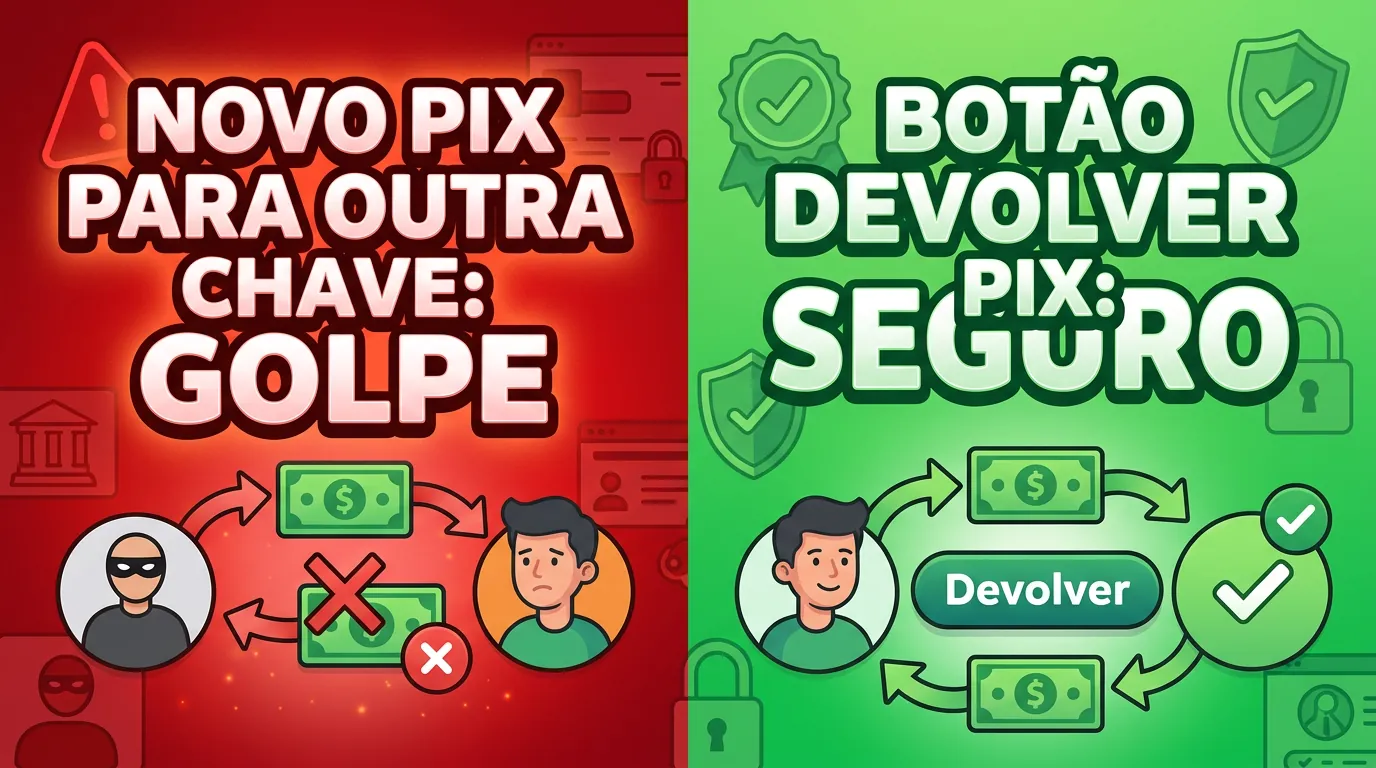
- Devolução segura só pelo botão nativo: Para fugir do "Golpe do Pix Errado", quem recebe um valor por engano jamais deve criar um novo Pix para outra chave, devendo usar exclusivamente a função "Devolver" dentro do comprovante original.
Por Que Não Existe Botão de Cancelar no Pix?
O fato verificado na arquitetura do Sistema de Pagamentos Instantâneos (SPI) é que toda transação via Pix imediato possui liquidação financeira irrevogável em poucos segundos, 24 horas por dia. Uma vez que a senha é digitada e o valor sai da conta do pagador, a operação é concluída definitivamente na infraestrutura tecnológica do sistema do Banco Central, inexistindo um botão para desfazer o envio de forma unilateral.
Há um mito recorrente de que digitar um número inexistente de CPF ou telefone faz o dinheiro ficar perdido no sistema. Na realidade, o Diretório de Identificadores de Contas Transacionais (DICT) valida a chave antes da confirmação: se a sequência numérica não corresponder a uma chave ativa, a operação é rejeitada na hora. O envio acidental só se concretiza quando o dado digitado por engano pertence a outro titular real.
As únicas exceções em que o próprio usuário consegue cancelar a transferência pelo aplicativo ocorrem antes da liquidação financeira: nas modalidades de Pix Agendado ou nas cobranças recorrentes do Pix Automático, desde que o cancelamento seja solicitado antes da data programada para o débito.
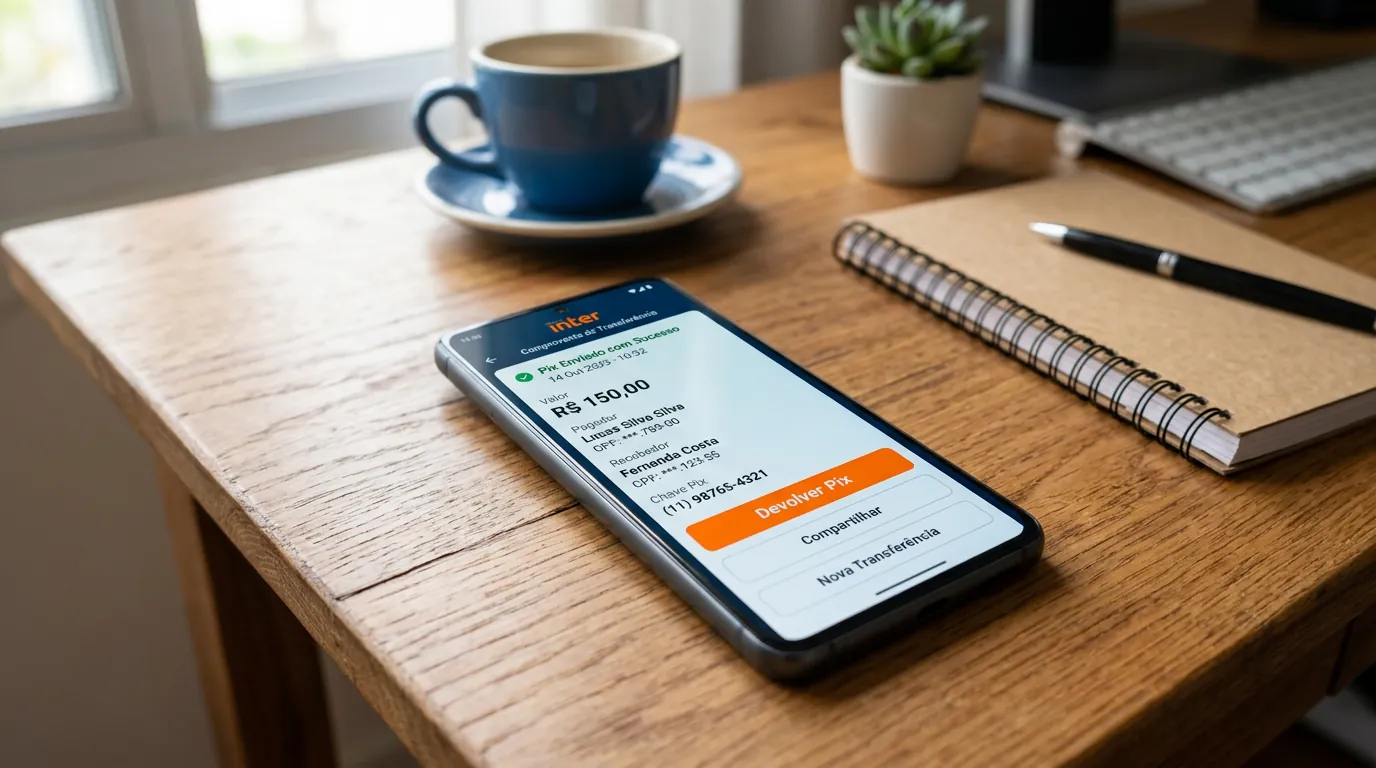
Cenário 1: Fiz um Pix Errado por Erro de Digitação — Passo a Passo Para Recuperar
Quando o correntista digita um dígito incorreto no telefone, erra um número de CPF ou seleciona um homônimo na lista de contatos, configura-se erro exclusivo do pagador. Segundo as diretrizes oficiais do Banco Central do Brasil, o Mecanismo Especial de Devolução (MED) não pode ser acionado para erros de digitação, arrependimento de compra ou desacordos comerciais. Sem indício de fraude ou falha técnica do sistema, o banco não tem respaldo legal para invadir a conta de um terceiro de boa-fé e retirar o dinheiro.
Na prática, a recomendação técnica para reaver o valor enviado por engano exige seguir uma escalada em três etapas:
1. Tentativa de contato amigável pela própria chave
Verifique no comprovante da transação qual foi o tipo de chave utilizada. Se o envio foi feito para um número de celular ou endereço de e-mail, você já possui o canal de contato direto do destinatário. Envie uma mensagem educada pelo WhatsApp, ligação ou e-mail, apresente o comprovante e peça que a pessoa utilize a opção nativa "Devolver Pix" no extrato bancário dela.
2. Solicitação de intermediação ao seu banco
Quando a chave digitada por engano é um CPF, CNPJ ou chave aleatória, o comprovante exibe apenas o nome completo do recebedor, a instituição financeira de destino e o documento parcialmente mascarado (como ***.123.456-**). Nesse ponto, surge uma controvérsia operacional importante: por força da Lei Complementar nº 105/2001 (Lei do Sigilo Bancário) e da Lei Geral de Proteção de Dados (LGPD), os bancos recusam-se a fornecer o telefone ou endereço do recebedor. Ainda assim, vale acionar o atendimento do seu banco e pedir que comuniquem a instituição do destinatário para avisá-lo sobre o crédito indevido.
3. Boletim de Ocorrência e Juizado Especial Cível (JEC)
Se o destinatário se recusar a restituir o dinheiro ou não for localizado por estar protegido pelo sigilo bancário, o caminho é a via legal:
- Registre um Boletim de Ocorrência (B.O.): Pode ser feito na delegacia física ou pela delegacia eletrônica do seu estado, anexando o comprovante da transação (que contém o código de identificação EndToEndId) e os prints das tentativas de contato.
- Acione o Juizado Especial Cível (JEC): Para valores de até 40 salários mínimos, o cidadão pode ingressar com ação no JEC (sendo que causas de até 20 salários mínimos dispensam a obrigatoriedade de advogado). No processo, o juiz tem poder para quebrar o sigilo cadastral junto ao banco de destino, citar o recebedor e determinar a penhora eletrônica do valor diretamente nas contas dele por meio do sistema Sisbajud.
Cenário 2: O Pix Foi Para um Golpista ou Houve Erro do Banco — Como Acionar o MED 2.0
Se a transferência equivocada resultou de engenharia social (falsa central de atendimento, falso boleto, QR Code adulterado, invasão de conta ou coerção) ou de falha operacional da própria instituição financeira (como cobrança duplicada), o usuário deve acionar imediatamente o Mecanismo Especial de Devolução (MED). A agilidade na comunicação é vital logo após identificar golpe ou movimentação não reconhecida.
De acordo com dados oficiais do Banco Central, o Pix atingiu a marca histórica de R$ 35,36 trilhões movimentados em 79,8 bilhões de transações, reunindo 180 milhões de usuários. No entanto, na primeira versão do MED — que bloqueava apenas a primeira conta recebedora —, a taxa média de recuperação era de apenas 9,3% do montante contestado, pois quadrilhas transferiam o saldo em segundos para uma rede de "contas laranja".
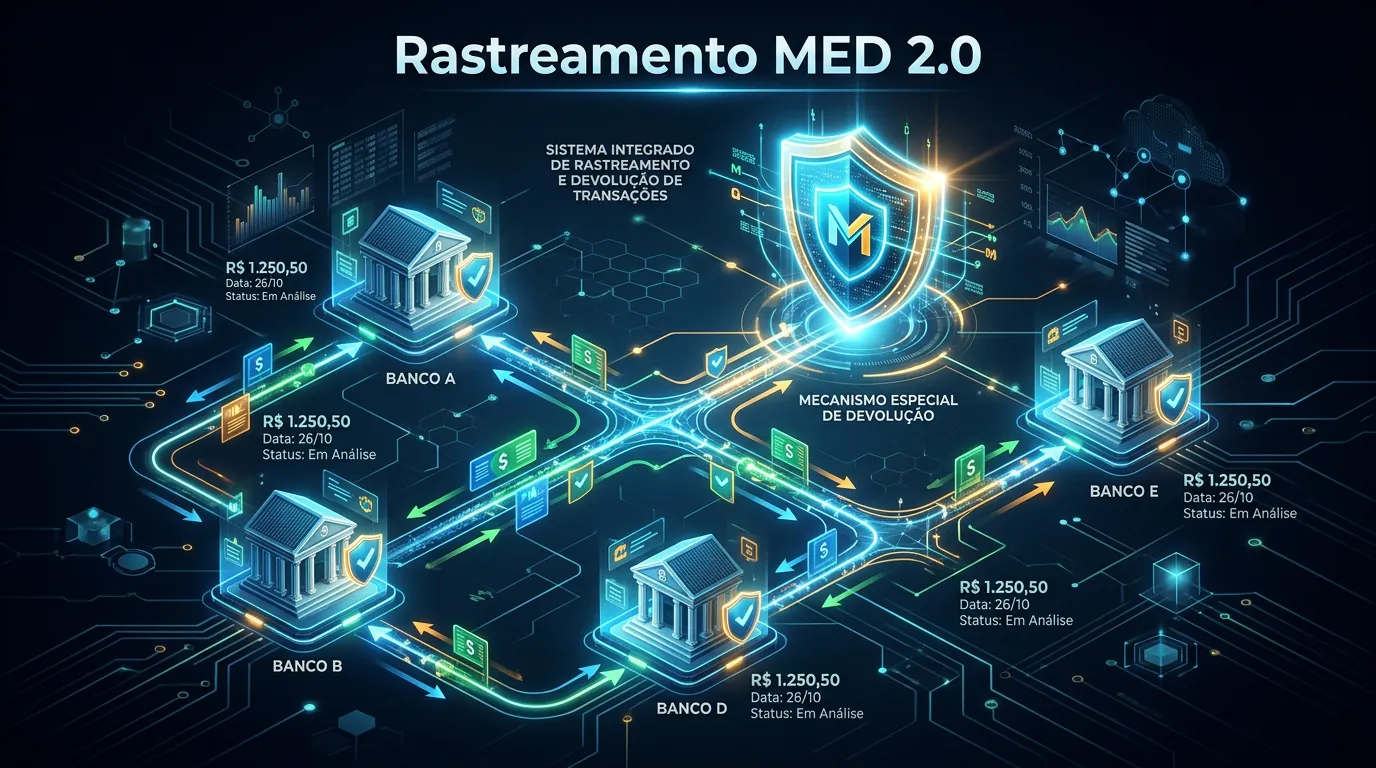
Para fechar essa brecha, o Banco Central editou a Resolução BCB nº 493/2025, que instituiu o MED 2.0. O autoatendimento digital para contestação dentro dos aplicativos bancários tornou-se obrigatório em 1º de outubro de 2025, e a funcionalidade de "Recuperação de Valores" com rastreamento em cadeia entrou em vigor obrigatório a partir de 2 de fevereiro de 2026 (com operação plena de grafos em produção desde maio de 2026). Agora, algoritmos e grafos do DICT mapeiam o caminho do dinheiro em até cinco camadas de contas subsequentes para bloquear valores pulverizados pelos criminosos.
Prazos e Regras Operacionais do MED 2.0
- Prazo para contestar: A vítima tem até 80 dias após a data do Pix original para registrar o pedido de devolução pelo autoatendimento do aplicativo do seu banco.
- Análise e bloqueio: As instituições financeiras envolvidas avaliam a notificação de infração em até 7 dias.
- Prazo de devolução dos recursos: Com o compartilhamento automatizado do caminho do dinheiro no MED 2.0, a restituição dos valores bloqueados ocorre em até 11 dias após a contestação. Caso o problema tenha sido falha operacional do próprio banco, o estorno deve ser feito em até 48 horas.
- Monitoramento por 90 dias: Se as contas rastreadas não tiverem saldo suficiente no instante do bloqueio, os bancos realizam bloqueios parciais e monitoram as contas por até 90 dias para capturar novos depósitos que entrarem.
- Defesa contra acionamento de má-fé (IN BCB nº 766/2026): Em vigor desde 1º de setembro de 2026, a Instrução Normativa BCB nº 766 ampliou de 30 para 80 dias o prazo para que um recebedor legítimo (como um lojista ou prestador de serviços) conteste uma devolução indevida feita via MED por fraudadores que pagam e depois alegam golpe de má-fé.
Vale ponderar que algumas carteiras digitais orientam de forma ambígua o cliente a tentar abrir uma contestação no aplicativo mesmo em caso de simples erro de digitação. O consenso técnico da área desaconselha reportar erro próprio como se fosse fraude: além de o pedido ser negado na análise de 7 dias, a falsa comunicação de fraude pode gerar marcação indevida no DICT contra um recebedor inocente.
Cenário 3: Recebi um Pix por Engano — Como Fugir do "Golpe do Pix Errado"
Estar do outro lado da situação — receber um valor inesperado na conta — exige atenção redobrada para não cair em fraude. Alertas oficiais da Federação Brasileira de Bancos (Febraban) documentam a mecânica do chamado "Golpe do Pix Errado".
Nessa armadilha, o criminoso descobre a chave Pix da vítima (geralmente o número de telefone exposto em redes sociais ou vazamentos) e realiza uma transferência real. Em seguida, entra em contato pelo WhatsApp ou ligação demonstrando desespero, dizendo que enviou o dinheiro por engano, e pede que a vítima devolva a quantia para uma chave Pix diferente (pertencente a uma terceira conta). Se a vítima faz um "novo Pix" para essa chave indicada, o golpista aciona o MED sobre a transação original. Como o sistema bancário não reconhece uma transferência avulsa para outra conta como estorno formal, o banco bloqueia o saldo da própria vítima para ressarcir o criminoso, que sai com o dobro do dinheiro.
A Regra de Ouro da Devolução
O consenso absoluto entre especialistas em segurança cibernética, Febraban e Banco Central determina que nunca se deve devolver um Pix criando uma nova transferência manual. O procedimento correto consiste em:
- Abrir o extrato bancário e clicar diretamente sobre a transação recebida por engano;
- Selecionar a ferramenta nativa "Devolver Pix" (ou "Reembolsar");
- Confirmar o envio automático, que retornará obrigatoriamente para a exata conta de origem.
Tecnicamente, a função nativa gera uma transação de devolução vinculada ao identificador único (EndToEndId) da operação original no SPI. Isso trava qualquer tentativa maliciosa do remetente de acionar o MED contra você e, adicionalmente, impede que a sua conta (física ou jurídica) seja incluída por engano no algoritmo de rastreamento de cinco camadas do MED 2.0 caso o dinheiro original tenha vindo de uma conta fraudulenta.
Ficar com Pix Recebido por Engano É Crime? O Que Diz a Lei
Outro mito frequente no uso cotidiano dos bancos digitais é a ideia de que "se caiu na conta sem eu pedir, não é crime ficar com o valor". No ordenamento jurídico brasileiro, reter conscientemente dinheiro transferido por erro gera dupla responsabilização, detalhada em análises jurídicas publicadas no portal Migalhas:
- Esfera Criminal — Apropriação de Coisa Havida por Erro (Art. 169 do Código Penal): O Decreto-Lei nº 2.848/1940 tipifica como crime "apropriar-se alguém de coisa alheia vinda ao seu poder por erro, caso fortuito ou força da natureza". Embora receber o valor acidentalmente não seja delito, recusar a devolução ou gastar o saldo após perceber o equívoco consuma o crime, sujeito a pena de detenção de 1 mês a 1 ano, ou multa.
- Esfera Civil — Enriquecimento Sem Causa (Art. 884 do Código Civil): A Lei nº 10.406/2002 determina que aquele que, sem justa causa, se enriquecer à custa de outrem é obrigado a restituir o valor indevidamente auferido com atualização monetária, juros e eventuais custas processuais.
E Quando o Banco Responde Judicialmente pelo Golpe?
Nos casos em que o MED 2.0 não recupera o saldo porque os criminosos sacaram os recursos antes do bloqueio, resta o debate judicial sobre a responsabilidade civil dos bancos com base na Súmula 479 do Superior Tribunal de Justiça (STJ), que trata do fortuito interno em fraudes bancárias. A jurisprudência consolidada no STJ e nos tribunais estaduais (como TJSP e TJDFT) divide as situações em duas frentes:
- Quando o próprio cliente realiza a transferência voluntariamente dentro do seu padrão habitual de movimentação (engenharia social pura) ou por erro exclusivo de digitação (Art. 14, § 3º, II, do Código de Defesa do Consumidor), os tribunais tendem a afastar o dever de indenizar do banco;
- Por outro lado, se a operação for manifestamente fora do perfil do consumidor (como aprovação de empréstimo seguida de Pix de alto valor em horário atípico), se houver vazamento prévio de dados bancários protegidos por sigilo (conforme julgado no REsp 2.187.854/SP) ou falha grave de compliance na abertura da "conta laranja" recebedora, as instituições financeiras vêm sendo condenadas a restituir os valores às vítimas.
Perguntas Frequentes
É possível cancelar um Pix depois de enviado?
Não existe cancelamento unilateral para um Pix imediato já liquidado no Sistema de Pagamentos Instantâneos (SPI). O cancelamento direto pelo aplicativo só é permitido no Pix Agendado ou no Pix Automático, desde que seja feito antes da data programada para o processamento.
Posso acionar o MED se digitei a chave Pix errada?
Não. Pelas regras do Banco Central do Brasil, o Mecanismo Especial de Devolução (MED) aplica-se exclusivamente a casos de fundada suspeita de golpe, fraude ou falha operacional do banco. Em erros de digitação do próprio pagador, é preciso contatar o recebedor amigavelmente ou recorrer ao Juizado Especial Cível.
Como devolver um Pix recebido por engano sem cair em golpe?
Jamais faça uma nova transferência manual e nunca envie o valor para uma chave Pix diferente informada por mensagens. Acesse o extrato do seu aplicativo bancário, toque sobre a transação recebida e utilize exclusivamente o botão nativo "Devolver Pix", que estorna o saldo de forma vinculada para a conta de origem.
Fontes
- Banco Central do Brasil — O que é e como funciona o Mecanismo Especial de Devolução (MED)
- Banco Central do Brasil — BC aprimora o Mecanismo Especial de Devolução do Pix
- Banco Central do Brasil — Apresentação Técnica: Mecanismo Especial de Devolução (MED 2.0)
- Banco Central do Brasil — Instrução Normativa BCB nº 766, de 27 de julho de 2026
- Febraban — Golpe do Pix errado: como é e como evitar
- Topaz Evolution — MED 2.0: a evolução do Mecanismo Especial de Devolução do Pix (Resolução BCB nº 493/2025)
- Matera — MED 2.0: o que mudou no funcionamento do Mecanismo Especial de Devolução
- Migalhas — Consequências jurídicas da apropriação indevida de valores transferidos via Pix por engano
- TJDFT — Jurisprudência: Fraude em operações via Pix e Súmula 479 do STJ
- Machado Meyer Advogados — STJ (REsp 2.187.854/SP): Responsabilidade bancária por quebra de sigilo e vazamento de dados


0 Comentários