

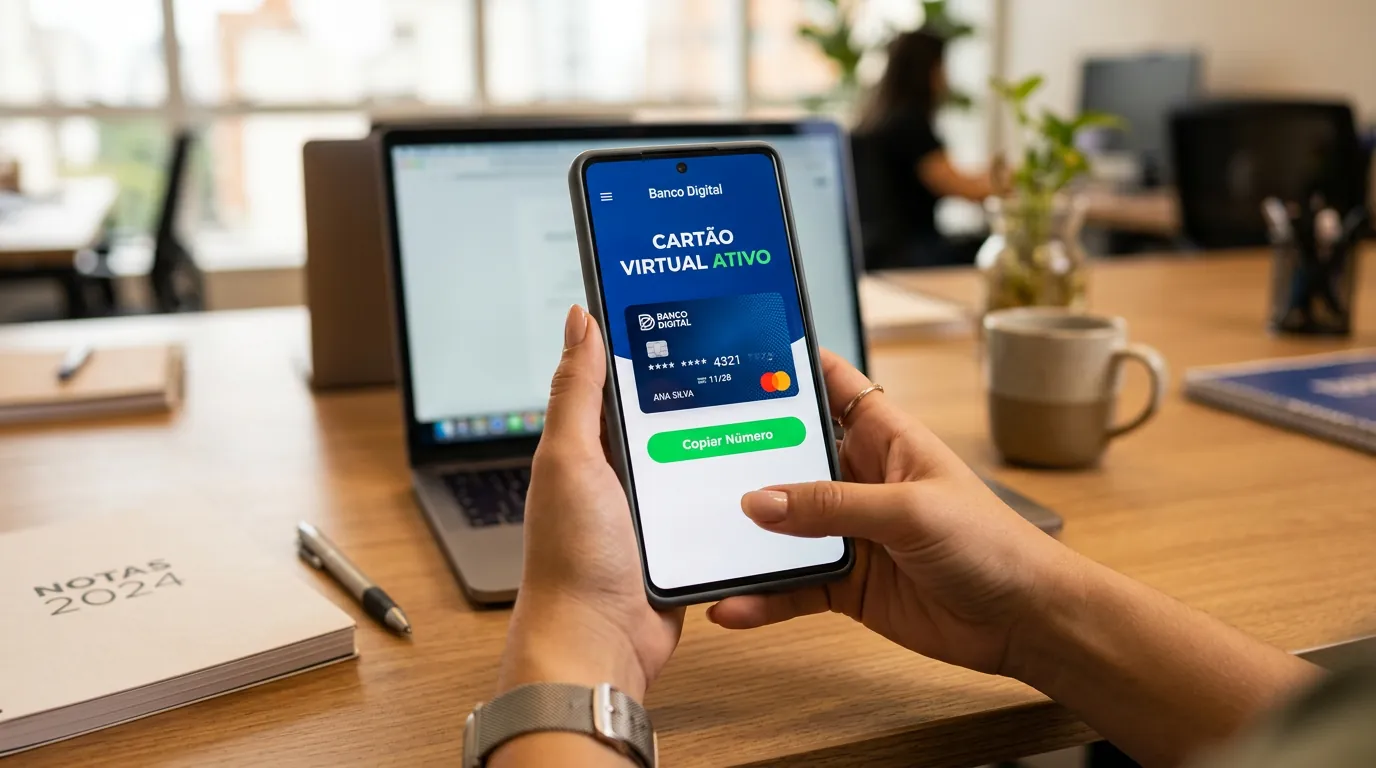
O cartão virtual é uma versão digital vinculada à conta ou ao limite do seu cartão tradicional (crédito, débito ou pré-pago), mas que possui numeração de 16 dígitos, data de validade e código de segurança (CVV) próprios e independentes do plástico físico. Para gerá-lo, basta acessar a aba de cartões no aplicativo do seu banco e escolher entre a modalidade recorrente ou temporária; seu uso é indispensável em compras online porque isola os dados do cartão principal contra vazamentos e permite excluir a numeração a qualquer momento sem precisar cancelar ou reemitir a via física.
Principais Aprendizados
- Isolamento de risco: O cartão virtual compartilha o mesmo limite e a mesma fatura do cartão físico, mas usa dados diferentes que podem ser bloqueados ou apagados em segundos após uma compra.
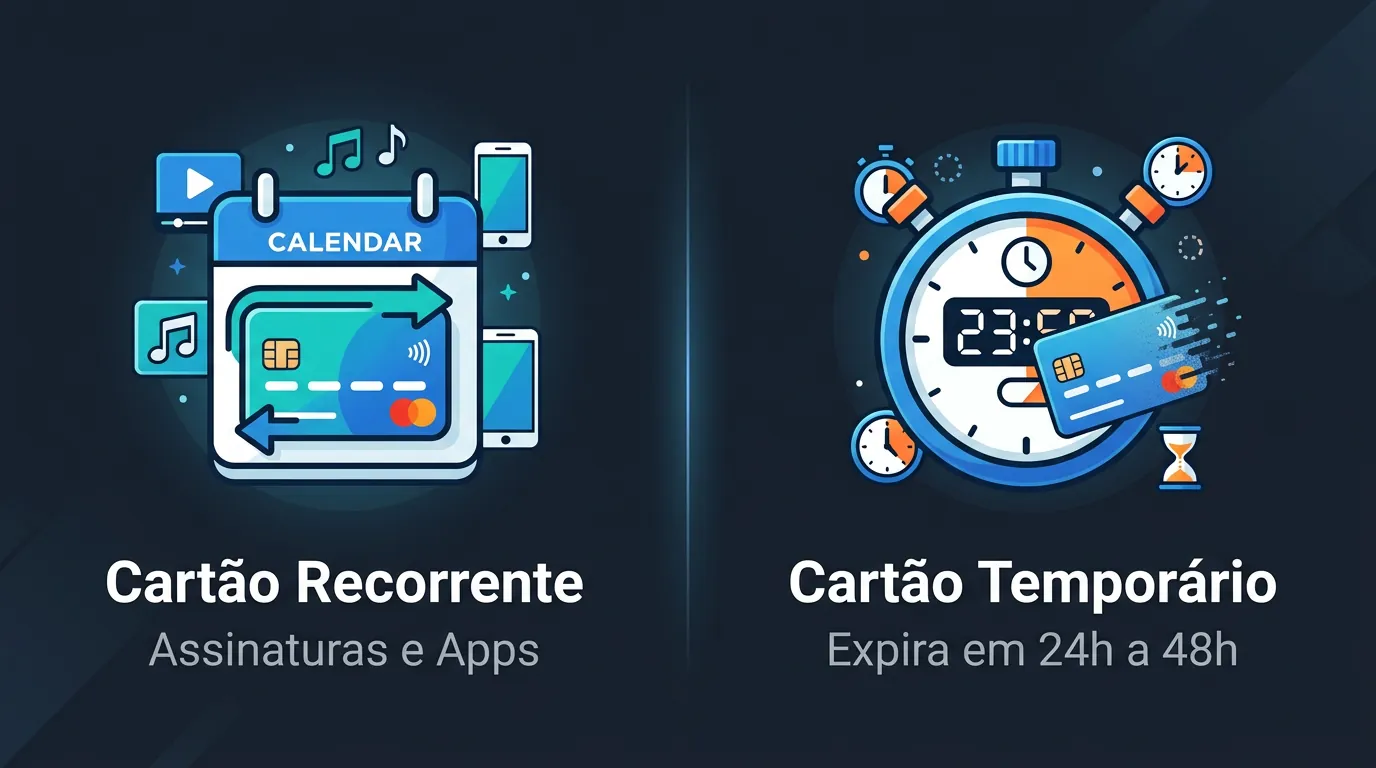
- Duas modalidades de uso: O modelo recorrente serve para assinaturas e aplicativos de uso contínuo, enquanto o temporário expira entre 24h e 48h e protege compras avulsas.
- Direito a reembolso preservado: Excluir ou bloquear um cartão virtual não cancela parcelas em andamento nem impede o recebimento de estornos na fatura.
O Que É o Cartão Virtual e Como Ele Funciona na Prática
Em termos técnicos, o cartão virtual funciona como um espelho lógico da conta-cartão do titular. Quando o usuário solicita a criação pelo aplicativo bancário, o sistema emissor gera um novo Número de Conta Primário (PAN), uma data de vencimento específica e um Código de Verificação (CVV ou CVC) exclusivo para o ambiente digital.
Toda transação aprovada por meio dessa numeração alternativa é direcionada automaticamente para a fatura mensal do cartão de crédito titular — ou descontada à vista do saldo da conta corrente, no caso da função débito. Não há cobrança de anuidade extra nem criação de uma segunda fatura.
A adoção dessa ferramenta acompanha a expansão acelerada do comércio eletrônico brasileiro. Segundo dados da Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs), as compras não presenciais com cartões movimentaram R$ 979,4 bilhões em 2024, somaram R$ 537 bilhões no primeiro semestre de 2025 e adicionaram R$ 292,8 bilhões apenas no terceiro trimestre de 2025, fazendo o setor ultrapassar a marca histórica de R$ 1 trilhão no consolidado de 2025.
Outro movimento expressivo é o avanço do cartão virtual na modalidade débito. De acordo com o balanço da Abecs do primeiro semestre de 2025, o volume financeiro de compras online no débito acumulou alta de 539,3% em comparação ao período pré-pandemia. Já uma pesquisa da Fiserv divulgada pelo Monitor Mercantil revelou que 59% dos consumidores brasileiros apontam o cartão virtual como uma das formas mais seguras de pagamento, ficando atrás apenas da autenticação por biometria (67%) e do cartão físico com chip (64%).
Cartão Virtual Recorrente vs. Temporário: Qual Escolher?
Atualmente, os principais bancos e fintechs do país dividem a oferta de cartões virtuais em duas arquiteturas distintas. Escolher a opção errada para o tipo de compra é uma das principais causas de pagamentos recusados no e-commerce.
1. Cartão Virtual Recorrente (ou Múltiplo)
O cartão virtual recorrente possui validade longa (geralmente de vários anos) e foi projetado para ficar salvo em serviços de cobrança contínua. De acordo com a Abecs, os pagamentos recorrentes via cartão movimentaram R$ 106 bilhões em 2024 no Brasil — um crescimento de 88,5% em dois anos — e avançaram mais 34,8% no primeiro semestre de 2025.
Emissores como Nubank, Itaú, Inter e C6 Bank permitem que o cliente crie múltiplos cartões virtuais recorrentes ao mesmo tempo. Na prática, o mais recomendável é segmentar esses cartões por categoria de uso:
- Assinaturas e streaming: Um cartão exclusivo para serviços como Netflix, Spotify, pacotes de armazenamento em nuvem ou planos de inteligência artificial.
- Mobilidade e delivery: Outro cartão dedicado a aplicativos de transporte e entregas, como Uber e iFood.
- Carteiras digitais: Um cartão vinculado ao Apple Pay, Carteira do Google ou Samsung Wallet para permitir pagar por aproximação usando o celular ou relógio inteligente.
2. Cartão Virtual Temporário (ou Descartável)
O cartão virtual temporário é voltado para compras avulsas (one-off) em lojas virtuais onde você não compra com frequência, como em promoções pontuais ou ao encomendar produtos na Shein, Shopee e AliExpress. Sua principal característica é a autodestruição da numeração após uma janela curta de tempo.
As regras de expiração variam conforme a instituição financeira:
- Nubank: Conforme documentação oficial do Nubank, o cartão temporário dura exatamente 24 horas, permite múltiplas compras dentro desse intervalo e limita o usuário a um cartão temporário ativo por vez.
- Itaú Unibanco: Segundo as diretrizes do Itaú Unibanco, o cartão temporário expira após 48 horas e exige validação de segurança via iToken no aplicativo.
Atenção ao erro de captura tardia: Há uma recomendação técnica essencial ao usar cartões temporários de 24h ou 48h. Não utilize essa modalidade em reservas de hotéis, locação de veículos, compra de passagens aéreas ou pré-vendas de livros e jogos. Nesses setores, o estabelecimento costuma fazer apenas uma pré-validação no ato do pedido e só efetua a cobrança real dias depois (na emissão da nota fiscal ou no check-in). Quando a loja tentar debitar o valor, o cartão temporário já terá expirado e o pedido será cancelado por falta de pagamento.
Por Que Usar em Compras Online? A Tecnologia por Trás da Segurança
O comércio eletrônico é alvo constante de ataques automatizados e vazamentos de bancos de dados. Em 2024, a operação conjunta entre a Serasa Experian e a ClearSale bloqueou mais de R$ 70 bilhões em tentativas de fraude online no Brasil. Apenas no primeiro semestre daquele ano, foram registradas R$ 1,2 bilhão em tentativas de fraude envolvendo cartões de crédito no e-commerce.
O consenso da área de cibersegurança aponta que o cartão virtual neutraliza o impacto dos chamados data breaches (invasões a servidores de lojas virtuais) por três mecanismos combinados:
- Substituição imediata sem custo: Se você suspeitar de uma cobrança estranha ou receber aviso de vazamento de dados de um site, basta excluir o cartão virtual pelo aplicativo e gerar outro em segundos. Caso tivesse usado o cartão físico, seria necessário cancelá-lo e aguardar dias pela entrega de um novo plástico pelo correio.
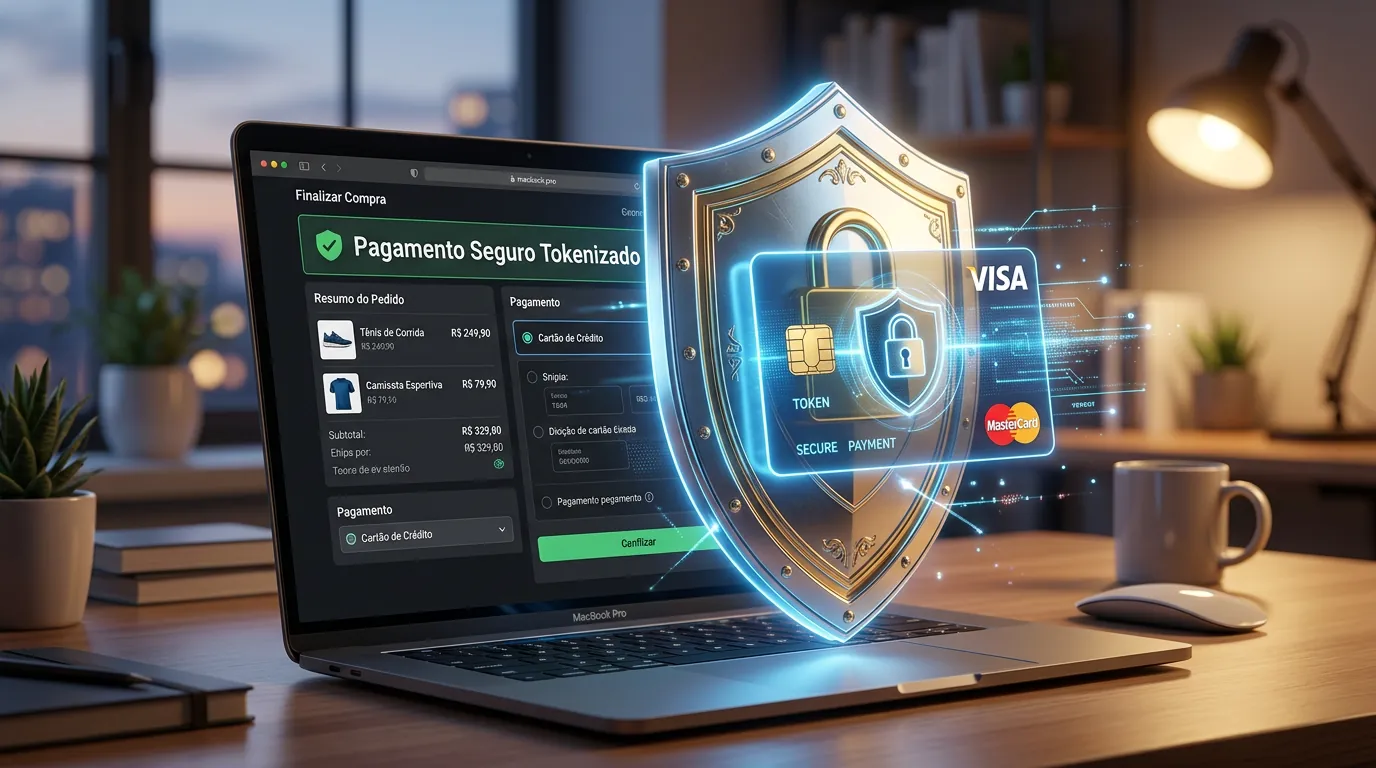
- Tokenização de bandeira (Padrão EMVCo): Nos bastidores, o cartão virtual opera em sinergia com plataformas de tokenização como o Mastercard Digital Enablement Service (MDES) e o Visa Token Service (VTS), seguindo as normas internacionais EMVCo e os requisitos do padrão de segurança PCI DSS v4.0.1. Quando você salva um cartão virtual em um grande varejista, a bandeira substitui os 16 dígitos reais por um código criptográfico (token) restrito àquele lojista específico. Se o banco de dados da loja vazar, o token roubado não funcionará em nenhum outro site.
- Menor índice de recusa indevida: Como as transações tokenizadas oferecem maior garantia de autenticidade para os sistemas antifraude, a taxa de aprovação legítima é superior. Segundo dados da Mastercard Brasil, a rede já processa mais de 4 bilhões de transações tokenizadas por mês globalmente (30% do total) e estabeleceu a meta de atingir 100% das transações online tokenizadas até 2030.
Como Gerar e Configurar um Cartão Virtual no Aplicativo do Banco
Embora a interface mude ligeiramente entre instituições como Nubank, Itaú, Bradesco, Banco do Brasil, Santander, Caixa e Inter, o fluxo para criar um cartão virtual segue um padrão consolidado:
- Acesse a área de cartões: Abra o aplicativo do seu banco, faça a autenticação biométrica e toque no menu Meus Cartões ou Cartão Virtual.
- Escolha a finalidade: Selecione se deseja criar um Cartão Virtual Recorrente (para salvar em sites e assinaturas) ou um Cartão Temporário (para uma única compra).
- Atribua um nome identificador: Em bancos que permitem múltiplos cartões, dê um apelido claro ao cartão (como "Streaming", "Delivery" ou "Compras Avulsas") para facilitar a gestão.
- Valide a criação: Confirme a operação digitando a senha de 4 ou 6 dígitos do cartão ou validando o token de segurança do aplicativo.
- Copie os dados para o checkout: Os 16 dígitos, a validade e o CVV aparecerão na tela. Toque em Copiar número e cole diretamente na página de pagamento da loja virtual.
Prática recomendada de blindagem: Há unanimidade entre entidades do setor, como Abecs e Febraban, de que os dados do cartão físico jamais devem ser digitados na internet. Além de gerar o cartão virtual, a recomendação técnica é acessar as configurações do aplicativo bancário, definir um sublimite de gastos exclusivo para o cartão virtual e desabilitar a função de compras online do cartão físico, restringindo o plástico apenas a maquininhas presenciais.
O Que o Cartão Virtual Não Impede: Limites de Proteção e Mitos Comuns
Apesar de ser uma camada robusta contra clonagem e vazamento de servidores, existe um ponto crítico debatido por profissionais de segurança da informação que o consumidor precisa compreender: o cartão virtual não impede perdas imediatas em golpes de engenharia social e phishing.
Se o próprio usuário cair em um anúncio fraudulento nas redes sociais, acessar uma página clonada e digitar os dados de um cartão virtual legítimo, a transação será aprovada na mesma hora. Nesse cenário, o cartão virtual temporário (ou a exclusão manual logo após a compra) impedirá que os criminosos façam novas cobranças no futuro, mas não evitará o prejuízo da compra imediata autorizada pelo titular. Por isso, antes de gerar o cartão e concluir o pedido, é indispensável verificar se o site é confiável conferindo o CNPJ, a idade do domínio e a reputação da loja.
Mitos Frequentes e Direitos na Fatura
Muitos consumidores deixam de apagar um cartão virtual comprometido por receio de perder reembolsos ou desorganizar as contas. Veja o que é fato verificado nas regras do sistema financeiro e na legislação brasileira:
- Estorno em cartão virtual excluído: Se você cancelar uma compra ou devolver um produto, o reembolso não se perde caso o cartão virtual tenha sido apagado. Como o cartão virtual é apenas um apontador para a sua conta-cartão principal, o banco emissor direciona o crédito do estorno diretamente para a fatura aberta (ou gera saldo positivo).
- Compras parceladas continuam normais: Excluir um cartão virtual bloqueia apenas novas tentativas de cobrança naquela numeração. As parcelas de compras já aprovadas antes da exclusão continuarão sendo lançadas normalmente mês a mês até a quitação.
- Atualização automática de bandeira: Em cartões virtuais recorrentes salvos em serviços de assinatura, quando um cartão vence ou é substituído, mecanismos das bandeiras (como o Account Updater) podem atualizar os dados automaticamente junto às plataformas parceiras para evitar a interrupção do serviço. Por isso, para encerrar uma assinatura ou período de teste grátis (free trial), o procedimento correto é cancelar o plano diretamente dentro do site do fornecedor, e não apenas apagar o cartão no aplicativo do banco.
- Direito de arrependimento e contestação: Compras online pagas com cartão virtual contam com todas as garantias do Código de Defesa do Consumidor, incluindo o prazo de 7 dias corridos para desistência da compra a partir do recebimento (Art. 49 do CDC). Em caso de cobrança indevida na fatura, o Decreto Federal nº 6.523/2008 determina a suspensão imediata do valor contestado. Se a loja ou o emissor dificultarem o estorno, o comprador pode registrar uma reclamação formal pelo Consumidor.gov.br para solucionar o impasse administrativamente.
Perguntas Frequentes
Se eu excluir o cartão virtual usado na compra, perco o direito ao estorno?
Não. O estorno de uma compra cancelada é vinculado à sua conta-cartão principal, e não apenas à numeração provisória do cartão virtual. Mesmo que o cartão virtual tenha sido bloqueado, expirado ou excluído do aplicativo, o valor devolvido pela loja será creditado normalmente na sua fatura ou no saldo da conta corrente.
O cartão virtual tem limite separado ou cobra anuidade extra?
Não há cobrança de taxa nem de anuidade adicional para gerar cartões virtuais. Além disso, o cartão virtual compartilha exatamente o mesmo limite de crédito global e a mesma fatura mensal do seu cartão físico titular, embora a maioria dos aplicativos bancários permita ajustar um sublimite máximo de gastos específico para cada cartão virtual criado.
Qual a diferença entre cartão virtual e carteira digital?
O cartão virtual fornece números visíveis na tela do aplicativo do banco (16 dígitos, validade e CVV) para serem copiados e colados em páginas de pagamento na internet. Já a carteira digital (como Apple Pay, Carteira do Google e Samsung Wallet) guarda uma versão criptografada do seu cartão físico ou virtual para realizar pagamentos presenciais por aproximação (NFC) no celular ou em botões de compra rápida.
Fontes
- Abecs — Balanço do Setor de Meios Eletrônicos de Pagamento (2024)
- Abecs — Apresentação do Balanço do 1º Semestre de 2025
- Abecs — Apresentação do Balanço do 3º Trimestre de 2025
- Serasa Experian — Prevenção a Fraudes Online e Valida Cartão
- Mastercard Brasil — Soluções em Tokenização de Pagamento
- Nubank — Cartão de Crédito Virtual e Temporário: Como Funcionam
- Itaú Unibanco — Como Funciona o Cartão Virtual Temporário e Recorrente
- Monitor Mercantil — Pesquisa Fiserv e Abecs sobre Segurança nos Pagamentos
- Correio Braziliense / Procon-SP — Regras de Estorno e Decreto Federal nº 6.523/2008


0 Comentários