

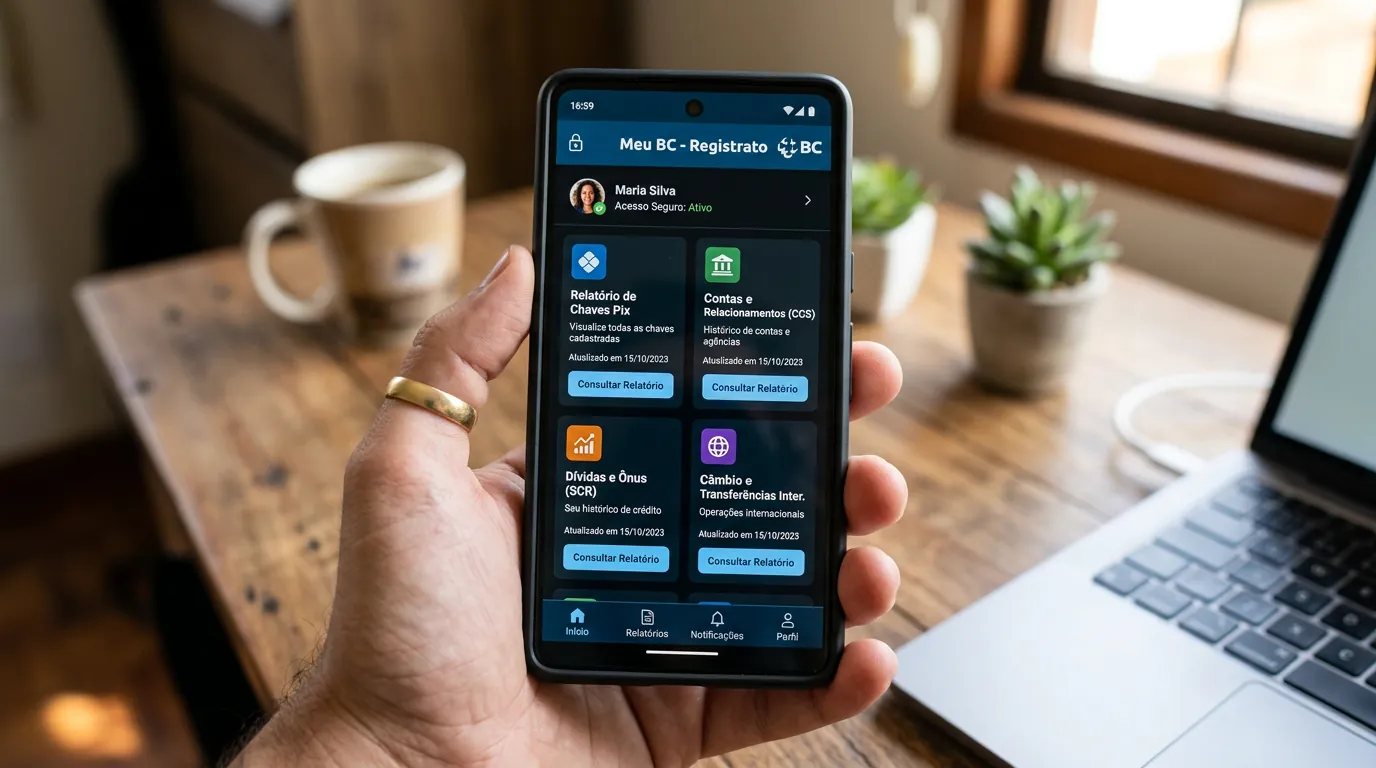
Consultar empréstimos, contas bancárias e chaves Pix vinculados ao seu CPF ou CNPJ é um procedimento gratuito realizado diretamente na área logada do portal Meu BC (bcb.gov.br/meubc), plataforma oficial do Banco Central do Brasil que centraliza o sistema Registrato. Para acessar os relatórios, basta entrar no portal utilizando uma conta Gov.br de nível Prata ou Ouro com a verificação em duas etapas (2FA) ativada no aplicativo governamental, selecionando na tela inicial o extrato desejado — como o de Empréstimos e Financiamentos (SCR), Contas e Relacionamentos (CCS) ou Chaves Pix.
Principais Aprendizados
- Acesso centralizado e seguro: O Registrato funciona integrado ao painel inicial do portal Meu BC e exige obrigatoriamente conta Gov.br (nível Prata ou Ouro) com código dinâmico de dois fatores (2FA).
- Raio-X completo em 5 relatórios: O sistema emite gratuitamente extratos de Chaves Pix (em tempo real), Contas Bancárias/CCS (atualização diária), Empréstimos/SCR (atualização mensal a partir de R$ 200), Câmbio e Cheques sem Fundos (CCF).
- Proteção ativa contra fraudes: Além de monitorar vínculos bancários no Registrato, o cidadão pode ativar o BC Protege+ dentro do mesmo painel para bloquear a abertura de novas contas fraudulentas em seu nome.
O Que É o Registrato e Como Funciona a Nova Área Logada do Meu BC
O Registrato (Extrato do Registro de Informações no Banco Central) consolidou-se como a principal ferramenta de cidadania financeira e segurança cibernética preventiva no Sistema Financeiro Nacional (SFN). Segundo dados divulgados pelo Banco Central do Brasil em fevereiro de 2026, o sistema ultrapassou a marca histórica de 100 milhões de relatórios emitidos desde a sua criação em 2014, impulsionado pela busca por controle de dívidas e prevenção contra golpes de falsidade ideológica.
Diferentemente do modelo antigo — que exigia credenciais específicas geradas no internet banking dos bancos comerciais, extintas em 2023 —, o acesso passou por uma reformulação completa em 25 de junho de 2025. Nessa data, a autarquia unificou os serviços na nova área logada do portal Meu BC, colocando os relatórios do Registrato na mesma tela inicial que o Sistema de Valores a Receber (SVR) e o Cadastro de Operações de Crédito Rural (CACR).
Outro avanço estrutural implementado no portal foi a Central de Autorizações do Registrato. Essa funcionalidade permite que o titular dos dados autorize até cinco pessoas físicas de confiança (como familiares que auxiliam idosos, contadores ou consultores financeiros) a visualizarem seus relatórios diretamente pelas contas deles, eliminando o risco de compartilhar a senha pessoal do Gov.br.
Passo a Passo Para Consultar o Registrato Pelo Meu BC
A emissão de qualquer extrato financeiro no Banco Central não tem custo e pode ser feita tanto pelo navegador do celular quanto pelo computador. Abaixo estão as etapas exatas para realizar a consulta sem erros de autenticação.
1. Requisitos Obrigatórios da Conta Gov.br (Nível Prata/Ouro e 2FA)
Por lidar com dados protegidos por sigilo bancário (Lei Complementar nº 105/2001), o Banco Central impõe duas travas de segurança no login:
- Nível de confiabilidade Prata ou Ouro: Contas de nível Bronze são bloqueadas. É possível elevar o nível validando dados biométricos, realizando reconhecimento facial pelo aplicativo Gov.br com base na CNH ou na Carteira de Identidade Nacional (CIN), ou conectando o login de um banco credenciado.
- Verificação em duas etapas (2FA) habilitada: Mesmo que a conta já seja Prata ou Ouro, o sistema recusará o acesso se o segundo fator de autenticação estiver desativado. Antes de entrar no Meu BC, abra o aplicativo Gov.br no celular, acesse Segurança da Conta e ative a verificação em duas etapas para gerar o código temporário de 6 dígitos.
2. Como Emitir os Relatórios na Tela Inicial
- Acesse a página oficial da área logada do Meu BC e clique em Entrar com Gov.br.
- Digite seu CPF, insira a senha e informe o código de 6 dígitos gerado pelo aplicativo Gov.br.
- Caso consulte dados de uma empresa da qual você é representante legal na Receita Federal, alterne o perfil no topo da página entre Pessoa Física (CPF) e Pessoa Jurídica (CNPJ).
- No painel principal, localize o bloco do Registrato, escolha um dos cinco relatórios disponíveis, aceite os termos de ciência e clique em Gerar Relatório (disponível para visualização na tela ou download em PDF).
Os 5 Relatórios do Registrato Explicados em Detalhes
Atualmente, o Registrato disponibiliza exatamente cinco modalidades de relatórios. Vale notar que o antigo relatório do Cadin (Cadastro Informativo de Créditos não Quitados do Setor Público Federal) deixou de ser gerido pelo Banco Central em dezembro de 2023; por determinação da Lei nº 14.195/2021 e da Portaria PGFN nº 819/2023, a consulta de dívidas com órgãos federais migrou definitivamente para o portal Regularize da PGFN.
1. Empréstimos e Financiamentos (SCR)
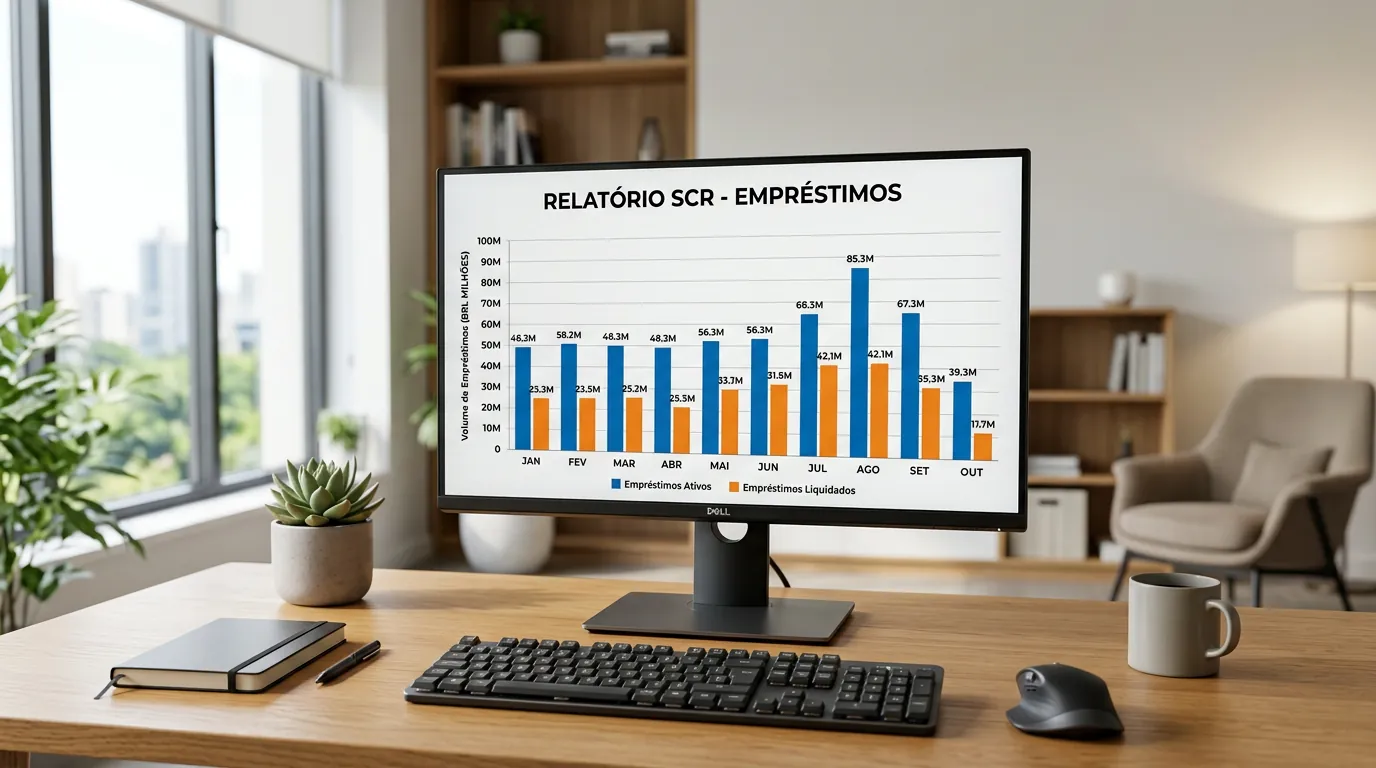
Líder de buscas com 45,5 milhões de emissões históricas até fevereiro de 2026, o relatório do Sistema de Informações de Créditos (SCR) detalha todas as operações de crédito sob responsabilidade do titular. Isso inclui empréstimos pessoais, consignados, financiamentos imobiliários e de veículos, operações de Pix Parcelado contratadas como linha de crédito, adiantamentos, avais/coobrigações e até compras a vencer feitas com cartão de crédito físico ou cartão virtual.
Regido pela Resolução CMN nº 4.571/2017, o SCR registra individualmente operações sempre que a soma do risco direto total do cliente em uma mesma instituição financeira atingir ou superar o piso de R$ 200,00 (incluindo limites de crédito pré-aprovados, como cheque especial e limite total do cartão).
2. Contas e Relacionamentos em Bancos (CCS)
Com 23,2 milhões de consultas acumuladas, o relatório do Cadastro de Clientes do Sistema Financeiro Nacional (CCS) lista todos os bancos, cooperativas, corretoras e instituições de pagamento onde o CPF ou CNPJ possui conta ativa ou já teve conta encerrada. O documento informa a data exata de início e, quando aplicável, de fim do relacionamento, mas não exibe saldos nem movimentações financeiras.
Na prática, a recomendação técnica ao analisar o CCS é prestar atenção aos nomes empresariais (razões sociais) pouco conhecidos antes de concluir que houve fraude. Muitas carteiras digitais, lojas de varejo e fintechs operam no modelo de Banking as a Service (BaaS), utilizando a infraestrutura regulatória de terceiros. Assim, uma conta aberta em um aplicativo comercial popular pode aparecer no CCS vinculada a instituições liquidantes como DOCK, Celcoin, Stark Bank, Fitbank, Banco Genial, Banco BV ou Banco Topázio.
3. Chaves Pix (DICT)
Terceiro relatório mais demandado (13 milhões de emissões), extrai dados diretamente do Diretório de Identificadores de Contas Transacionais (DICT). Ele exibe todas as chaves Pix ativas associadas ao titular (CPF/CNPJ, e-mail, número de celular e chaves aleatórias), especificando o banco detentor, número da agência, conta e a data/hora exata do registro.
4. Câmbio e Transferências Internacionais
Apresenta o histórico de operações de compra e venda de moeda estrangeira em espécie, cartões pré-pagos internacionais e remessas financeiras enviadas ou recebidas do exterior por meio de instituições autorizadas a operar no mercado de câmbio.
5. Cheques sem Fundos (CCF)
Consulta o Cadastro de Emitentes de Cheques sem Fundos (CCF), apontando se há cheques devolvidos em nome do titular pelos motivos legais de insuficiência de fundos na segunda apresentação (motivo 12), conta encerrada (motivo 13) ou prática espúria (motivo 14), indicando a agência e o banco onde o registro precisa ser regularizado.
Como Ler o Relatório SCR: Em Dia, Vencido, Prejuízo e Prazos de Atualização
O consenso técnico e regulatório aponta que o Registrato e o SCR não são cadastros restritivos de inadimplência (como Serasa ou SPC Brasil). Trata-se de um extrato contábil oficial que reúne tanto informações positivas (pagamentos em dia) quanto negativas (atrasos). Qualquer cidadão bancarizado que utilize um cartão de crédito com fatura acima de R$ 200 aparecerá no SCR.
Dentro do relatório de Empréstimos e Financiamentos emitido pelo próprio cidadão, os saldos são divididos em três categorias fundamentais:
- Em dia: Engloba parcelas a vencer no futuro (como compras parceladas no cartão ou prestações futuras de um financiamento) e valores vencidos há até 14 dias.
- Vencida: Registra operações com atraso de pagamento igual ou superior a 15 dias.
- Prejuízo: Abriga dívidas vencidas há períodos prolongados (em geral, acima de 180 dias) que já foram baixadas como perda contábil no balanço da instituição financeira, mas que continuam existindo como obrigação financeira do devedor.
Assimetria de Consulta (60 Meses vs. 24 Meses) e Expansão CVM
Existe uma diferença importante entre o que o titular vê e o que o mercado enxerga no Sistema de Informações de Créditos (SCR). O cidadão tem acesso ao seu histórico detalhado dos últimos 60 meses (5 anos), discriminado instituição por instituição. Já os bancos e financeiras — que só podem consultar o SCR mediante autorização expressa do cliente — visualizam apenas o saldo consolidado dos últimos 24 meses, sem identificar os nomes dos bancos concorrentes.
Além dos bancos tradicionais, a abrangência do SCR foi ampliada para o mercado de capitais pela Resolução CVM nº 247/2026 (editada em 2 de outubro de 2026 e em vigor a partir de 1º de novembro de 2026). Fruto de acordo técnico entre a Comissão de Valores Mobiliários e o Banco Central, a norma obriga companhias securitizadoras a reportarem mensalmente seus créditos ao SCR e permite que gestores de Fundos de Investimento em Direitos Creditórios (FIDCs) consultem o sistema com autorização do devedor.
Prazos Oficiais de Atualização e Controvérsias Jurídicas
Um dos maiores pontos de atrito para quem quita uma dívida e precisa de aprovação imediata em um financiamento imobiliário é o prazo de processamento do SCR. Enquanto birôs privados têm até 5 dias úteis (Súmula 548 do STJ) para baixar restrições, cada relatório do Registrato segue um cronograma próprio documentado no FAQ oficial do Registrato:
| Relatório do Registrato | Frequência de Atualização | Prazo / Defasagem |
|---|---|---|
| Chaves Pix (DICT) | Tempo real | Imediato após cadastro ou exclusão no banco |
| Contas e Relacionamentos (CCS) | Diária | Até 2 dias úteis após abertura ou encerramento |
| Empréstimos e Financiamentos (SCR) | Mensal | Por volta do dia 20 do mês seguinte (posição do último dia do mês anterior) |
| Câmbio Internacionais | Por operação | Enviado pelos bancos em até 44 dias após a liquidação |
Outro ponto que concentra controvérsia em aberto no Judiciário envolve a chamada "lista negra branca" e as renegociações com desconto. Como o SCR funciona como fotografia histórica, quitar uma dívida faz com que a data-base do mês atual fique limpa (zerada), mas os relatórios referentes aos meses passados continuam exibindo que houve atraso naquela época. Além disso, quando o consumidor fecha um acordo com deságio (desconto) em feirões, algumas instituições mantêm a diferença descontada na coluna "Prejuízo" ou usam o histórico pretérito de 24 meses para negar crédito sistematicamente — prática questionada por advogados consumeristas quando configura restrição velada após a quitação integral do acordo.
Descobriu uma Conta ou Chave Pix Desconhecida? Como Agir e Ativar o BC Protege+
Se a consulta ao relatório CCS ou de Chaves Pix revelar uma conta aberta sem o seu conhecimento (o golpe da "conta laranja") ou um empréstimo fraudulento no SCR, vale ponderar que o Banco Central atua apenas como custodiante das bases de dados e não tem atribuição legal para alterar ou apagar registros diretamente.
O protocolo técnico de resposta a incidentes exige três medidas imediatas:
- Contatar a instituição financeira originadora: Procure o SAC ou Ouvidoria do banco ou instituição de pagamento listada no relatório e exija o encerramento imediato da conta fraudulenta, a exclusão da chave Pix e o cancelamento de eventuais dívidas por fraude, anotando o protocolo.
- Formalizar queixa nos canais regulatórios: Caso a instituição não solucione o problema no prazo estipulado, registre uma reclamação formal no portal Fale Conosco do Banco Central ou abra uma demanda no Consumidor.gov.br, anexando o PDF do Registrato e um Boletim de Ocorrência policial.
- Ativar a trava de CPF no BC Protege+: Para impedir que golpistas abram novas contas em seu nome, ative o bloqueio preventivo oficial do Banco Central.
Como Funciona o Bloqueio Gratuito do BC Protege+
Em operação desde 1º de dezembro de 2025 e regulamentado pelas Resoluções BCB nº 475/2025, nº 476/2025 e Resolução CMN nº 5.218/2025, o BC Protege+ é uma ferramenta gratuita localizada dentro da própria área logada do Meu BC.
Quando o cidadão ou empresa ativa a proteção no painel do BC Protege+, todas as instituições financeiras e fintechs do país — que são obrigadas por norma a consultar essa base antes de concluir qualquer cadastro — ficam proibidas de abrir novas contas correntes, contas poupança ou contas de pagamento pré-pagas (bem como de incluir o CPF como cotitular em contas existentes). Se o próprio usuário desejar abrir uma conta legítima no futuro, basta acessar o Meu BC, desativar temporariamente a chave do BC Protege+ (inclusive programando uma data para reativação automática) e concluir a contratação com segurança.
Perguntas Frequentes
Quanto tempo demora para o nome sair do Registrato (SCR) após pagar uma dívida?
O relatório de Empréstimos e Financiamentos (SCR) é atualizado mensalmente, por volta do dia 20 do mês seguinte ao fechamento do mês em que o pagamento ocorreu. Portanto, se uma dívida for paga no início de um mês, a nova fotografia contábil mostrando o saldo zerado na coluna de atraso só aparecerá no SCR por volta do dia 20 do mês subsequente (podendo levar de 20 a 50 dias). O histórico dos meses anteriores em que houve atraso permanece registrado, pois o SCR funciona como extrato histórico.
É possível pagar uma empresa para limpar o histórico de Prejuízo no Registrato sem quitar a dívida?
Não. Ofertas de supostos despachantes ou empresas nas redes sociais que cobram taxas para "limpar o Bacen/Registrato" sem o pagamento da dívida são golpes financeiros. O acesso ao Registrato é 100% gratuito e a alteração de apontamentos no SCR antes do prazo máximo de exibição (60 meses para o titular e 24 meses para os bancos) só ocorre mediante retificação enviada pelo próprio banco credor ou por determinação judicial em caso de erro ou fraude comprovada.
Por que o relatório do Cadin não aparece mais dentro do Registrato no Meu BC?
Por determinação da Lei nº 14.195/2021 e regulamentação da Portaria PGFN nº 819/2023, a gestão do Cadastro Informativo de Créditos não Quitados do Setor Público Federal (Cadin) foi transferida do Banco Central para a Procuradoria-Geral da Fazenda Nacional (PGFN) a partir de dezembro de 2023. Atualmente, a consulta de pendências com órgãos públicos federais é feita no portal Regularize da PGFN, também acessível via conta Gov.br.
Fontes
- Banco Central do Brasil — Portal Meu BC (Área Logada e Serviços ao Cidadão)
- Banco Central do Brasil — Registrato ultrapassa a marca dos 100 milhões de relatórios emitidos
- Banco Central do Brasil — Aperfeiçoamento do portal Meu BC com área logada e Central de Autorizações
- Banco Central do Brasil — Lançamento oficial e regras do BC Protege+
- Banco Central do Brasil — Perguntas e Respostas sobre o BC Protege+ (Resoluções BCB 475/2025, 476/2025 e CMN 5.218/2025)
- Banco Central do Brasil — Sistema de Informações de Créditos (SCR) e Regulamentação
- Banco Central do Brasil — Perguntas e Respostas: Relatórios do Registrato e Prazos de Atualização
- Portal Gov.br / PGFN — Transferência da Gestão do Cadin para a Procuradoria-Geral da Fazenda Nacional
- Fortes Advogados — Resolução CVM 247/2026 e o intercâmbio de informações no SCR do Banco Central


0 Comentários