

O Pix Parcelado — comercializado oficialmente pelos bancos como Pix no crédito ou parcelamento do Pix — é uma modalidade de pagamento em que o destinatário recebe o valor integral na hora, enquanto quem envia contrata um financiamento junto à sua instituição financeira para pagar em prestações mensais. Atualmente, os principais bancos e fintechs do país (como Nubank, Itaú, Banco do Brasil, Bradesco, Santander, Caixa, Inter, C6 Bank, PicPay e Mercado Pago) oferecem o recurso com taxas de juros que variam de 1,59% a 9,99% ao mês, acrescidas de IOF (Imposto sobre Operações Financeiras).
Principais Aprendizados
- Liquidação imediata para quem recebe: O lojista ou pessoa física recebe 100% do dinheiro à vista em segundos, sem saber que o pagador parcelou a transferência.
- Custo de operação de crédito: Diferente do Pix comum com saldo em conta, parcelar exige pagamento de juros mensais compostos (média de mercado entre 3% e 5% ao mês) e IOF, gerando um Custo Efetivo Total (CET) que pode chegar a 151,8% ao ano.
- Nova regulamentação do Banco Central: Com as Resoluções BCB nº 601, 602 e 603 (aprovadas em outubro de 2026), a modalidade passa a exigir autorização prévia com carência de 24 horas, proíbe a entrada das parcelas no rotativo do cartão e cria um painel com alerta quando as dívidas atingem 40% da renda.
Como Funciona o Pix Parcelado (Pix no Crédito) na Prática
A mecânica do parcelamento via Pix separa a transferência instantânea da relação de crédito. Quando o usuário digita uma chave Pix ou lê um QR Code e escolhe parcelar, o banco do pagador envia o valor cheio imediatamente para a conta do recebedor. Na outra ponta, o pagador assume uma dívida parcelada com o seu próprio banco.
Vale destacar um fato regulatório importante sobre o nome do serviço: em 4 de dezembro de 2025, durante reunião plenária do Fórum Pix, o Banco Central proibiu as instituições financeiras de utilizarem comercialmente as marcas "Pix Parcelado" ou "Pix Crédito". A determinação preserva o manual de uso da marca oficial do sistema do Pix, autorizando apenas termos descritivos, como "Pix no crédito", "Parcelamento do Pix" ou nomes próprios, a exemplo do "Divide o Pix" do Santander, conforme reportado pela Agência Brasil.
De acordo com estatísticas do Banco Central divulgadas pela Febraban Tech em 2026, o Pix respondeu por 54,7% de todas as operações de pagamento no Brasil no segundo semestre de 2025 (42,9 bilhões de transações), superando a soma de cartões de crédito, débito e pré-pagos (30,4%). Nesse cenário, pesquisas da Febraban mostram que 80% dos brasileiros já conhecem a modalidade parcelada, que funciona como alternativa de financiamento para cerca de 60 milhões de pessoas sem acesso ao cartão de crédito tradicional.
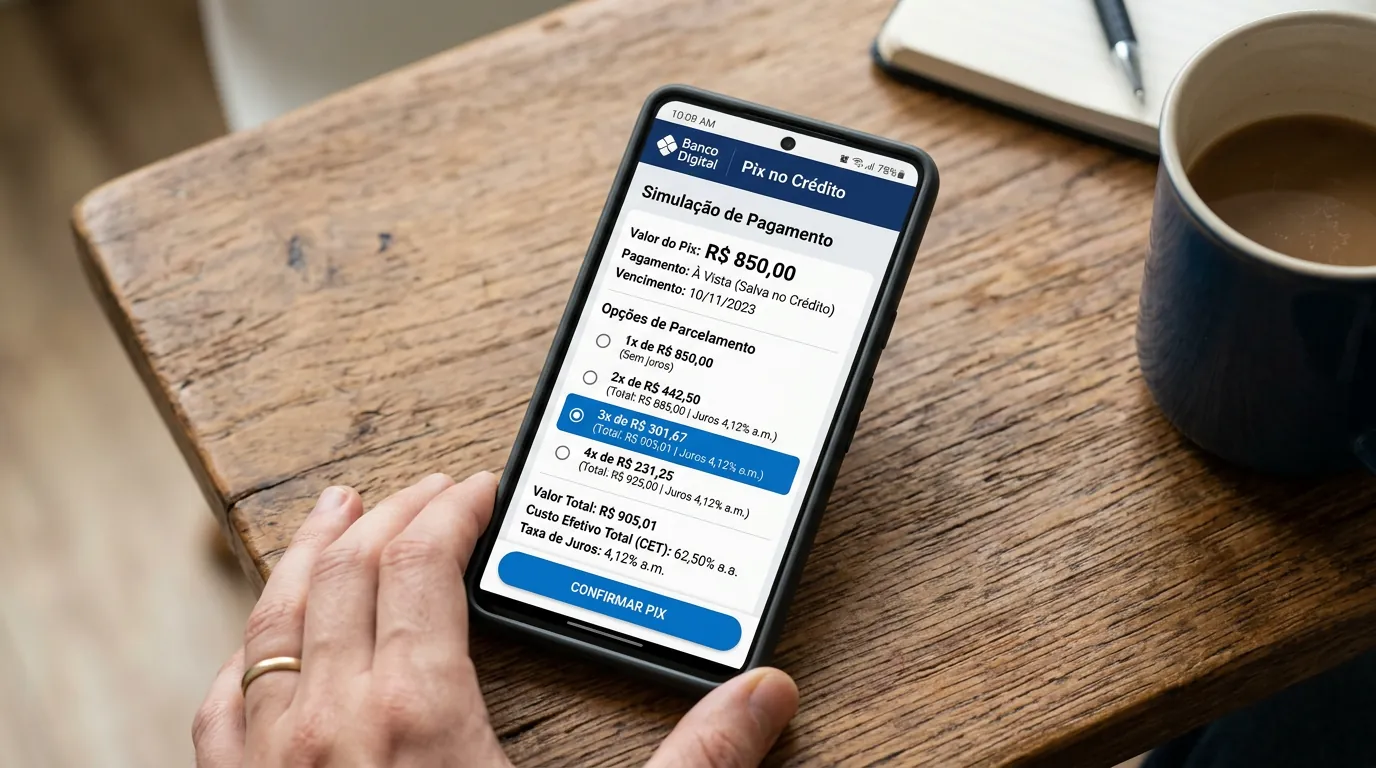
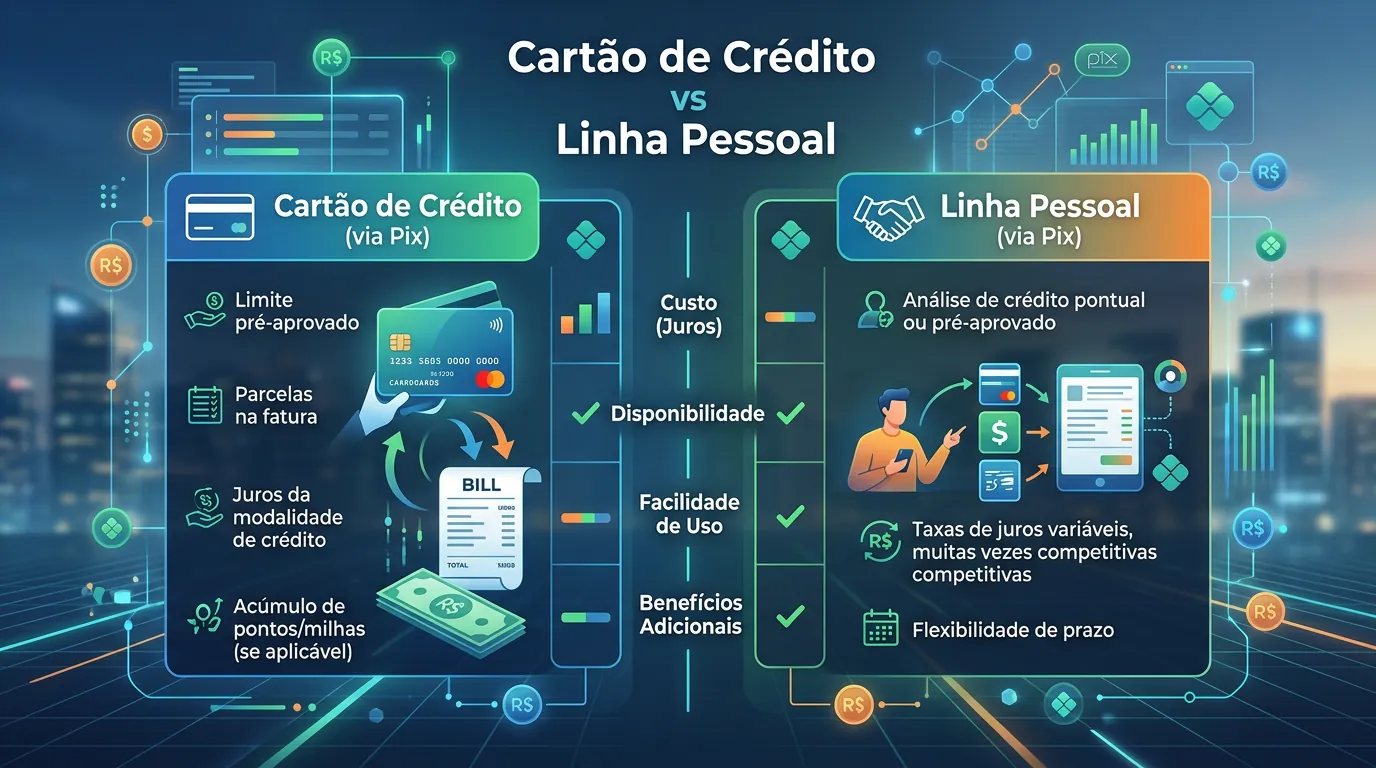
Atualmente, os bancos operam essa funcionalidade sob dois modelos distintos:
1. Atrelado ao limite do cartão de crédito
Neste formato, a instituição consome o limite disponível no cartão de crédito do cliente para liquidar o Pix à vista e lança as prestações (geralmente de 2x a 12x, chegando a 18x em alguns apps) diretamente nas faturas mensais seguintes. É o modelo adotado por Nubank, Caixa Econômica Federal, Banco Inter, C6 Bank, PicPay e Banco PAN.
2. Atrelado a linha de crédito pessoal (débito em conta)
Neste modelo, o banco utiliza um limite de empréstimo pré-aprovado — independente do cartão de crédito — e desconta as parcelas diretamente do saldo da conta-corrente na data de vencimento escolhida. É o formato operado por Banco do Brasil, Bradesco, Santander e Mercado Pago (via linha de crédito própria, além da opção com cartão). Algumas instituições disponibilizam ambos os formatos conforme o perfil do correntista.
Quais Bancos Oferecem Pix no Crédito e Quanto Custa de Juros
As taxas de juros do Pix no crédito não são tabeladas pelo Banco Central e variam conforme o relacionamento do cliente e seu score de crédito. Levantamentos de mercado publicados pela Folha de S.Paulo e pelo portal Serasa em 2026 apontam que os juros partem de 1,59% ao mês e chegam a 9,99% ao mês, com média de mercado entre 3% e 5% ao mês.
Confira na tabela abaixo as condições praticadas pelas principais instituições financeiras em 2026:
| Instituição Financeira | Fonte do Limite | Taxa de Juros Mensal | Prazo de Parcelamento |
|---|---|---|---|
| Nubank | Cartão de crédito | 3,5% a 8% a.m. | Até 12x |
| Banco Inter | Cartão de crédito | A partir de 2,99% a 7% a.m. | Até 12x ou 18x |
| C6 Bank | Cartão de crédito | A partir de 3,99% a.m. | Até 12x |
| Mercado Pago | Linha de crédito ou cartão | 3,9% a 9% a.m. | Até 12x ou 18x |
| PicPay / PagBank | Cartão de crédito | 3,99% a 9% a.m. | Até 12x |
| Itaú / Bradesco / BB | Crédito pessoal ou cartão | Média de 1,59% a 6% a.m. | Até 12x ou 24x |
| Santander (Divide o Pix) | Crédito pessoal em conta | Média de 1,59% a 6% a.m. | Até 12x (mínimo R$ 100) |
| Caixa Econômica Federal | Cartão de crédito | Variável conforme perfil + IOF | Até 12x (R$ 300 a R$ 50 mil) |
Entre as movimentações recentes do setor, a Caixa Econômica Federal estreou na modalidade em 4 de setembro de 2026, permitindo parcelar transferências entre R$ 300 e R$ 50 mil em até 12 vezes no limite do cartão. Já no Santander, a função "Divide o Pix" permite parcelar valores a partir de R$ 100 (com prestações mínimas de R$ 5) e oferece até 59 dias para o pagamento da primeira parcela.
A Matemática da Transação: Juros, IOF e Mitos Comuns
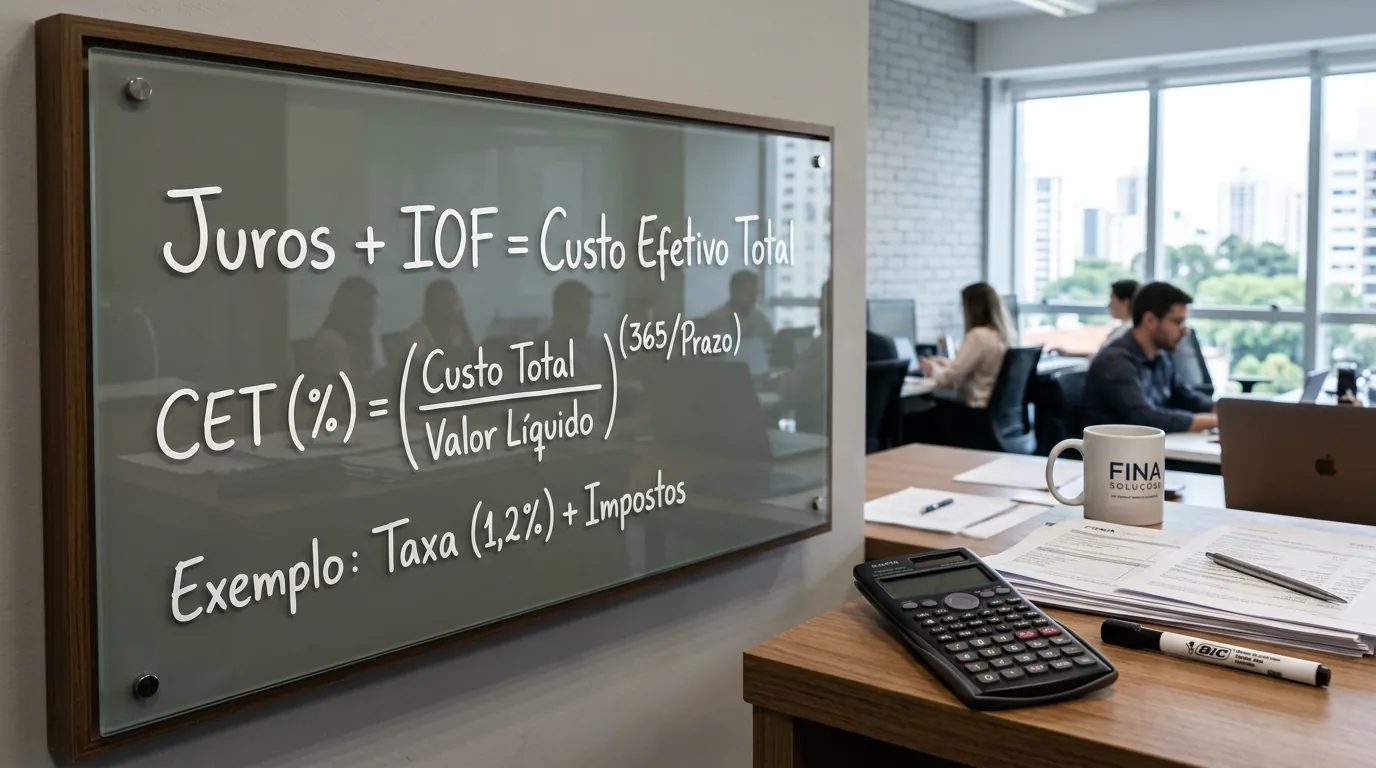
Para avaliar o custo real da operação, não basta olhar apenas a taxa de juros nominal. Como o parcelamento configura um empréstimo via Pix ou financiamento na fatura, há cobrança obrigatória de IOF (Imposto sobre Operações Financeiras).
De acordo com dados compilados pelo portal Jota, a soma de juros compostos e impostos eleva o Custo Efetivo Total (CET) da modalidade para patamares que podem atingir 8% ao mês — o que representa um custo anualizado entre 42,6% e 151,8% ao ano.
Na prática, o desconhecimento dessas regras alimenta três mitos frequentes entre os consumidores:
- Mito da gratuidade para Pessoa Física: A isenção de tarifas do Pix determinada pelo Banco Central vale exclusivamente para transferências feitas com saldo em conta-corrente ou poupança. Sempre que há uso de limite de crédito, incidem encargos financeiros.
- Mito da parcela única (1x) sem custo na fatura: Mesmo quando o cliente escolhe pagar o Pix em apenas 1x no vencimento seguinte do cartão de crédito, os bancos cobram uma taxa de conveniência ou juros (frequentemente entre 1,59% e 4,99% sobre o valor enviado) somada ao IOF.
- Mito do bloqueio do escopo empresarial: Muitos usuários confundem o Pix no crédito com o antigo projeto "Pix Garantido". Em abril de 2025, o Banco Central dividiu oficialmente esse escopo em dois: o Crédito no Pix (para consumidores finais na hora da compra) e o Pix em Garantia (exclusivo para empresas usarem recebíveis futuros de Pix como garantia em empréstimos bancários).
Quando Vale a Pena Usar o Pix no Crédito?
O consenso da área entre educadores financeiros e analistas de mercado aponta que o Pix no crédito não deve ser utilizado para despesas rotineiras. Do ponto de vista estritamente matemático, a recomendação técnica é restringir o uso a duas situações específicas:
- Desconto à vista superior ao CET: Se uma loja oferece um desconto expressivo para pagamento à vista via Pix (por exemplo, 10% ou 15% de abatimento) e você pretende parcelar em poucas vezes com uma taxa de juros baixa no seu banco, o valor final somando parcelas, juros e IOF pode sair menor do que o preço cheio parcelado na maquininha da loja. A regra é comparar o valor total final na tela de simulação do aplicativo antes de confirmar.
- Emergências pontuais sem maquininha de cartão: Em contratações urgentes de prestadores de serviços autônomos ou transferências inadiáveis entre pessoas físicas que não aceitam cartão de crédito, desde que o usuário não possua outra linha de crédito mais barata disponível.
Por outro lado, quando o estabelecimento comercial oferece parcelamento sem juros no cartão de crédito tradicional e não concede desconto para pagamento via Pix, usar o cartão de crédito comum é financeiramente superior, pois isenta o comprador de juros e IOF. Para o lojista, contudo, há consenso de que receber via Pix no crédito é altamente vantajoso, já que elimina taxas de antecipação de maquininha e transfere 100% do risco de inadimplência para o banco do pagador.
Novas Regras do Banco Central: Resoluções BCB nº 601, 602 e 603
Diante da expansão acelerada da modalidade e do risco de superendividamento das famílias, o Banco Central do Brasil aprovou em 23 de outubro de 2026 (com publicação no Diário Oficial da União em 26/10/2026) um pacote regulatório composto pelas Resoluções BCB nº 601, nº 602 e nº 603. As normas inserem oficialmente a oferta de crédito na iniciação do Pix dentro do Regulamento do Pix.
As novas diretrizes, detalhadas pelo portal Poder360 e pela Agência Brasil, entram em vigor de forma escalonada entre março e julho de 2027 e determinam:
- Consentimento prévio com carência de 24 horas (Resolução nº 603, vigor em 01/07/2027): Os bancos não poderão mais exibir ofertas de crédito de surpresa na tela de pagamento do Pix. O cliente precisará ativar previamente a permissão no aplicativo, e essa autorização só terá efeito 24 horas após o aceite.
- Proibição de saldo no crédito rotativo: As parcelas do Pix lançadas na fatura do cartão de crédito ficam proibidas de compor o saldo do crédito rotativo caso o cliente não pague a fatura integralmente.
- Abatimento automático em caso de devolução: Se uma compra for cancelada ou ocorrer estorno (inclusive em processos ligados ao MED do Pix ou devolução direta pelo lojista), o valor devolvido será usado obrigatoriamente e de forma automática pelo banco para amortizar ou quitar o saldo devedor daquele financiamento.
- Vedações em outras modalidades: Fica proibido ofertar crédito em valor superior ao da transferência ou em transações de Pix Agendado, Pix Saque, Pix Troco e cobranças de Pix Automático.
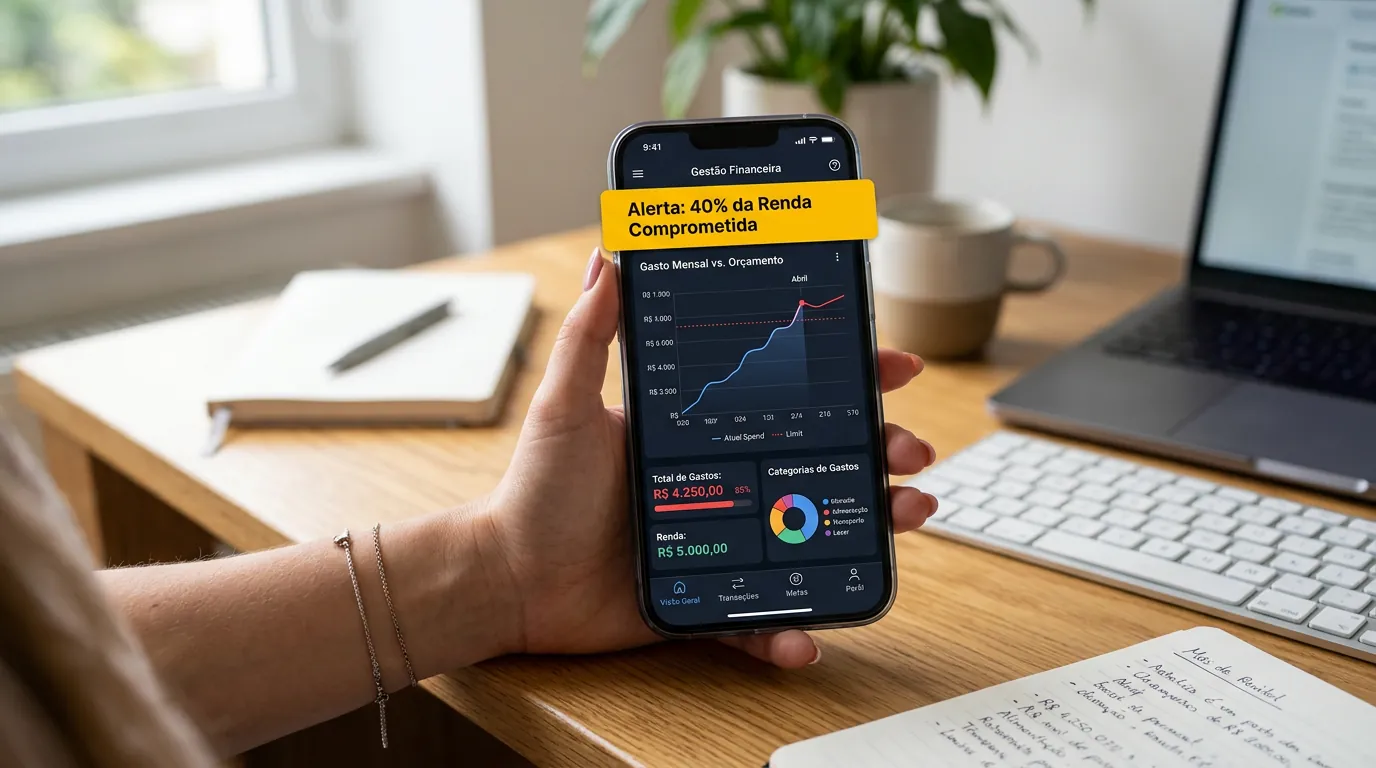
- Painel de Dívidas Consolidadas e Alerta de 40% (Resolução nº 601, vigor em 01/07/2027): Os aplicativos bancários deverão exibir um painel reunindo todas as dívidas do cliente e emitir um alerta de risco sempre que as parcelas mensais atingirem 40% da capacidade mensal de pagamento.
- Bloqueio de ofertas para endividados (Resolução nº 602, vigor em 31/03/2027): O usuário poderá travar ofertas ativas de empréstimo no app, e os bancos ficam proibidos de ofertar novo crédito a clientes em situação de vulnerabilidade ou superendividamento (permitindo apenas renegociação ou portabilidade mediante pedido).
A controvérsia sobre a trava de 24 horas
A exigência de quarentena de 24 horas para ativar a oferta de crédito no Pix abriu um debate importante no setor financeiro. Enquanto órgãos de defesa do consumidor avaliam a trava como um freio indispensável contra contratações por impulso e fraudes, analistas de bancos e fintechs — conforme apurado pelo NeoFeed — apontam que a medida gera fricção na hora da compra: o consumidor que perceber no caixa da loja que não tem saldo em conta não conseguirá habilitar e usar o Pix no crédito imediatamente.
Perguntas Frequentes
Quem recebe um Pix Parcelado sabe que o pagamento foi feito no crédito?
Não. Para o destinatário (seja uma loja ou pessoa física), a transferência chega exatamente como um Pix comum: o valor cai 100% à vista e em poucos segundos na conta, sem nenhuma indicação no comprovante de que o pagador utilizou limite de cartão de crédito ou empréstimo pessoal.
É possível fazer Pix Parcelado sem ter cartão de crédito?
Sim. Instituições como Banco do Brasil, Bradesco, Santander (na função "Divide o Pix") e Mercado Pago oferecem o parcelamento utilizando uma linha de crédito pessoal pré-aprovada, na qual as prestações mensais são descontadas diretamente na conta-corrente ou pagas via boleto/saldo no aplicativo.
O que acontece se o lojista devolver um Pix que foi parcelado no banco?
Pelas regras da Resolução BCB nº 603 do Banco Central, sempre que um Pix contratado com crédito for devolvido (total ou parcialmente) pelo recebedor, a instituição financeira deve utilizar esse valor automaticamente para liquidar ou amortizar o saldo devedor da operação de crédito, reduzindo a dívida e os juros proporcionalmente.
Fontes
- Banco Central do Brasil — Resolução BCB nº 603 (23/10/2026)
- Agência Brasil (EBC) — Novas regras de crédito no Pix e Painel de Dívidas
- Agência Brasil (EBC) — Decisão do Banco Central sobre o uso do nome Pix Parcelado
- Folha de S.Paulo / UOL — Comparativo de taxas de juros e regras dos bancos no Pix no crédito
- Serasa — Guia de funcionamento e instituições que oferecem Pix parcelado
- Jota — Levantamento de taxas e Custo Efetivo Total (CET) no Pix parcelado
- Investidor10 — Lançamento do parcelamento de Pix na Caixa Econômica Federal
- Febraban Tech — Estatísticas de Meios de Pagamento e participação do Pix
- Poder360 — Regras do Painel de Dívidas Consolidadas e Crédito no Pix
- NeoFeed — Análise das Resoluções BCB nº 601, 602 e 603 no mercado de crédito


0 Comentários