

Para impedir que abram contas bancárias no seu nome, basta ativar gratuitamente o BC Protege+ no portal Meu BC, do Banco Central do Brasil, utilizando uma conta Gov.br de nível Prata ou Ouro com a verificação em duas etapas habilitada. Uma vez acionada essa trava digital no CPF ou no CNPJ, todas as instituições financeiras, bancos tradicionais, bancos digitais e fintechs autorizados pelo Banco Central ficam legalmente proibidos de concluir a abertura de novas contas correntes, contas poupança ou contas de pagamento pré-pagas vinculadas ao seu documento, além de impedir sua inclusão como titular ou representante em contas de terceiros.
Principais Aprendizados
- Bloqueio preventivo e gratuito: Em operação desde dezembro de 2025, o BC Protege+ obriga bancos e fintechs a consultarem a base do Banco Central antes de abrir qualquer conta corrente, poupança ou pré-paga, barrando contratações se a trava estiver ativa.
- Suas contas atuais não são afetadas: Ativar a proteção trava apenas novas aberturas de contas; chaves Pix, cartões de crédito, débito e contas que você já possui continuam funcionando normalmente.
- Controle em tempo real com agendamento: O titular pode desativar o bloqueio a qualquer momento para abrir uma conta legítima e programar uma data para que a proteção volte a ligar sozinha automaticamente.
O Que É o BC Protege+ e Como Funciona o Cadeado Digital do Banco Central
O BC Protege+ — denominado tecnicamente na infraestrutura regulatória como Sistema de Comunicação de Restrição a Contratações no Sistema Financeiro Nacional (SRC) — é um serviço público e gratuito disponibilizado pelo Banco Central do Brasil em 1º de dezembro de 2025. A ferramenta foi desenhada para inverter a lógica tradicional de segurança bancária no Brasil: em vez de o cidadão descobrir que foi vítima de falsidade ideológica apenas após o crime acontecer, ele passa a comunicar preventivamente a todo o sistema financeiro que não autoriza novas aberturas de conta em seu nome.
A criação desse mecanismo responde a um volume crítico de fraudes de identidade no país. Segundo levantamentos da Serasa Experian e da empresa de verificação documental Caf divulgados pelo Nubank e pela Agência Brasil, o país registrou quase 7 milhões de tentativas de fraude apenas no primeiro semestre de 2025 — uma média de 11 tentativas por minuto envolvendo biometria e documentos falsos. Entre 2022 e 2025, as fraudes documentais mais que dobraram na base analisada pela Caf (saltando de 19 mil para mais de 51 mil ocorrências), sendo o RG o documento utilizado em 84% das investidas criminosas e a CNH em 14%.
O impacto prático da ferramenta do Banco Central foi imediato. Nos primeiros sete dias de operação (1º a 8 de dezembro de 2025), o sistema já havia barrado 6.879 aberturas fraudulentas. Em balanço divulgado pela Agência Brasil em 6 de janeiro de 2026, pouco mais de um mês após a estreia, o BC Protege+ contabilizava 111 mil tentativas de abertura de contas fraudulentas bloqueadas, 545 mil usuários cadastrados e 33 milhões de consultas realizadas pelos bancos. Já em 20 de fevereiro de 2026, o Banco Central confirmou oficialmente a marca de 1 milhão de ativações de CPFs e CNPJs.
Nos bastidores, o sistema opera na Rede do Sistema Financeiro Nacional (RSFN) por meio de mensageria assíncrona (evento técnico SRC0001) ou pelo Sistema de Transferência de Arquivos (STA). Quando alguém solicita a abertura de uma conta, o banco consulta o CPF ou CNPJ na base centralizada do BC. Para preservar a privacidade do cidadão, a instituição financeira não recebe dados pessoais na resposta da consulta, mas apenas um status binário informando se a proteção está ativada ou desativada.
Quais Contas São Bloqueadas e O Que Fica de Fora
O serviço foi instituído pela Resolução BCB nº 475, de 26 de maio de 2025 (acompanhada pela Resolução BCB nº 476/2025 e Resolução CMN nº 5.218/2025) e disciplinado operacionalmente pela Instrução Normativa BCB nº 661, de 11 de setembro de 2025. De acordo com a regulamentação oficial do Banco Central, a consulta obrigatória e o bloqueio abrangem estritamente:
- Contas de depósitos à vista (contas correntes): oferecidas por bancos comerciais e múltiplos tradicionais ou digitais.
- Contas de depósitos de poupança: tanto vinculadas quanto abertas de forma avulsa.
- Contas de pagamento pré-pagas: modalidade padrão utilizada pela maioria das fintechs, carteiras digitais e Instituições de Pagamento (IPs) onde o usuário deposita saldo antes de gastar ou transferir via Pix.
- Inclusão de titulares ou representantes legais: impede que o seu CPF seja adicionado como co-titular em uma conta conjunta nova ou já existente, ou como representante, procurador ou sócio em contas de terceiros e empresas.
Um ponto técnico fundamental da norma é que a verificação é obrigatória mesmo que você já tenha relacionamento ativo naquele banco. Se você já é cliente de uma instituição e um golpista tentar abrir uma segunda conta em seu nome no mesmo banco ou em outra empresa do mesmo conglomerado financeiro, o sistema ainda assim consultará o BC Protege+ e barrará a operação.
A exceção da conta-salário e os limites sobre operações de crédito
A regulamentação estabelece uma exceção expressa: o bloqueio não se aplica a contas-salário. Como a conta-salário é aberta por iniciativa exclusiva do empregador para o depósito de salários, pensões ou benefícios e possui restrições severas de movimentação, você não precisa desativar o BC Protege+ ao ser contratado em um novo emprego.
Por outro lado, existe uma nuance técnica e regulatória em debate no setor sobre operações de crédito avulsas e cartões de crédito puros (contas de pagamento pós-pagas). A Resolução BCB nº 475/2025 obriga a consulta apenas para contas correntes, poupança e pré-pagas. Embora o bloqueio impeça indiretamente a maioria dos golpes de crédito — já que criminosos quase sempre abrem uma conta corrente ou digital para receber e escoar via Pix o dinheiro de um empréstimo na hora contratado em nome da vítima —, a obrigatoriedade regulatória de consulta direta para modalidades isoladas de financiamento ou cartões pós-pagos desvinculados de conta corrente ainda depende de expansão normativa futura pelo Banco Central, ainda que diversas instituições já consultem a base por precaução em suas esteiras de crédito.
Passo a Passo Para Ativar o BC Protege+ no CPF e no CNPJ
A ativação é feita exclusivamente pela internet, sem necessidade de baixar aplicativos extras além do próprio app Gov.br, e entra em vigor imediatamente em todo o Sistema Financeiro Nacional.
1. Requisitos obrigatórios na conta Gov.br
Para acessar o painel de controle da ferramenta, o Banco Central exige dois requisitos de segurança inegociáveis na sua conta Gov.br (a mesma utilizada para serviços públicos e para assinar pelo Gov.br documentos digitais):
- Nível Prata ou Ouro: contas de nível Bronze não têm permissão para gerenciar o BC Protege+. É possível subir o nível validando a biometria facial pelo aplicativo Gov.br (via base da CNH ou Justiça Eleitoral) ou fazendo login pelo internet banking de bancos credenciados.
- Verificação em duas etapas (2FA) habilitada: você deve ativar o segundo fator de autenticação no aplicativo Gov.br, que exige um código temporário gerado no celular a cada login. Caso desconfie que seu celular foi clonado ou comprometido, regularize a segurança do aparelho antes de configurar o acesso.
2. Como ativar o bloqueio no portal Meu BC
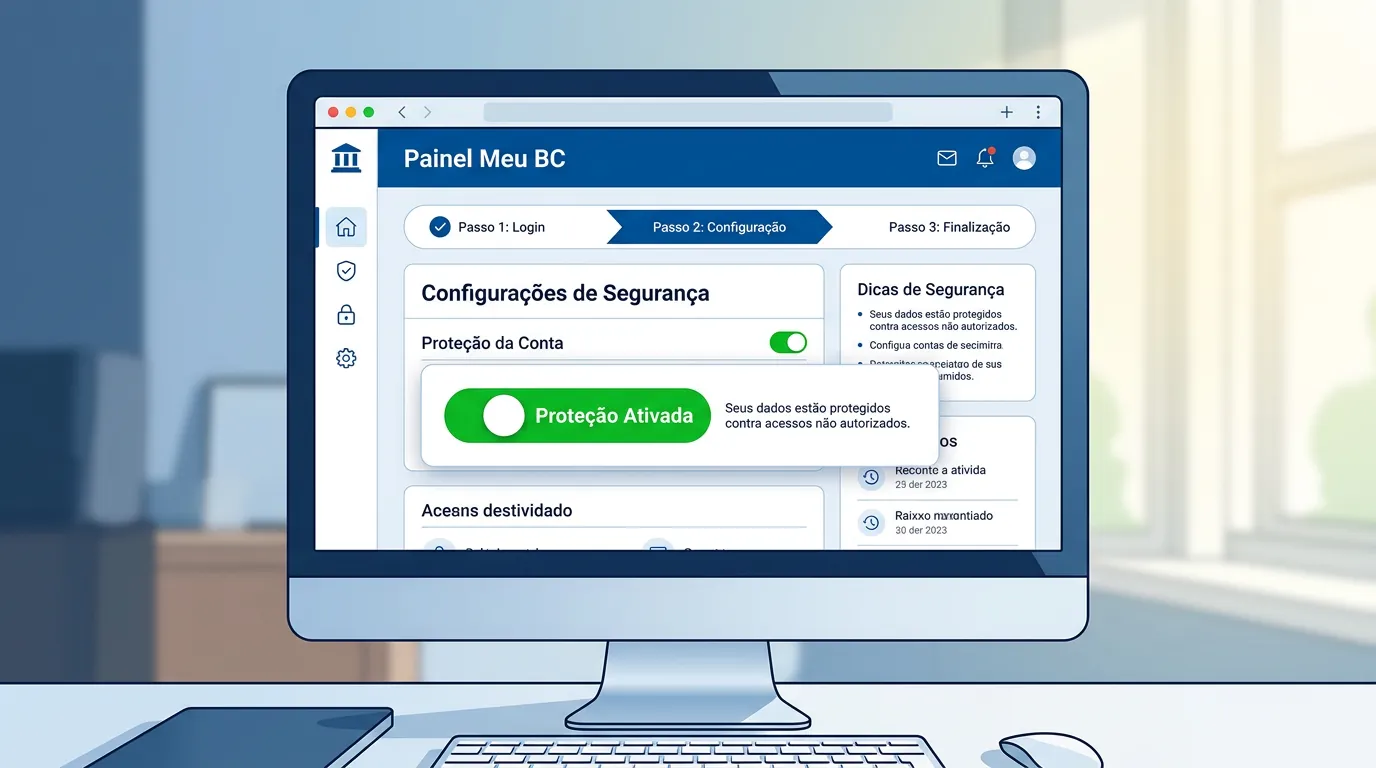
- Acesse a página oficial do Meu BC no site do Banco Central e clique no botão para entrar com o Gov.br.
- Digite seu CPF, insira a senha e confirme o código de verificação em duas etapas gerado no aplicativo Gov.br.
- No menu principal da área logada do Meu BC, localize o cartão de serviço BC Protege+ e clique em Acessar.
- Caso tenha vínculo com empresas, selecione se deseja gerenciar o perfil de Pessoa Física (CPF) ou de Pessoa Jurídica (CNPJ).
- Na tela do serviço, mude a chave seletora de proteção para o status Ativado e confirme a operação. O bloqueio passa a valer instantaneamente.
3. Como proteger filhos menores de idade e contas empresariais (CNPJ)
A proteção do BC Protege+ é estritamente individual por número de documento. Ativar a trava no CPF do pai ou da mãe não protege automaticamente os filhos. Como quadrilhas especializadas utilizam CPFs de crianças e adolescentes para abrir contas digitais fraudulentas sem levantar suspeitas imediatas, a recomendação técnica é criar uma conta Gov.br própria para o menor de 18 anos (elevada ao nível Prata ou Ouro com 2FA sob assistência do responsável legal) e ativar o BC Protege+ individualmente no CPF dele. O sistema também funciona para CPFs de brasileiros não residentes no país, desde que o documento esteja regular na Receita Federal.
No caso de empresas (CNPJ), qualquer sócio ou representante legal devidamente cadastrado na base da Receita Federal pode acessar o portal Meu BC e ativar o bloqueio para o CNPJ. Contudo, atenção a uma regra operacional crítica: para que uma empresa consiga abrir uma nova conta PJ legítima no futuro, não basta desativar o BC Protege+ apenas do CNPJ. Se qualquer um dos sócios, titulares ou representantes legais estiver com o BC Protege+ ativado em seu CPF pessoal, o banco será bloqueado na etapa de inclusão dos representantes da conta empresarial. Portanto, na hora de contratar uma conta PJ, tanto o CNPJ quanto os CPFs de todos os sócios e representantes que constarão no contrato precisam estar temporariamente desbloqueados.
Como Desativar Temporariamente e Agendar a Reativação Automática
Você pode ligar e desligar o BC Protege+ quantas vezes quiser, sem qualquer custo ou limite de alterações. Quando decidir abrir uma conta corrente, poupança ou conta digital em uma fintech por vontade própria, o procedimento é simples:
- Entre na área logada do Meu BC e acesse o BC Protege+ antes de iniciar o cadastro no banco escolhido.
- Altere o status da proteção para Desativado. A liberação ocorre em tempo real, mas a recomendação prática é aguardar alguns minutos caso a instituição financeira apresente algum atraso de processamento interno.
- Use a reativação programada: no momento em que você desativa a proteção, o próprio sistema do Banco Central oferece a opção de agendar uma data para reativar o bloqueio automaticamente (por exemplo, para dali a 2 ou 3 dias, tempo suficiente para o banco aprovar a abertura da sua nova conta).
Na prática, o uso do agendamento automático é altamente recomendável porque elimina o risco de o usuário abrir a conta desejada e esquecer o CPF desprotegido indefinidamente.
Como Descobrir Quem Tentou Abrir Conta no Seu Nome
Além de funcionar como um escudo preventivo, o BC Protege+ oferece uma ferramenta de transparência e auditoria para o cidadão. Enquanto bancos só enxergam se o seu status está ativo ou inativo, você tem acesso ao registro completo de quem bateu à porta do seu CPF.
Dentro do painel do serviço no portal Meu BC, basta clicar na aba Histórico de Consultas. Ali, o sistema exibe:
- O nome da instituição financeira ou de pagamento que consultou o seu documento;
- A data e o horário exatos da verificação;
- A finalidade informada pelo banco (se foi tentativa de abertura de conta ou tentativa de inclusão de titular/representante).
Se você identificar no histórico consultas feitas por bancos ou fintechs nos quais você jamais solicitou abertura de conta, isso é um indicativo direto de que seus dados estão sendo usados em tentativas de fraude de onboarding — e que o bloqueio do BC Protege+ impediu a conclusão do golpe.
BC Protege+ vs. Registrato: Diferenças e Uso Combinado
É consenso entre especialistas em segurança da informação e reguladores que o BC Protege+ e o Registrato não competem entre si, mas formam uma dupla complementar de defesa financeira. No ecossistema atual de pagamentos instantâneos, quase toda fraude — desde falsas centrais de atendimento até sequestros de contas de mensageiros — precisa de uma "conta laranja" aberta em nome de um terceiro inocente para receber o dinheiro das vítimas e dificultar o rastreamento e a devolução de valores pelo MED do Pix.
Enquanto o BC Protege+ atua da porta para fora (impedindo novas contratações), o Registrato atua da porta para dentro (mostrando tudo o que já existe registrado no seu CPF no Cadastro de Clientes do Sistema Financeiro Nacional — CCS, e no Sistema de Informações de Créditos — SCR). Veja a diferença prática:
| Característica | BC Protege+ | Registrato |
|---|---|---|
| Função Principal | Preventiva (bloqueia a abertura de novas contas e inclusões de titularidade). | Detectiva e diagnóstica (lista contas, chaves Pix, dívidas e câmbio já existentes). |
| Quando Age | Antes de a conta ser aberta pela instituição financeira. | Após a conta ou operação de crédito já ter sido registrada pelo banco. |
| Cobertura de Contas Antigas | Não encerra nem interfere em contas abertas antes da ativação. | Mostra todo o histórico de contas ativas e encerradas no seu CPF/CNPJ. |
| Acesso e Custo | 100% gratuito via portal Meu BC (Gov.br Prata ou Ouro com 2FA). | 100% gratuito via portal Meu BC (Gov.br Prata ou Ouro). |
A recomendação técnica para blindar o CPF de ponta a ponta é: primeiro, ativar imediatamente o BC Protege+ para estancar o risco de novas aberturas; em seguida, emitir os relatórios de Contas e Relacionamentos (CCS) e de Empréstimos e Financiamentos (SCR) no Registrato para ter certeza de que nenhuma conta fraudulenta foi aberta no seu nome antes da ativação da trava.
Mitos Comuns e o Impacto Jurídico nas Fraudes Bancárias
Por ser uma ferramenta recente no Sistema Financeiro Nacional, o funcionamento do bloqueio ainda gera dúvidas operacionais e discussões importantes no meio jurídico e de defesa do consumidor.
O que é mito na operação do BC Protege+
- Mito de que bloqueia o Pix ou cartões atuais: ativar a ferramenta não altera absolutamente nada na rotina das contas que você já utiliza. Você continuará enviando e recebendo Pix, usando cartões e movimentando suas contas normalmente.
- Mito da cobrança de taxas de manutenção ou desbloqueio: o serviço é integralmente gratuito. O próprio Banco Central exibe alertas oficiais no portal Meu BC contra sites falsos e golpistas que tentam cobrar tarifas para ativar o BC Protege+ ou liberar valores no Sistema de Valores a Receber (SVR).
- Mito de que dispensa o banco de checar biometria: a consulta ao BC Protege+ não substitui nem reduz as obrigações de Know Your Customer (KYC) das instituições financeiras. Mesmo quando o cidadão está com o BC Protege+ desativado, o banco continua obrigado pelas normas vigentes (como a Resolução Conjunta nº 6/2023) a validar rigorosamente documentos e biometria para evitar fraudes.
A controvérsia jurídica: Súmula 479 do STJ e responsabilidade dos bancos
No campo do Direito Bancário, a chegada do BC Protege+ abriu um debate relevante sobre a distribuição de responsabilidade em casos de fraude documental. Pela consolidada Súmula 479 do Superior Tribunal de Justiça (STJ), as instituições financeiras respondem objetivamente pelos danos gerados por "fortuito interno" relativo a fraudes e delitos praticados por terceiros em operações bancárias — o que inclui a abertura de conta corrente com documentos falsos.
Análises jurídicas especializadas, como as discutidas por escritórios de advocacia empresarial e do consumidor, apontam duas frentes principais nessa questão:
- A adesão é voluntária e não afasta a responsabilidade do banco: como o BC Protege+ é uma ferramenta facultativa (e que inclusive apresenta barreiras técnicas de usabilidade para idosos e pessoas vulneráveis devido à exigência de conta Gov.br Prata/Ouro com 2FA), o fato de uma vítima não ter ativado o bloqueio não exime o banco do dever legal de verificar a identidade de quem abre uma conta.
- Prova inequívoca de falha grave da instituição: por outro lado, manter o BC Protege+ ativo constitui uma prova técnica irrefutável de diligência do cidadão. Caso uma instituição financeira abra uma conta em nome de alguém cujo BC Protege+ estava ativado no momento da contratação, resta configurado o descumprimento direto de norma cogente do Banco Central (Resolução BCB nº 475/2025), fortalecendo drasticamente a posição do consumidor em contestações administrativas e ações judiciais de indenização.
Caso você verifique no Registrato que uma conta já foi aberta indevidamente em seu nome antes de ligar o BC Protege+, a orientação padrão das autoridades policiais e regulatórias é registrar imediatamente um Boletim de Ocorrência (B.O.), contatar o Serviço de Atendimento ao Cliente (SAC) ou Ouvidoria da instituição financeira exigindo o encerramento por fraude de identidade e formalizar uma reclamação no portal Consumidor.gov.br ou diretamente no canal Fale Conosco do Banco Central.
Perguntas Frequentes
Ativar o BC Protege+ bloqueia minhas contas atuais, meu Pix ou meus cartões?
Não. O BC Protege+ atua exclusivamente para impedir a abertura de novas contas correntes, poupança ou pré-pagas e a inclusão do seu CPF em contas de terceiros. Todas as contas, chaves Pix, cartões de crédito ou débito e investimentos que você já possui continuam funcionando normalmente, sem qualquer restrição.
Preciso desativar o BC Protege+ se a empresa onde vou trabalhar abrir uma conta-salário para mim?
Não. De acordo com a Resolução BCB nº 475/2025 do Banco Central, as contas-salário (aquelas abertas por iniciativa exclusiva do empregador para depósito de remuneração ou benefícios) estão fora do escopo de bloqueio do BC Protege+ e podem ser abertas normalmente mesmo com a proteção ativada.
O que acontece se eu quiser abrir uma conta bancária legítima depois de ativar o BC Protege+?
Basta acessar o portal Meu BC com seu login Gov.br (nível Prata ou Ouro com verificação em duas etapas), entrar no BC Protege+ e alterar o status para "Desativado". O desbloqueio ocorre em tempo real e é 100% gratuito. No mesmo painel, você pode agendar uma data para que a proteção volte a ser ativada automaticamente após a abertura da sua nova conta.
Fontes
- Banco Central do Brasil — Meu BC / Página Oficial do BC Protege+
- Banco Central do Brasil — FAQ Regulatória e Operacional do BC Protege+ (Resolução BCB nº 475/2025 e IN BCB nº 661/2025)
- Banco Central do Brasil — Perguntas Frequentes do Cidadão: BC Protege+
- Banco Central do Brasil — BC Protege+ alcança 1 milhão de ativações e reforça segurança contra fraudes de identidade
- Banco Central do Brasil — Histórico de Consultas no BC Protege+
- Agência Brasil / EBC — Banco Central bloqueia 111 mil fraudes com novo serviço
- Nubank / Agência Brasil — O que é e como funciona o BC Protege+ (Dados Serasa Experian e Caf)
- Hulbert Pozzobom Advocacia — Responsabilidade Civil Bancária, Súmula 479 do STJ e BC Protege+


0 Comentários