

Para saber se o Pix está fora do ar ou se a falha é isolada, o diagnóstico técnico exige testar três camadas em sequência: primeiro, alterne do Wi-Fi para os dados móveis (4G/5G) para descartar bloqueios de internet no celular; segundo, consulte o painel do Downdetector para verificar se apenas o seu banco apresenta pico de reclamações; e terceiro, tente transferir digitando agência e conta em vez da chave Pix. Se apenas a chave falhar, o diretório de chaves (DICT) está instável, mas o motor de transferências do Banco Central (SPI) segue operando normalmente.
Principais Aprendizados
- A falha quase sempre está nas pontas: O motor central do Banco Central (SPI) opera com disponibilidade real acima de 99,98%; na maioria das vezes, a lentidão ocorre no aplicativo do banco pagador, na instituição recebedora ou na conexão local do smartphone.
- Chave fora do ar não impede o Pix: Quando o sistema de leitura de chaves (DICT) apresenta instabilidade, ainda é possível concluir o pagamento informando manualmente agência, conta e CPF/CNPJ do destinatário.
- Nem todo erro é queda de sistema: Recusas em valores acima de R$ 200 em aparelhos recém-trocados (Resolução BCB nº 403) e retenções de 30 a 60 minutos para análise antifraude são travas regulatórias obrigatórias, não falhas técnicas.
Protocolo Rápido: Como Descobrir Onde Está a Falha em 60 Segundos
Quando uma transferência trava na tela de carregamento ou retorna erro genérico, o consenso da área de engenharia de confiabilidade bancária aponta que o isolamento de variáveis é o caminho mais seguro antes de qualquer nova tentativa. Repetir a operação às cegas pode gerar débitos duplicados caso a primeira ordem tenha entrado em fila de processamento.
Execute esta triagem rápida para localizar a origem exata do problema:
- Passo 1 — Teste a conectividade local (15 segundos): Desligue o Wi-Fi do celular, ative o 4G ou 5G e feche completamente o aplicativo bancário antes de abri-lo novamente. Se o aplicativo carregar o saldo e o extrato com rapidez, a conexão local está íntegra.
- Passo 2 — Compare bancos no Downdetector (20 segundos): Acesse a plataforma de monitoramento Downdetector e observe o gráfico das últimas duas horas. Se apenas o seu banco exibe uma linha vertical de queixas, o servidor daquela instituição caiu. Se dezenas de bancos e a página específica do Pix subirem exatamente no mesmo minuto, há um incidente sistêmico ou falha em um provedor compartilhado.
- Passo 3 — Isole a chave Pix da transferência (25 segundos): Se o aplicativo abre normalmente, mas exibe erro ao buscar o CPF, telefone ou e-mail do destinatário, tente iniciar o Pix pela opção manual de Agência e Conta. Se os dados prosseguirem para a tela de senha, o problema está restrito à base de consulta de chaves.
A importância de cruzar os gráficos de diferentes bancos ficou evidente em dois episódios registrados em 2026. No sábado pré-carnaval de 7 de fevereiro de 2026, por volta das 12h, uma onda de reclamações atingiu simultaneamente pelo menos oito instituições — superando 6.000 notificações no Nubank, 2.400 no Santander e 2.200 no Itaú. Embora parecesse uma queda geral do Pix para os consumidores, uma apuração publicada pela revista Veja confirmou, a partir de posicionamento oficial do Itaú, que o evento decorreu de uma falha sistêmica em um fornecedor externo de tecnologia compartilhado pelas instituições.
Já na manhã de domingo, 23 de agosto de 2026, ocorreu o cenário inverso e muito mais raro: uma instabilidade real na infraestrutura central do regulador. Segundo reportagem da revista Exame, o próprio Banco Central confirmou em nota técnica uma instabilidade nos sistemas centrais do Pix nas primeiras horas do dia, gerando pico de 2.431 reclamações às 8h30 e afetando clientes de Nubank, Caixa, Bradesco, Banco do Brasil, Itaú, Santander, C6 e Inter até a normalização às 10h50.
Como o Pix Funciona nos Bastidores: As 3 Camadas da Transação
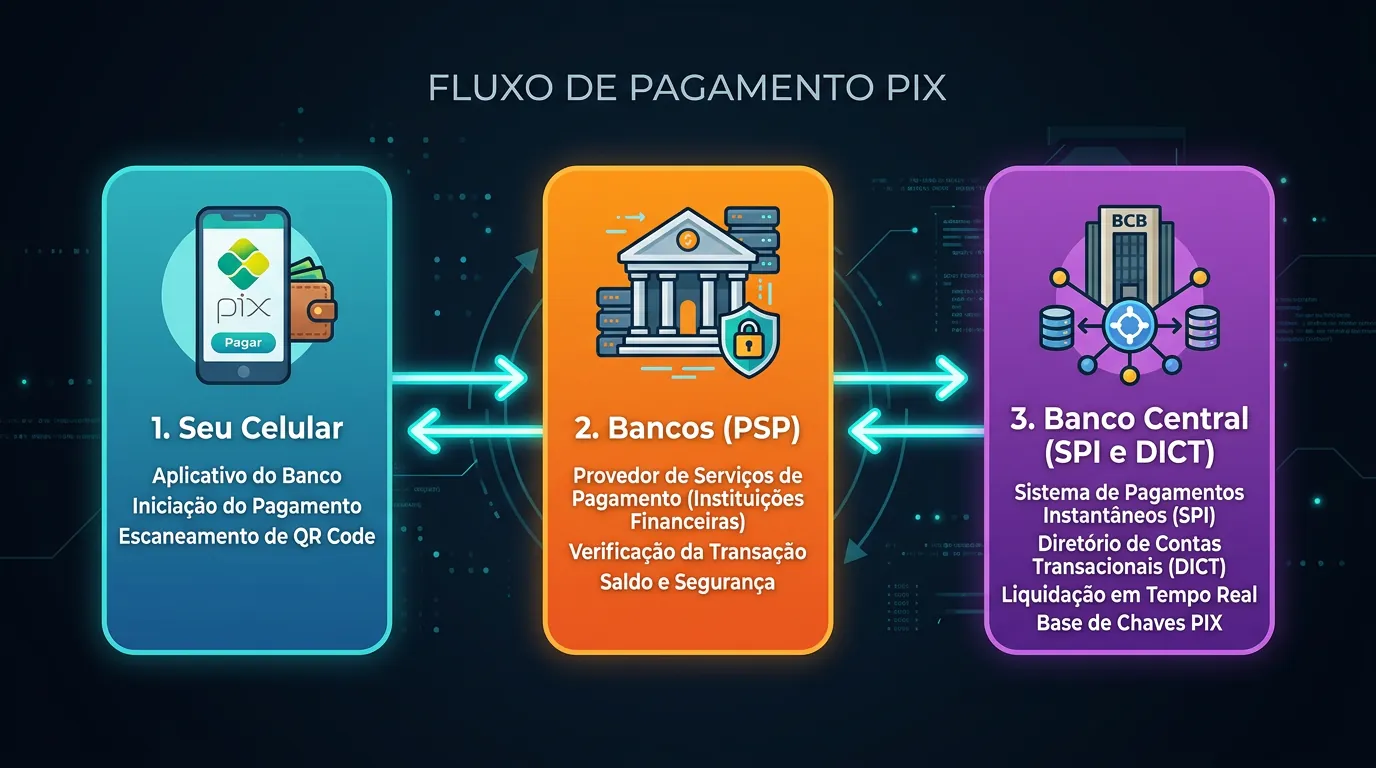
Para compreender por que um pagamento falha mesmo quando o aplicativo parece funcionar, é preciso conhecer a arquitetura que sustenta o sistema do Banco Central. Longe de ser um programa único, cada operação financeira atravessa três ambientes independentes em questão de segundos.
A escala dessa engrenagem exige tolerância mínima a falhas. De acordo com as estatísticas oficiais do Banco Central do Brasil (Pix em Números), o sistema bateu seu recorde histórico diário em 4 de setembro de 2026, ao liquidar exatas 318.073.816 transações em um único dia e movimentar R$ 186,89 bilhões em 24 horas. Em todo o mês de setembro de 2026, foram mais de 7,8 bilhões de operações e R$ 3,8 trilhões transacionados por mais de 150 milhões de pessoas físicas. No ano fechado de 2025, segundo dados do Relatório de Gestão divulgados pelo portal G1, o volume atingiu R$ 35,36 trilhões em 79,8 bilhões de transações, sendo que 43% das operações já ocorreram entre pessoas físicas e empresas (P2B).
1. Camada das Instituições (Banco Pagador e Recebedor)
Todo pagamento exige que o Prestador de Serviço de Pagamento (PSP) de quem envia o dinheiro e o PSP de quem recebe estejam online simultaneamente. Além disso, muitas fintechs e carteiras digitais operam como participantes indiretos, dependendo de um grande banco participante direto para liquidar as ordens nas Contas de Pagamento Instantâneo (Contas PI). Se o banco do destinatário sofrer uma queda de servidor, a sua transferência será recusada mesmo que o seu aplicativo esteja perfeito.
Pela Versão 7.0 do Manual de Tempos do Pix, instituída pela Instrução Normativa BCB nº 654/2025, 99% das transações devem ter os recursos disponibilizados ao recebedor em até 10 segundos (e 50% em até 6 segundos). Os bancos participantes são submetidos a metas mensais de disponibilidade conforme seu porte: instituições de Categoria A precisam manter 99,5% de disponibilidade; Categoria B, 99%; Categoria C, 98,5%; e Categoria D, 95%.
2. O Diretório de Chaves (DICT)
O DICT (Diretório de Identificadores de Contas Transacionais) é o grande catálogo gerido pelo Banco Central que armazena as chaves Pix (CPF, CNPJ, e-mail, número de celular e chaves aleatórias) e as traduz nos dados bancários da conta de destino. Quando você digita uma chave e o aplicativo demora a mostrar o nome do recebedor, a lentidão está na comunicação com o DICT.
3. O Motor de Liquidação (SPI)
O SPI (Sistema de Pagamentos Instantâneos) é a infraestrutura central que efetivamente transfere o dinheiro de um banco para outro. Conforme o artigo 5º do Regulamento anexo à Resolução BCB nº 195/2022, o Banco Central tem a obrigação normativa de manter o SPI com índice mínimo de disponibilidade de 99,90% na janela móvel dos últimos três meses — o que tolera, no máximo, cerca de 2 horas e 10 minutos de inatividade acumulada em um trimestre inteiro. Nos relatórios oficiais de Disponibilidade do SPI do Banco Central entre setembro de 2025 e agosto de 2026, o índice real oscilou entre 99,9812% e 100,0000%.
Quando o Problema É no Seu Celular (e Como Resolver Agora)
Se os painéis de monitoramento não indicam queda nos bancos, a falha está na camada local do seu dispositivo. Aplicativos financeiros possuem requisitos rígidos de segurança criptográfica que bloqueiam a comunicação diante de qualquer anomalia de rede ou sistema operacional.
Conexão, VPN e Relógio Desajustado
Muitos roteadores domésticos sofrem travamentos na resolução de DNS (o serviço que traduz o endereço dos servidores do banco), impedindo que o aplicativo bancário se conecte mesmo quando redes sociais continuam funcionando no Wi-Fi. Além disso, há dois fatores técnicos frequentemente ignorados:
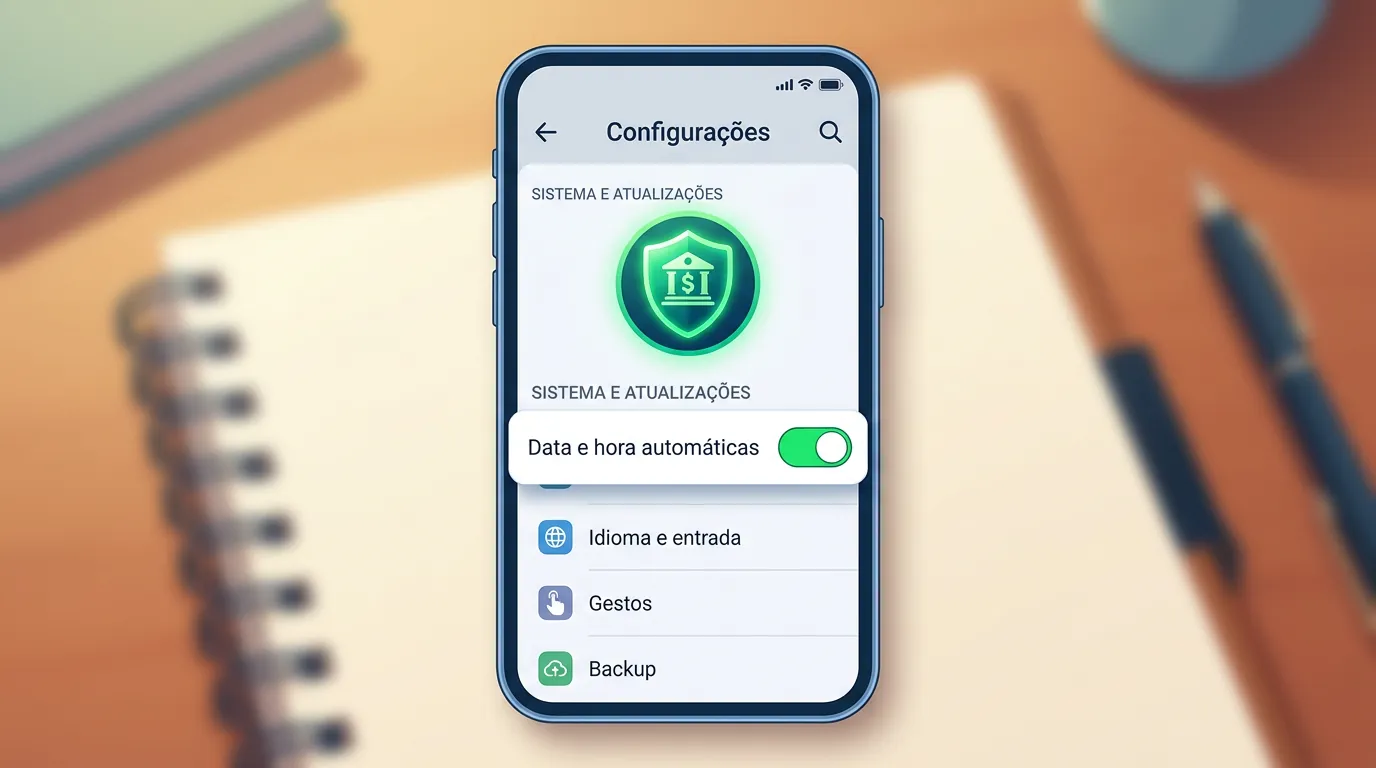
- Horário manual do smartphone: Os aplicativos de banco utilizam protocolos de criptografia mútua (TLS/mTLS) e geradores de tokens baseados no tempo (TOTP). Se a opção "Data e hora automáticas" estiver desativada nas configurações do Android ou iPhone e o relógio apresentar atraso ou adiantamento de poucos minutos, o servidor bancário recusa a transação imediatamente por suspeita de ataque de repetição (replay attack).
- Uso de VPN ativa: Conexões via Rede Privada Virtual (VPN) mascaram o endereço IP real do aparelho, roteando o tráfego por servidores frequentemente localizados em outros estados ou países. Sistemas antifraude interpretam essa mudança abrupta de localização como tentativa de invasão e bloqueiam o envio do Pix.
Cache Corrompido e Versão do Aplicativo
Atualizações nas regras de iniciação do Pix — como a versão 2.10.0 do Manual de Padrões para Iniciação do Pix, estabelecida pela Instrução Normativa BCB nº 769 em agosto de 2026 — exigem que o aplicativo bancário esteja atualizado na Google Play Store ou na App Store. Arquivos temporários antigos também podem travar a leitura de códigos ou a autenticação biométrica; nesses casos, aprender como limpar o cache do aplicativo bancário nas configurações do sistema resolve o conflito sem apagar seus dados de acesso.
Trava de R$ 200 em Celular Novo ou Não Cadastrado
Um dos erros mais confundidos com "sistema fora do ar" ocorre logo após a troca ou formatação do smartphone. Por determinação da Resolução BCB nº 403 (em vigor desde novembro de 2024 e com diretrizes consolidadas em 2026), qualquer celular ou computador que nunca tenha sido previamente registrado e validado junto ao banco sofre um bloqueio preventivo automático.
Conforme detalhado pela IstoÉ Dinheiro, enquanto o cliente não concluir o fluxo formal de habilitação do aparelho (geralmente via reconhecimento facial ou validação em caixa eletrônico), o valor máximo permitido para o Pix naquele dispositivo cai para R$ 200 por transação e R$ 1.000 no acumulado diário. Tentativas acima desse teto são recusadas no ato.
Não É Queda de Sistema: Bloqueios de Segurança e Novas Regras de Limite
Há um debate técnico em aberto no setor financeiro sobre o equilíbrio entre a segurança antifraude e a experiência do usuário (UX). Embora os filtros determinados pelo regulador sejam indispensáveis para conter contas-laranja e engenharia social, interfaces bancárias que exibem mensagens genéricas fazem o correntista acreditar que o Pix caiu quando, na prática, uma regra de proteção foi acionada.
Pix em Processamento ou em Análise (Retenção de 30 a 60 Minutos)
Se você confirmou a senha e a operação ficou com o status "Em processamento" ou "Em análise", o sistema não está fora do ar. De acordo com a seção 2 do Manual de Tempos do Pix (Versão 7.0) e o artigo 18 da Instrução Normativa BCB nº 243/2022, os bancos têm respaldo legal para reter transações que disparem alertas de suspeita de fraude pelo seguinte período máximo:
- Até 30 minutos: Para transações iniciadas entre 8h e 20h (horário de Brasília) em dias úteis.
- Até 60 minutos: Para operações realizadas no período noturno (20h às 8h), fins de semana e feriados.
Durante esse intervalo de verificação, a norma obriga o banco a exibir no aplicativo do pagador um botão para cancelar a operação caso deseje desistir. Para quem está vendendo um produto ou prestando serviço, a recomendação técnica é jamais liberar a mercadoria com base em telas de agendamento ou processamento, prevenindo o golpe do comprovante falso; aguarde sempre a liquidação efetiva no extrato e a geração do identificador único da transação (EndToEndId).
Limites no Pix por Aproximação (NFC) e Pix Automático
Recusas inesperadas também ocorrem por desconhecimento das atualizações nos tetos operacionais. O Pix por aproximação (feito encostando o celular na maquininha via antena NFC), lançado em fevereiro de 2025, funcionou até setembro de 2026 com uma trava padronizada de R$ 500 por operação. Contudo, a partir de 1º de outubro de 2026, por força da Instrução Normativa BCB nº 746, o limite fixo de R$ 500 deixou de existir e a modalidade passou a obedecer aos limites personalizados configurados pelo usuário no aplicativo.
Na mesma data, as regras de gestão de limites diários foram estendidas ao Pix Automático, permitindo que o próprio correntista ajuste o teto destinado a cobranças recorrentes. Se o valor da compra superar o limite diário ou noturno cadastrado na seção "Meus Limites Pix", a transação falhará instantaneamente.
Plano de Contingência: Como Pagar Quando a Chave Pix Não Carrega
Mesmo diante de uma instabilidade real, na prática o mais recomendável é aplicar soluções de contorno que utilizam rotas alternativas dentro do próprio sistema financeiro:
- Use Agência e Conta para contornar o DICT: Este é o recurso técnico mais valioso em momentos de lentidão. Se a consulta à chave CPF, telefone ou e-mail der erro, peça ao destinatário o número do banco, agência, conta e CPF. Ao digitar os dados manualmente, o aplicativo ignora a consulta ao diretório de chaves (DICT) e envia a ordem diretamente para liquidação no SPI.
- Prefira o QR Code Estático no varejo: Diferentemente do QR Code dinâmico (que exige comunicação em tempo real com os servidores do banco do lojista a cada venda), o código estático já traz os dados da conta embutidos na própria imagem. Para comerciantes e autônomos, saber como gerar QR Code Pix estático e mantê-lo impresso no balcão reduz drasticamente a perda de vendas em horários de pico.
- Não confunda "Pix no Cartão de Crédito" com pagamento por cartão: Se a conexão Pix do seu banco caiu, tentar fazer um "Pix no Cartão de Crédito" dentro do mesmo aplicativo não resolverá o problema. Essa modalidade apenas usa o limite do cartão como fonte do dinheiro, mas ainda liquida a transferência pelos trilhos do SPI. Para sair da rede do Pix, pague diretamente com o cartão físico ou por aproximação da bandeira (Visa, Mastercard, Elo) na maquininha.
- Use a TED em dias úteis (o DOC foi extinto): Vale lembrar que o antigo DOC (Documento de Ordem de Crédito) foi extinto definitivamente pelos bancos brasileiros no início de 2024. Se o Pix de uma instituição específica estiver indisponível em dia útil e horário comercial, a alternativa de transferência bancária direta entre contas é a TED, além do pagamento via cartões ou emissão de boleto.
Perguntas Frequentes
Como saber se o Pix caiu em todos os bancos ou só no meu?
Consulte plataformas de monitoramento em tempo real, como o Downdetector, e compare o gráfico do seu banco com o de outras instituições e com a página geral do Pix. Se apenas o seu banco apresenta um pico acentuado de notificações nos últimos 30 minutos, a falha é exclusiva nos servidores dele. Se vários bancos de grande porte subirem juntos no mesmo minuto, trata-se de uma instabilidade sistêmica no Banco Central ou em um fornecedor de infraestrutura compartilhado.
O que fazer quando o Pix dá erro e o dinheiro sai da conta?
Nunca refaça a transferência imediatamente. Feche o aplicativo, aguarde alguns minutos e consulte o extrato bancário. Quando ocorre falha de comunicação (timeout) entre o banco pagador e o recebedor, o sistema aciona o protocolo de estorno automático em poucos minutos, ou a transação entra na fila de análise antifraude (que pode levar até 30 minutos de dia ou 60 minutos à noite) antes de ser concluída ou devolvida.
É possível fazer Pix quando a chave Pix está fora do ar?
Sim. As chaves Pix dependem do diretório de consultas (DICT), enquanto a transferência do dinheiro ocorre no Sistema de Pagamentos Instantâneos (SPI). Se a chave não carregar, basta escolher a opção de transferir informando manualmente o banco, a agência, o número da conta e o CPF ou CNPJ do destinatário para concluir o pagamento normalmente.
Fontes
- Banco Central do Brasil — Pix em Números
- Banco Central do Brasil — Pix Disponibilidade SPI (Detalhamento e Metodologia)
- Banco Central do Brasil — Manual de Tempos do Pix (Versão 7.0)
- Banco Central do Brasil — Instrução Normativa BCB nº 654, de 28/08/2025
- Banco Central do Brasil — Princípios para Infraestruturas do Mercado Financeiro (Resolução BCB nº 195)
- Exame — Pix fora do ar? BC confirma instabilidade e diz que sistema foi normalizado
- Veja (Abril) — PIX fora do ar? Site identifica problemas em pelo menos 8 bancos
- Globo / G1 — Banco Central registra R$ 35,36 trilhões em transferências via PIX em 2025
- UOL Economia — Pix bate recorde com 318 milhões de transações em um único dia
- IstoÉ Dinheiro — Pix Mais Rígido: As Regras do Banco Central que Impõem Limites e Aumentam a Segurança em 2026
- Nubank — O que é Pix, SPI, DICT e regras da Instrução Normativa BCB nº 746
- Atlas Público — Instrução Normativa BCB nº 769 divulga versão 2.10.0 do Manual de Padrões para Iniciação do Pix


0 Comentários